Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.278 questões


Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Viamão - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Viamão - RS - Contador (Prefeitura e IPREV) |
Q1947169
Contabilidade Geral
O patrimônio líquido corresponde ao grupo patrimonial em que está demonstrada a
participação residual nos ativos da entidade após a dedução de todos os seus passivos. Diferentes
classes de direitos sobre o patrimônio líquido, tais como ações ordinárias e ações preferenciais, podem
conferir a seus titulares diferentes direitos, por exemplo, direitos de receber a totalidade ou parte de
itens do patrimônio líquido. Considerando os itens referidos, analise as assertivas abaixo:
I. Dividendos, se a entidade decide pagar dividendos aos titulares elegíveis.
II. Proventos pelo cumprimento dos direitos sobre o patrimônio líquido, seja integralmente na liquidação, ou parcialmente em outras ocasiões.
III. Outros direitos sobre o patrimônio líquido.
Quais estão corretas?
I. Dividendos, se a entidade decide pagar dividendos aos titulares elegíveis.
II. Proventos pelo cumprimento dos direitos sobre o patrimônio líquido, seja integralmente na liquidação, ou parcialmente em outras ocasiões.
III. Outros direitos sobre o patrimônio líquido.
Quais estão corretas?
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Viamão - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Viamão - RS - Contador (Prefeitura e IPREV) |
Q1947161
Contabilidade Geral
O Balanço Patrimonial é um dos demonstrativos contábeis mais importantes para os
usuários da informação contábil. Em sua composição, são encontrados dois grandes grupos: Ativo e
Passivo. Os fatos contábeis afetam de formas diferentes estes grupos. Nesse sentido, indique a
alternativa que contemple corretamente o que ocorre no balanço patrimonial com a compra a prazo
de mercadorias. A respeito, assinale a alternativa correta.
Ano: 2022
Banca:
VUNESP
Órgão:
Câmara de Orlândia - SP
Prova:
VUNESP - 2022 - Câmara de Orlândia - SP - Contador |
Q1947091
Contabilidade Geral
Considerando um equipamento industrial, que foi adquirido em 1º de janeiro de 2021, pelo valor líquido de impostos de R$ 7.000.000,00, o valor de realização ao final da
vida útil equivale a 10% do seu valor de custo, e a vida
útil estimada desse equipamento foi de 8 anos, assinale
a alternativa que apresenta o valor, em reais, do equipamento (custo menos depreciação) ao final de um ano.
Ano: 2022
Banca:
VUNESP
Órgão:
Câmara de Orlândia - SP
Prova:
VUNESP - 2022 - Câmara de Orlândia - SP - Contador |
Q1947086
Contabilidade Geral
A propriedade (terreno ou edifício – ou parte de edifício
– ou ambos) mantida (pelo proprietário ou pelo arrendatário como ativo de direito de uso) para auferir aluguel,
valorizar capital ou para ambos é definição de:
Ano: 2022
Banca:
AMAUC
Órgão:
Prefeitura de Peritiba - SC
Prova:
AMAUC - 2022 - Prefeitura de Peritiba - SC - Contador |
Q1946934
Contabilidade Geral
O montante gasto ou o valor necessário para adquirir um
ativo na data da sua aquisição ou construção refere-se:
Ano: 2022
Banca:
AMAUC
Órgão:
Prefeitura de Peritiba - SC
Prova:
AMAUC - 2022 - Prefeitura de Peritiba - SC - Auxiliar de Contabilidade |
Q1946896
Contabilidade Geral
No balanço patrimonial, a conta que demonstra os
direitos que tenham por objeto bens incorpóreos
destinados à manutenção da companhia ou exercidos
com essa finalidade, é chamada de:
Ano: 2022
Banca:
AMAUC
Órgão:
Prefeitura de Peritiba - SC
Prova:
AMAUC - 2022 - Prefeitura de Peritiba - SC - Auxiliar de Contabilidade |
Q1946882
Contabilidade Geral
Texto associado
O texto seguinte servirá de base para responder à questão.
Em relação à Demonstração de Resultado do Exercício a seguir, responda:

O valor da Devolução de vendas é de:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946644
Contabilidade Geral
Uma indústria adquiriu uma máquina para fabricação de peças automotivas, em 1º de fevereiro de 2020. Para aquisição
da máquina, a empresa deveria desembolsar R$ 210.000,00 à vista. Como não dispunha desse montante, a empresa financiou o pagamento da máquina junto ao fornecedor em 48 parcelas mensais de R$ 5.000,00, totalizando R$ 240.000,00.
Adicionalmente, a empresa ainda desembolsou R$ 5.000,00 para transportar a máquina da sede do fornecedor ao local
de sua instalação; R$ 10.000,00 com tributos não recuperáveis; e, R$ 2.000,00 com seguro no transporte. A empresa
incorreu em gastos com instalação de R$ 7.000,00. Findada a instalação, a fase de testes do funcionamento da máquina
gerou custos de R$ 3.000,00. Devidamente instalada e testada, a máquina ficou apta para produzir em 1º de maio de
2020. Posteriormente, a empresa pagou R$ 3.000,00 para realização de um curso para treinamento de seus empregados
para operar o equipamento. O método adotado para cálculo da depreciação foi o linear, considerando valor residual
de 10% do custo de aquisição. A vida útil estimada foi de oito anos. Ao longo do ano de 2021, a máquina ficou ociosa
por um período de 60 dias. Considerando essas informações e, ainda, de acordo com a NBC TG 27 (R4) – Ativo Imobilizado, o saldo da conta de depreciação acumulada dessa máquina, em 31/12/2021, foi de:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946643
Contabilidade Geral
Determinada empresa atuante no ramo de fabricação de telhas de zinco adquiriu uma máquina de corte nova em
31/07/2021, pagando por ela o valor de R$ 95.000,00, mais custos de preparação do local de R$ 5.000,00. Em 01/08/2021,
a máquina foi colocada em operação e a taxa de depreciação estipulada foi de 12% ao ano. Ocorre que, em dezembro,
as instalações da fábrica foram atingidas por uma forte chuva de verão, ocasionando um alagamento no setor de corte
e provocando danos elétricos na referida máquina, reduzindo, assim, sua capacidade de produção. Após consultas a
especialistas, o valor recuperável da máquina foi estimado em R$ 87.000,00. Diante da situação descrita, e com base
na NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos, assinale a afirmativa correta.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946642
Contabilidade Geral
A empresa Fonte Eterna Ltda. é uma varejista do ramo de roupas e calçados, e os estoques de mercadorias são o item
mais importante de seu patrimônio. Josué, o contador da empresa, está sempre atento às mudanças nas Normas Brasileiras de Contabilidade, a fim de evidenciar este importante componente do Balanço Patrimonial da forma mais fidedigna possível. Com base na NBC que rege o assunto, a NBC TG 16 (R2), assinale a afirmativa INCORRETA.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946637
Contabilidade Geral
Um empresário do ramo imobiliário está disposto a aproveitar as oportunidades. A personalidade de quem assume
riscos possibilita que ele prospere em situações que outros julgariam arriscadas e estressantes. Sem perder o ânimo
pelos obstáculos financeiros, esse empresário continua a construir seu patrimônio líquido ao desenvolver novos projetos. O conhecimento dos conceitos contábeis ancora sua análise e suas decisões. Diante do exposto, relacione adequadamente os respectivos itens.
1. Ativo.
2. Passivo.
3. Balanço Patrimonial.
4. Patrimônio Líquido.
5. Estoque.
6. Capital Nominal.
( ) Bens de propriedade da empresa; pertence, consequentemente, ao ativo.
( ) É o mais importante relatório gerado pela contabilidade. Através dele pode-se identificar a saúde financeira e econômica da empresa no fim do ano ou em qualquer data prefixada.
( ) Importância que os proprietários investem inicialmente na empresa.
( ) Significa as obrigações exigíveis da empresa, ou seja, as dívidas que serão cobradas, reclamadas a partir da data de seu vencimento. É denominado também passivo exigível, procurando-se, neste caso, dar mais ênfase ao aspecto exigibilidade.
( ) Conjunto de bens e direitos de propriedade da empresa. São itens positivos do patrimônio; trazem benefícios, proporcionam ganho para a empresa.
( ) Representa o total das aplicações dos proprietários na empresa.
A sequência está correta em
1. Ativo.
2. Passivo.
3. Balanço Patrimonial.
4. Patrimônio Líquido.
5. Estoque.
6. Capital Nominal.
( ) Bens de propriedade da empresa; pertence, consequentemente, ao ativo.
( ) É o mais importante relatório gerado pela contabilidade. Através dele pode-se identificar a saúde financeira e econômica da empresa no fim do ano ou em qualquer data prefixada.
( ) Importância que os proprietários investem inicialmente na empresa.
( ) Significa as obrigações exigíveis da empresa, ou seja, as dívidas que serão cobradas, reclamadas a partir da data de seu vencimento. É denominado também passivo exigível, procurando-se, neste caso, dar mais ênfase ao aspecto exigibilidade.
( ) Conjunto de bens e direitos de propriedade da empresa. São itens positivos do patrimônio; trazem benefícios, proporcionam ganho para a empresa.
( ) Representa o total das aplicações dos proprietários na empresa.
A sequência está correta em
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946619
Contabilidade Geral
Uma fabricante apresentou as seguintes informações sobre a produção e a venda do Produto A:
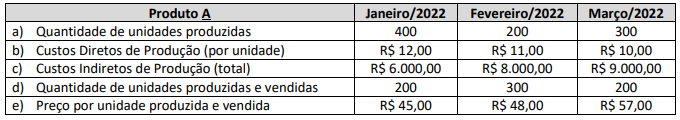
Outras informações:
• Em janeiro de 2022, o estoque inicial de unidades em produção e/ou produzidas do Produto A foi igual a zero.
• A fabricante produz e comercializa somente o Produto A e trabalhou com sua capacidade normal de produção.
• A fabricante apropria seus custos pelo “Custeio por Absorção” na produção do Produto A.
• Todo o processo de produção iniciado em cada mês foi finalizado dentro do próprio mês.
• A fabricante utiliza o critério PEPS para valoração dos estoques do Produto A.
Considerando exclusivamente as informações disponibilizadas e a Norma Brasileira de Contabilidade NBC TG 16 (R2) – Estoques, assinale o valor total do Custo dos Produtos Vendidos, respectivamente, no encerramento dos meses de janeiro, fevereiro e março de 2022.
Outras informações:
• Em janeiro de 2022, o estoque inicial de unidades em produção e/ou produzidas do Produto A foi igual a zero.
• A fabricante produz e comercializa somente o Produto A e trabalhou com sua capacidade normal de produção.
• A fabricante apropria seus custos pelo “Custeio por Absorção” na produção do Produto A.
• Todo o processo de produção iniciado em cada mês foi finalizado dentro do próprio mês.
• A fabricante utiliza o critério PEPS para valoração dos estoques do Produto A.
Considerando exclusivamente as informações disponibilizadas e a Norma Brasileira de Contabilidade NBC TG 16 (R2) – Estoques, assinale o valor total do Custo dos Produtos Vendidos, respectivamente, no encerramento dos meses de janeiro, fevereiro e março de 2022.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946618
Contabilidade Geral
Em 31/12/X0, uma empresa apresentou prejuízo. Como havia perspectivas de lucros futuros, a empresa reconheceu
um crédito fiscal, contabilizando-o como imposto de renda diferido, de acordo com as diretrizes do NBC TG 32 (R4) –
Tributos sobre o Lucro. Assinale, a seguir, a opção que indica onde deve ser contabilizado o crédito fiscal no balanço
patrimonial da empresa, de acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946617
Contabilidade Geral
Em 01/01/X0, uma empresa adquiriu um ar-condicionado para utilizar em seu escritório por R$ 4.000,00 à vista. A
empresa pagou o frete de R$ 200,00 e a instalação de R$ 1.600,00. Na data, a empresa esperava utilizar o ar-condicionado durante oito anos e vendê-lo por R$ 1.000,00. Considerando as informações disponibilizadas, a despesa anual de
depreciação do ar-condicionado será de:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946616
Contabilidade Geral
Uma companhia aérea foi acionada na Justiça por um passageiro que teve sua bagagem extraviada. Os contadores da
companhia aérea julgaram que a perda da causa na Justiça era provável e conseguiam estimar o valor da obrigação de
modo confiável. Assinale, a seguir, o tratamento contábil da causa pela contabilidade da companhia aérea.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946615
Contabilidade Geral
Uma sociedade empresária iniciou suas atividades em janeiro de 2021 e, ao final de dezembro de 2021, apresentou o
seguinte Balancete de Verificação:
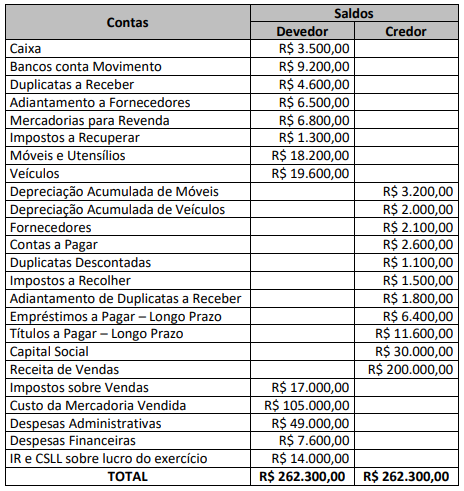
Considerando somente os dados apresentados e de acordo com a NBC TG 16 (R5) – Apresentação das Demonstrações Contábeis e a Lei nº 6.404/76 – Lei das Sociedades por Ações, após a apuração do resultado do exercício serão evidenciados no Balanço Patrimonial em 31/12/2021:
Considerando somente os dados apresentados e de acordo com a NBC TG 16 (R5) – Apresentação das Demonstrações Contábeis e a Lei nº 6.404/76 – Lei das Sociedades por Ações, após a apuração do resultado do exercício serão evidenciados no Balanço Patrimonial em 31/12/2021:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946613
Contabilidade Geral
Uma empresa comercial realizou as seguintes operações em março de 2022:
• Adquiriu mercadorias para revenda por R$ 36.400,00.
• Arcou com custos de transporte das mercadorias adquiridas no valor de R$ 580,00.
• Vendeu por R$ 50.960,00 parte das mercadorias adquiridas.
Outras informações: • As operações ocorreram dentro do mesmo Estado, sendo a alíquota interna do ICMS de 18%, sem variações nas operações de compra e venda das mercadorias.
• A apuração do imposto é feita pelo regime normal (ICMS Normal).
• Havia um saldo de ICMS a Recuperar no valor de R$ 1.300,00.
Considerando que essas foram as únicas operações ocorridas no período, após a apuração do ICMS referente a março de 2022, a empresa apresentará:
• Adquiriu mercadorias para revenda por R$ 36.400,00.
• Arcou com custos de transporte das mercadorias adquiridas no valor de R$ 580,00.
• Vendeu por R$ 50.960,00 parte das mercadorias adquiridas.
Outras informações: • As operações ocorreram dentro do mesmo Estado, sendo a alíquota interna do ICMS de 18%, sem variações nas operações de compra e venda das mercadorias.
• A apuração do imposto é feita pelo regime normal (ICMS Normal).
• Havia um saldo de ICMS a Recuperar no valor de R$ 1.300,00.
Considerando que essas foram as únicas operações ocorridas no período, após a apuração do ICMS referente a março de 2022, a empresa apresentará:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946612
Contabilidade Geral
Uma sociedade empresária apresentou, ao final do exercício social de 2021, as seguintes informações sobre o estoque
de mercadorias para revenda:
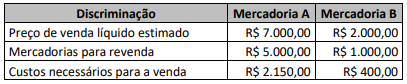
Informações adicionais:
• Não existem estoques iniciais de nenhuma das mercadorias.
• Os estoques estão registrados pelo custo de aquisição.
• As mercadorias são avaliadas separadamente.
Considerando somente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, o valor de Perdas Estimadas para Redução ao Valor Recuperável e o valor de Estoques de Mercadorias para Revenda, assinale a composição do valor contábil líquido de cada tipo de mercadoria em 31/12/2021.
Informações adicionais:
• Não existem estoques iniciais de nenhuma das mercadorias.
• Os estoques estão registrados pelo custo de aquisição.
• As mercadorias são avaliadas separadamente.
Considerando somente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, o valor de Perdas Estimadas para Redução ao Valor Recuperável e o valor de Estoques de Mercadorias para Revenda, assinale a composição do valor contábil líquido de cada tipo de mercadoria em 31/12/2021.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946611
Contabilidade Geral
Uma sociedade empresária adquiriu uma máquina para uso, cuja data de início de operações foi em 01/07/2018, sobre
a qual apresentou as seguintes informações:
Valor da máquina R$ 154.000,00 Tributos recuperáveis R$ 18.480,00 Tributos não recuperáveis R$ 15.400,00 Gastos iniciais de transporte R$ 1.580,00 Gastos de instalação R$ 3.800,00 Valor residual R$ 7.815,00 Vida útil 5 anos Taxa de depreciação anual 20%
Outras informações:
• A sociedade empresária utiliza o método de depreciação linear.
• Não houveram indicativos de perda desde o início de suas operações até 31/12/2021.
Considerando somente as informações apresentadas e de acordo com a NBC TG 27 (R4) – Ativo Imobilizado, o valor contábil líquido da máquina, em 31/12/2021, corresponde a:
Valor da máquina R$ 154.000,00 Tributos recuperáveis R$ 18.480,00 Tributos não recuperáveis R$ 15.400,00 Gastos iniciais de transporte R$ 1.580,00 Gastos de instalação R$ 3.800,00 Valor residual R$ 7.815,00 Vida útil 5 anos Taxa de depreciação anual 20%
Outras informações:
• A sociedade empresária utiliza o método de depreciação linear.
• Não houveram indicativos de perda desde o início de suas operações até 31/12/2021.
Considerando somente as informações apresentadas e de acordo com a NBC TG 27 (R4) – Ativo Imobilizado, o valor contábil líquido da máquina, em 31/12/2021, corresponde a:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946610
Contabilidade Geral
Uma indústria comercializa o Produto A e dá garantias contratuais aos clientes no momento da venda desse seu produto. Como política de produção e comercialização já adotada há alguns anos, os clientes estarão cobertos pelo custo
da reparação ou até mesmo substituição, caso surjam defeitos no produto em até doze meses a contar da data da
venda (evento que cria obrigação). A indústria vem trabalhando para aprimorar todo o processo produtivo do Produto
A na busca de minimizar os acionamentos dessas garantias, mas, por meio de levantamento técnico com base em
experiências passadas, é provável que alguns clientes acionem as garantias. Apesar do otimismo com a qualidade do
seu produto, a indústria considera R$ 80.000,00 uma estimativa confiável a ser utilizada no próximo exercício social
para liquidar os custos de garantias para reparação ou substituição, caso sejam detectados defeitos em Produtos A
vendidos. Considerando-se exclusivamente as informações apresentadas e a NBC TG 25 (R2) – Provisões, Passivos
Contingentes e Ativos Contingentes, a indústria deverá reconhecer o valor de R$ 80.000,00 como:

 Conheça nossos planos