Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819259
Contabilidade Geral
Os Balanços Patrimoniais publicados por uma empresa, em 31/12/2022 e 31/12/2023, e a Demonstração do Resultado do
ano 2023 são apresentados a seguir:
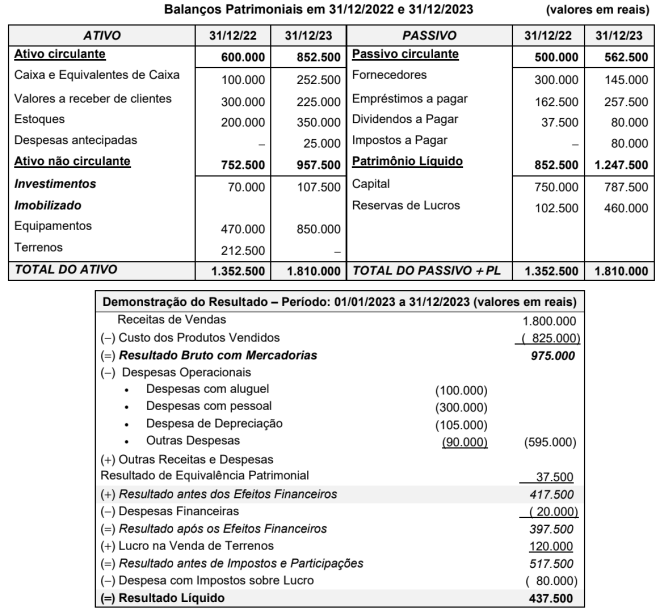
Durante o ano de 2023, não foi efetuado qualquer pagamento de empréstimos (nem principal, nem despesas financeiras) e os equipamentos foram adquiridos à vista.
Os valores correspondentes ao Caixa das Atividades Operacionais e ao Caixa das Atividades de Investimento foram, respectivamente e em reais,
Durante o ano de 2023, não foi efetuado qualquer pagamento de empréstimos (nem principal, nem despesas financeiras) e os equipamentos foram adquiridos à vista.
Os valores correspondentes ao Caixa das Atividades Operacionais e ao Caixa das Atividades de Investimento foram, respectivamente e em reais,
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819258
Contabilidade Geral
Um equipamento industrial foi adquirido por uma empresa que pagou os seguintes valores, à vista, para dispor desse bem nascondições de uso:
• Pagamento ao fornecedor do equipamento.............................. R$ 1.400.000
• Gastos com transporte do equipamento até a sede da empresa.............................. R$ 600.000
• Gastos com mão de obra para instalação e customização do equipamento............................. R$ 160.000
A aquisição foi feita no dia 12/06/2023 e o equipamento começou a ser utilizado pela empresa no dia 01/07/2023. A vida útil definida para o equipamento pela empresa foi 8 anos e o valor residual estimado para sua venda, no final do prazo de vida útil, foi R$ 800.000.
Sabendo que a empresa adota o método das quotas constantes para a determinação da despesa de depreciação e não identificada a necessidade de ajuste ao valor recuperável, o saldo contábil evidenciado para o equipamento no Balanço Patrimonial de 31/12/2024 foi, em reais:
• Pagamento ao fornecedor do equipamento.............................. R$ 1.400.000
• Gastos com transporte do equipamento até a sede da empresa.............................. R$ 600.000
• Gastos com mão de obra para instalação e customização do equipamento............................. R$ 160.000
A aquisição foi feita no dia 12/06/2023 e o equipamento começou a ser utilizado pela empresa no dia 01/07/2023. A vida útil definida para o equipamento pela empresa foi 8 anos e o valor residual estimado para sua venda, no final do prazo de vida útil, foi R$ 800.000.
Sabendo que a empresa adota o método das quotas constantes para a determinação da despesa de depreciação e não identificada a necessidade de ajuste ao valor recuperável, o saldo contábil evidenciado para o equipamento no Balanço Patrimonial de 31/12/2024 foi, em reais:
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819256
Contabilidade Geral
As aplicações financeiras, cujas características são apresentadas na tabela a seguir, foram realizadas no dia 30/11/2023 por
uma empresa. Todas as aplicações têm data de vencimento em 2025 e os valores justos de cada classificação, em 31/12/2023,
constam da última coluna da tabela:
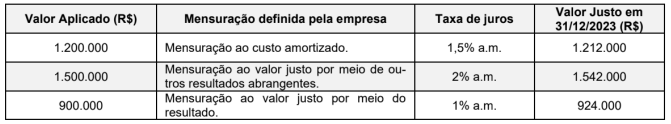
O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
Ano: 2025
Banca:
FURG
Órgão:
Prefeitura de Rodeio - SC
Prova:
FURG - 2025 - Prefeitura de Rodeio - SC - Auditor Fiscal |
Q3818779
Contabilidade Geral
Sobre a apresentação das demonstrações financeiras,
julgue as assertivas a seguir:
I.As demonstrações podem ser mais compreensíveis pela apresentação de informação em milhares ou milhões de unidades da moeda de apresentação. Esse procedimento é aceitável, desde que haja divulgação do nível de arredondamento.
II.Quando a entidade não opera dentro de ciclo operacional claramente identificável, como instituições financeiras, estas podem substituir a classificação dos ativos e passivos em circulantes e não circulantes no balanço patrimonial por apresentação por ordem crescente ou decrescente de liquidez.
III.Ao apresentar a demonstração do resultado separada da demonstração do resultado abrangente, a entidade não deve apresentar a demonstração do resultado incluída na demonstração do resultado abrangente.
É correto o que se afirma em:
I.As demonstrações podem ser mais compreensíveis pela apresentação de informação em milhares ou milhões de unidades da moeda de apresentação. Esse procedimento é aceitável, desde que haja divulgação do nível de arredondamento.
II.Quando a entidade não opera dentro de ciclo operacional claramente identificável, como instituições financeiras, estas podem substituir a classificação dos ativos e passivos em circulantes e não circulantes no balanço patrimonial por apresentação por ordem crescente ou decrescente de liquidez.
III.Ao apresentar a demonstração do resultado separada da demonstração do resultado abrangente, a entidade não deve apresentar a demonstração do resultado incluída na demonstração do resultado abrangente.
É correto o que se afirma em:
Ano: 2025
Banca:
FURG
Órgão:
Prefeitura de Rodeio - SC
Prova:
FURG - 2025 - Prefeitura de Rodeio - SC - Auditor Fiscal |
Q3818773
Contabilidade Geral
"__________ é um recurso econômico presente
controlado pela entidade como resultado de eventos
passados. Recurso econômico é um direito que tem o
potencial de produzir benefícios econômicos."
No que tange ao patrimônio, assinale a alternativa que corretamente preenche a lacuna no excerto:
No que tange ao patrimônio, assinale a alternativa que corretamente preenche a lacuna no excerto:
Ano: 2025
Banca:
IV - UFG
Órgão:
SEBRAE-GO
Prova:
IV - UFG - 2025 - SEBRAE-GO - Analista Técnico I - Atendimento - Edital nº 5 |
Q3812571
Contabilidade Geral
Se o ativo circulante de uma empresa é R$ 5.500,00 e o
passivo circulante é R$ 3.000,00, qual é o valor do capital
de giro?
Q3810707
Contabilidade Geral
O Balanço Patrimonial é uma das demonstrações financeiras
mais importantes, pois apresenta a posição contábil e financeira
de uma entidade em determinado momento. Considerando os
princípios contábeis e normas internacionais de contabilidade
(IFRS), indique a alternativa correta que traz a melhor definição
conceitual sobre a função e composição do Balanço Patrimonial.
Q3810705
Contabilidade Geral
Uma empresa apresentou o seguinte balancete de
verificação parcial no encerramento do período contábil:
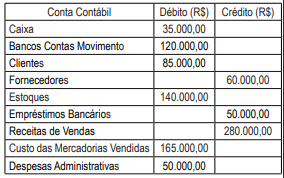
Após a revisão do balancete, foram identificados os seguintes ajustes que ainda não foram lançados:
• Reconhecimento de despesas financeiras de R$ 5.000 relacionadas a encargos bancários.
• Registro de um desconto concedido a clientes no valor de R$ 8.000.
• Correção de um erro no lançamento de uma receita adicional de R$ 12.000, que foi registrada no passivo por engano.
• Ajuste de um pagamento antecipado a fornecedores no valor de R$ 10.000, que estava erroneamente alocado como despesa administrativa.
• Ajuste de um saldo indevido no ativo circulante de R$ 15.000, referente a uma duplicata vencida e incobrável.
Com base nos ajustes identificados, o saldo total correto do balancete de verificação, considerando os valores já apresentados e os ajustes necessários, será:
Após a revisão do balancete, foram identificados os seguintes ajustes que ainda não foram lançados:
• Reconhecimento de despesas financeiras de R$ 5.000 relacionadas a encargos bancários.
• Registro de um desconto concedido a clientes no valor de R$ 8.000.
• Correção de um erro no lançamento de uma receita adicional de R$ 12.000, que foi registrada no passivo por engano.
• Ajuste de um pagamento antecipado a fornecedores no valor de R$ 10.000, que estava erroneamente alocado como despesa administrativa.
• Ajuste de um saldo indevido no ativo circulante de R$ 15.000, referente a uma duplicata vencida e incobrável.
Com base nos ajustes identificados, o saldo total correto do balancete de verificação, considerando os valores já apresentados e os ajustes necessários, será:
Q3810700
Contabilidade Geral
A correta estruturação do patrimônio de uma entidade é essencial para sua gestão estratégica e tomada de decisão. A equação
contábil fundamental e os princípios de reconhecimento patrimonial definem a base para análise econômica e financeira da empresa.
Considerando as configurações do patrimônio e suas implicações na avaliação contábil, marque o item correto.
Ano: 2025
Banca:
IV - UFG
Órgão:
GoiásFomento
Prova:
IV - UFG - 2025 - GoiásFomento - Analista de Desenvolvimento - Contador |
Q3809946
Contabilidade Geral
A equação básica da contabilidade ou equação patrimonial
é expressa pelos elementos do patrimônio, representando a
estrutura financeira da entidade. A equação básica da
contabilidade é representada por:
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Agente Administrativo |
Q3806762
Contabilidade Geral
A Prefeitura de Vila Esperança contratou uma empresa
para fornecer equipamentos de informática às escolas da
rede municipal. Durante a análise contábil, a equipe
identificou os seguintes dados do Balanço Patrimonial da
empresa:
• Caixa disponível: R$ 50.000,00
• Estoque de equipamentos: R$ 120.000,00
• Contas a receber de clientes: R$ 80.000,00
• Fornecedores a pagar: R$ 60.000,00
• Empréstimos bancários de curto prazo: R$ 40.000,00
• Capital social: R$ 120.000,00
• Lucros acumulados: R$ 30.000,00
Com base nas informações apresentadas, assinale a alternativa que indica CORRETAMENTE onde cada item deve ser registrado no Balanço Patrimonial.
• Caixa disponível: R$ 50.000,00
• Estoque de equipamentos: R$ 120.000,00
• Contas a receber de clientes: R$ 80.000,00
• Fornecedores a pagar: R$ 60.000,00
• Empréstimos bancários de curto prazo: R$ 40.000,00
• Capital social: R$ 120.000,00
• Lucros acumulados: R$ 30.000,00
Com base nas informações apresentadas, assinale a alternativa que indica CORRETAMENTE onde cada item deve ser registrado no Balanço Patrimonial.
Ano: 2025
Banca:
Avança SP
Órgão:
SAAE de Cerquilho - SP
Prova:
Avança SP - 2025 - SAAE de Cerquilho - SP - Assistente Administrativo |
Q3798249
Contabilidade Geral
Assinale a alternativa que descreve corretamente
o Balanço em Contabilidade:
Ano: 2025
Banca:
Unesc
Órgão:
Prefeitura de Jaguaruna - SC
Prova:
Unesc - 2025 - Prefeitura de Jaguaruna - SC - Auxiliar Contábil |
Q3797391
Contabilidade Geral
As demonstrações contábeis são a representação
estruturada da posição patrimonial e financeira da
entidade. Sobre a estrutura do Balanço Patrimonial,
conforme a legislação vigente e normas técnicas, analise
as afirmativas a seguir.
I.O Ativo deve ser agrupado em Circulante e Não Circulante, sendo que o Não Circulante inclui ativos realizáveis a longo prazo, investimentos, imobilizado e intangível.
II.O Passivo Circulante compreende as obrigações que devem ser liquidadas no exercício social seguinte ou no ciclo operacional, o que for maior.
III.O Patrimônio Líquido é composto exclusivamente pelo Capital Social e pelos Lucros Acumulados, sendo vedada a existência de reservas de capital ou de reavaliação.
IV.As contas de compensação, quando relevantes, devem ser apresentadas no corpo do Balanço Patrimonial somando-se ao Ativo Total para fins de apuração do resultado.
Assinale a alternativa que apresenta somente as proposições CORRETAS:
I.O Ativo deve ser agrupado em Circulante e Não Circulante, sendo que o Não Circulante inclui ativos realizáveis a longo prazo, investimentos, imobilizado e intangível.
II.O Passivo Circulante compreende as obrigações que devem ser liquidadas no exercício social seguinte ou no ciclo operacional, o que for maior.
III.O Patrimônio Líquido é composto exclusivamente pelo Capital Social e pelos Lucros Acumulados, sendo vedada a existência de reservas de capital ou de reavaliação.
IV.As contas de compensação, quando relevantes, devem ser apresentadas no corpo do Balanço Patrimonial somando-se ao Ativo Total para fins de apuração do resultado.
Assinale a alternativa que apresenta somente as proposições CORRETAS:
Ano: 2025
Banca:
Unesc
Órgão:
Prefeitura de Jaguaruna - SC
Prova:
Unesc - 2025 - Prefeitura de Jaguaruna - SC - Contador |
Q3796704
Contabilidade Geral
Os métodos de avaliação de estoques representam critérios técnicos fundamentais para mensurar corretamente os valores atribuídos aos bens armazenados e, consequentemente, para apuração do custo das vendas e do resultado contábil. Entre os principais métodos consagrados pela contabilidade geral estão o PEPS (primeiro a entrar, primeiro a sair), o UEPS (último a entrar, primeiro a sair) e a média ponderada móvel, cada qual influenciando diretamente o custo atribuído às mercadorias vendidas e ao valor do estoque remanescente. Considerando esses conceitos fundamentais, assinale a alternativa correta:
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Imbé - RS - Auditor Fiscal da Receita Municipal - Bloco I |
Q3795398
Contabilidade Geral
Em 31/12/2024, a Cia Alfa Beta apresentava os seguintes saldos e informações para
fins de classificação no Balanço Patrimonial.
• Disponibilidades: R$ 120.000 • Clientes com expectativa de liquidação em até 15 meses: R$ 80.000 • Empréstimo contraído com vencimento em 10 meses: R$ 60.000 • Empréstimo contraído com vencimento em 26 meses: R$ 150.000 • Estoques com expectativa de vendas em 8 meses: R$ 90.000 • Outras exigibilidades com vencimento em 18 meses: R$ 40.000
Considerando o disposto na NBC TG 26 (R5) e que o ciclo operacional da entidade é de 12 meses, assinale a alternativa que apresenta, respectivamente, os saldos do Ativo Circulante e do Passivo Circulante em 31/12/2024.
• Disponibilidades: R$ 120.000 • Clientes com expectativa de liquidação em até 15 meses: R$ 80.000 • Empréstimo contraído com vencimento em 10 meses: R$ 60.000 • Empréstimo contraído com vencimento em 26 meses: R$ 150.000 • Estoques com expectativa de vendas em 8 meses: R$ 90.000 • Outras exigibilidades com vencimento em 18 meses: R$ 40.000
Considerando o disposto na NBC TG 26 (R5) e que o ciclo operacional da entidade é de 12 meses, assinale a alternativa que apresenta, respectivamente, os saldos do Ativo Circulante e do Passivo Circulante em 31/12/2024.
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Imbé - RS - Auditor Fiscal da Receita Municipal - Bloco I |
Q3795397
Contabilidade Geral
Uma entidade que elabora suas demonstrações contábeis conforme a
NBC TG 26 (R5) possui um passivo cuja liquidação está prevista para ocorrer após os 12 meses
seguintes à data de fechamento das demonstrações. Considerando as regras de apresentação e
classificação dessa Norma, assinale a alternativa correta.
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Imbé - RS - Auditor Fiscal da Receita Municipal - Bloco I |
Q3795388
Contabilidade Geral
Segundo lição de Lins (2017), são exemplos de eventos que, se relevantes, acarretam
incertezas quanto ao futuro da empresa e que, quando relevantes, demandam a inclusão no relatório:
I. Existência de incerteza relativa ao desfecho futuro de litígio excepcional ou ação regulatória.
II. A retirada de algum sócio investidor durante fase pré-operacional.
III. Grande catástrofe que tenha tido, ou continue a ter, efeito significativo sobre a posição patrimonial e financeira da entidade.
IV. Multas e restrições judiciais.
Quais estão corretos?
I. Existência de incerteza relativa ao desfecho futuro de litígio excepcional ou ação regulatória.
II. A retirada de algum sócio investidor durante fase pré-operacional.
III. Grande catástrofe que tenha tido, ou continue a ter, efeito significativo sobre a posição patrimonial e financeira da entidade.
IV. Multas e restrições judiciais.
Quais estão corretos?
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Contador |
Q3794268
Contabilidade Geral
A Norma Brasileira de Contabilidade (NBC) TG 25 (R2)
estabelece critérios distintos para o reconhecimento de
provisões e a divulgação de passivos contingentes.
Considerando o disposto na norma, analise as
afirmativas a seguir.
I. Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado, é provável a saída de recursos e o valor pode ser estimado com confiabilidade.
II. Um passivo contingente refere-se a uma obrigação possível que resulta de eventos passados, cuja existência será confirmada apenas pela ocorrência futura de eventos incertos, ou uma obrigação presente cuja saída de recursos não é provável ou o valor não pode ser estimado.
III. Um passivo contingente nunca deve ser reconhecido no Balanço Patrimonial, mas deve ser divulgado em nota explicativa, a menos que a possibilidade de saída de recursos seja classificada como remota.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
I. Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado, é provável a saída de recursos e o valor pode ser estimado com confiabilidade.
II. Um passivo contingente refere-se a uma obrigação possível que resulta de eventos passados, cuja existência será confirmada apenas pela ocorrência futura de eventos incertos, ou uma obrigação presente cuja saída de recursos não é provável ou o valor não pode ser estimado.
III. Um passivo contingente nunca deve ser reconhecido no Balanço Patrimonial, mas deve ser divulgado em nota explicativa, a menos que a possibilidade de saída de recursos seja classificada como remota.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Agente Administrativo |
Q3791193
Contabilidade Geral
O Balanço Patrimonial é uma ferramenta contábil
essencial para qualquer organização, seja pública ou
privada, pois permite visualizar de forma clara e
sistemática a situação financeira em determinado
momento. Por meio dele, gestores e administradores
conseguem analisar o comportamento dos recursos da
entidade, compreender a movimentação de ativos e
passivos, identificar oportunidades de redução de custos,
orientar decisões estratégicas e financeiras, bem como
fornecer informações confiáveis a órgãos de controle,
investidores e parceiros.
Diante disso, considere as afirmativas a seguir, marque a alternativa correta, sobre as finalidades do Balanço Patrimonial:
Diante disso, considere as afirmativas a seguir, marque a alternativa correta, sobre as finalidades do Balanço Patrimonial:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Auditor Fiscal da Receita Municipal |
Q3785459
Contabilidade Geral
Considere as seguintes informações:
- Total do Ativo: R$ 2.700.000,00.
- Total do Passivo: R$ 1.800.000,00.
- Total do Patrimônio Líquido: R$ 900.000.
Em seguida, ocorreram as seguintes operações:
- Apropriação da folha de pagamento do mês, no valor de R$ 250.000,00, para pagamento no mês seguinte.
- Aquisição, a vista, de mercadorias para estoque, no valor de R$ 150.000,00.
- Compra, a prazo, de veículo para ser utilizado pela empresa, valor da operação: R$ 200.000,00.
Após os registros contábeis, é possível afirmar que:
- Total do Ativo: R$ 2.700.000,00.
- Total do Passivo: R$ 1.800.000,00.
- Total do Patrimônio Líquido: R$ 900.000.
Em seguida, ocorreram as seguintes operações:
- Apropriação da folha de pagamento do mês, no valor de R$ 250.000,00, para pagamento no mês seguinte.
- Aquisição, a vista, de mercadorias para estoque, no valor de R$ 150.000,00.
- Compra, a prazo, de veículo para ser utilizado pela empresa, valor da operação: R$ 200.000,00.
Após os registros contábeis, é possível afirmar que:

 Conheça nossos planos