Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


Com base nessa situação hipotética, julgue o item seguinte, considerando o disposto na legislação societária e no pronunciamento técnico do Comitê de Pronunciamentos Contábeis (CPC) que trata dos critérios de reconhecimento e mensuração aplicáveis a bens da espécie.
A máquina deve ser reconhecida contabilmente pelo seu custo de aquisição, cujo cálculo deve contemplar, entre outros gastos, o preço à vista da máquina na data do reconhecimento.

Com base no rol de contas precedente e em seus respectivos saldos, cujos valores estão em reais, julgue o próximo item.
Os saldos credores somam R$ 82 mil.
Com base no rol de contas precedente e em seus respectivos saldos, cujos valores estão em reais, julgue o próximo item.
Os saldos devedores somam R$ 89 mil.
Com base no rol de contas precedente e em seus respectivos saldos, cujos valores estão em reais, julgue o próximo item.
No rol de contas apresentado, existem sete contas de natureza devedora e cinco contas de natureza credora.
Com base no rol de contas precedente e em seus respectivos saldos, cujos valores estão em reais, julgue o próximo item.
No rol de contas apresentado, há duas contas credoras que não pertencem ao passivo exigível.
Julgue o item a seguir, em relação ao patrimônio contábil.
No cotidiano das entidades contábeis, é impossível ocorrer uma situação patrimonial expressa por ativos + | passivos | = patrimônio líquido, em que a simbologia | x | representa o valor absoluto de x.
Julgue o item a seguir, em relação ao patrimônio contábil.
Ativo + patrimônio líquido < passivo exigível é uma expressão que sintetiza a situação de passivo a descoberto.
Julgue o item a seguir, em relação ao patrimônio contábil.
Os valores expressos em contas de perda estimada com crédito de liquidação duvidosa ou similar e contas da mesma espécie, por representarem retificações em componentes do ativo ou do passivo, estão excluídos da categoria contábil patrimônio.
Julgue o item a seguir, em relação ao patrimônio contábil.
A situação patrimonial de uma entidade é representada graficamente por meio de um desenho, comumente o de uma balança, sendo irrealizável através de demonstrações contábeis.
Julgue o item a seguir, em relação ao patrimônio contábil.
Verifica-se uma situação líquida positiva caso haja, no balanço patrimonial de uma entidade, apenas os saldos especificados a seguir.
caixa e equivalentes: R$ 10.000
contas a receber: R$ 25.000
contas a pagar: R$ 15.000
patrimônio líquido: R$ 20.000
Em 01/12/2024, a empresa adquiriu R$ 23.000 em estoque para pagamento em 180 dias. O valor é considerado relevante para a empresa. Caso o pagamento fosse realizado à vista, o valor da compra seria de R$ 21.000.
No momento da compra, a empresa reconheceu as seguintes modificações em seus elementos patrimoniais:
• Disponibilidades: ..............................................R$ 400.000; • Patrimônio Líquido:..........................................R$ 400.000.
Os serviços são prestados em uma área alugada em um prédio comercial.
Em 2024, a sociedade empresária reconheceu receitas de prestação de serviços de R$ 60.000. O valor foi recebido à vista. Além disso, os custos e as despesas reconhecidos e pagos, relacionados à prestação, foram de R$ 20.000. As receitas são tributáveis e os custos e as despesas são dedutíveis. Ainda, durante o ano, a sociedade empresária foi acionada na justiça por dois vizinhos. O primeiro reclamava que os empregados jogavam lixo no corredor do andar, e pedia R$ 15.000 por danos morais. Já o segundo reclamava que os empregados geravam barulhos excessivos e pedia R$ 10.000 por danos morais. A sociedade empresária julgava que a perda da primeira causa era provável, enquanto da segunda possível.
Considerando que a alíquota do imposto de renda e contribuição social era de 34% e que o valor reconhecido será pago no exercício seguinte, assinale a opção que indica o passivo da sociedade empresária em 31/12/2024.
• Disponibilidades: ..............................................R$ 200.000; • Capital Social: ...................................................R$ 150.000; • Reserva de capital: .............................................R$ 35.000; • Reserva de Lucros: .............................................R$ 15.000.
Em 02/01/2024, ela adquiriu, pela primeira vez, ações de emissão própria, conforme previsto na Lei nº 6.404/76 e modificações, por R$ 20.000.
Em 01/06/2024, a sociedade empresária vendeu todas essas ações por R$ 18.000. Na data, os custos de transação foram de R$ 1.500.
A transação de compra e venda gerou, nas demonstrações contábeis semestrais, de 30/06/2023, o seguinte efeito:
Em 31/12/2024, ela atuou como arrendadora e realizou um arrendamento operacional de um prédio de quatro andares a uma escola em um contrato de dois anos. O prédio estava avaliado no Balanço Patrimonial da sociedade empresária por R$ 800.000.
O aluguel mensal era de R$ 10.000. O primeiro andar da escola era destinado à secretaria e a atendimentos e o restante era destinado às aulas.
Assinale a opção que indica a classificação do prédio no Balanço Patrimonial da sociedade empresária em 31/12/2024:
Os contadores da sociedade empresária W fazem anualmente o teste de recuperabilidade de seus ativos imobilizados, estimando o valor justo líquido de despesas de venda e o valor em uso da máquina. No teste de recuperabilidade realizado, foram constatados os seguintes valores:

Com base nas informações acima e no CPC 01 (R1), assinale a alternativa que indica o efeito total no resultado em 31/12/X3.
As avaliações acerca do grau de incerteza atrelado ao fluxo de benefícios econômicos futuros devem ser feitas com base na evidência disponível quando da elaboração das demonstrações contábeis.
Os ajustes para manutenção do capital são considerados parte do patrimônio líquido e do lucro.
O conceito de probabilidade deve ser adotado nos critérios de reconhecimento para determinar o grau de incerteza dos benefícios econômicos futuros.
A contabilização da despesa com folha de pagamento permite o alcance da comparabilidade entre organizações.
A empresa Tá Fácil S.A. apresentou, em 30/11/2023, os seguintes saldos em seu Balanço Patrimonial:
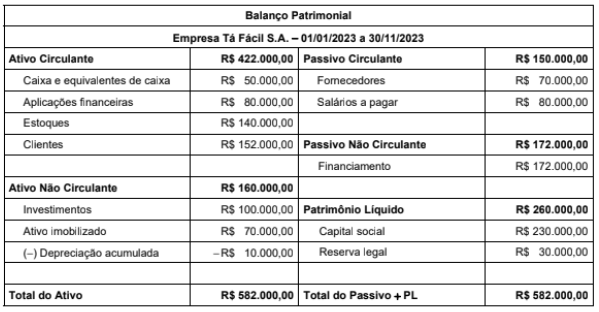
Durante o mês de dezembro de 2023, a empresa Tá Fácil S.A. realizou as seguintes transações:
- Venda de mercadorias à vista no valor de R$ 60.000,00, sendo que o custo das mercadorias vendidas correspondente foi de R$ 27.000,00;
- Pagamento de parte do saldo da conta de salários a pagar no valor de R$ 20.000,00;
- Recebimento de parte do saldo da conta de clientes no valor de R$ 52.000.00;
- Reconhecimento de depreciação mensal no valor de R$ 800,00;
- Compra a prazo de mercadorias no valor de R$ 45.000,00.
Com base apenas nas informações fornecidas e considerando as transações ocorridas durante o mês de dezembro, o Balanço Patrimonial da empresa Tá Fácil S.A. apresentará, em 31/12/2023, saldo de

 Conheça nossos planos