Questões de Concurso
Sobre ativo intangível em contabilidade geral
Foram encontradas 432 questões


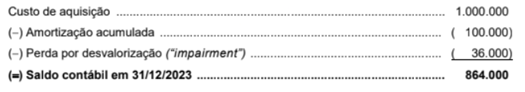
A vida útil definida para o ativo quando da aquisição foi de 20 anos e, no final desse prazo, o valor residual será zero. A empresa adota o método das cotas constantes e realizou, em 31/12/2024, o teste de redução ao valor recuperável (teste de "impairment") com os seguintes valores expressos em reais:
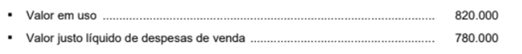
Na Demonstração do Resultado de 2024, a empresa deveria
I. Compra de matéria-prima destinada à produção.
II. Compra de equipamento industrial que será utilizado na produção.
III. Aquisição do direito de uso de determinada marca por um período de 8 anos.
IV. Venda, a prazo, de produtos para recebimento em fevereiro de 2026.
Ao divulgar o Balanço Patrimonial de 31/12/2024, os ativos decorrentes das transações I, II, III e IV foram classificados, respectivamente, como:
(__)O ágio por expectativa de rentabilidade futura gerado internamente pela própria entidade não deve ser reconhecido como um ativo no balanço.
(__)Gastos com pesquisa em um projeto interno devem ser reconhecidos como despesa no período em que são incorridos, sem possibilidade de capitalização nesta fase.
(__)Um ativo intangível com vida útil indefinida não deve ser amortizado, mas deve ser submetido ao teste de redução ao valor recuperável anualmente.
(__)Marcas e listas de clientes desenvolvidas internamente pela empresa podem ser capitalizadas no ativo intangível pelo valor estimado de mercado no encerramento.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Assinale a opção que indica o tratamento contábil dos gastos realizados.
A entidade estimava que os direitos autorais iriam gerar benefícios durante cinco anos, a partir da data da aquisição, e estimava valor residual de zero. Além disso, utilizava o método da linha reta para amortizar os seus ativos intangíveis.
A amortização acumulada dos direitos autorais em 31/12/2025 foi de
Assinale a opção que indica a classificação do software no Balanço Patrimonial da entidade, em 31/12/2025.
Considerando que o banco utiliza o método da linha reta para amortizar os seus ativos intangíveis, a despesa anual de amortização era de
A respeito dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
De acordo com o CPC 01 – Redução ao valor recuperável de ativos, o Goodwill é a diferença entre o valor pago na aquisição e o valor justo dos ativos líquidos adquiridos, sendo registrado como ativo intangível.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Quando o valor justo líquido de despesas de vendas de um ativo exceder o seu valor contábil, será desnecessário estimar o valor em uso do ativo para se concluir que este não sofreu uma perda por desvalorização.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Os gastos realizados na fase de pesquisa de projetos internos destinados à geração de ativos intangíveis somente poderão ser reconhecidos como ativos a partir do momento em que os referidos projetos tiverem alcançado a fase de desenvolvimento.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
O custo de um item do ativo imobilizado deve compreender a estimativa inicial dos gastos previstos para o cumprimento da obrigação assumida pelo adquirente no que se refere à desmontagem e à remoção do item, bem como à restauração do local onde ele está instalado.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
As contribuições para o ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente são gastos que visam gerar benefícios econômicos futuros, mas que não resultam na criação de ativo intangível que se enquadre nos critérios de reconhecimento do CPC.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Se, ao final de determinado exercício, for constatada a redução do valor residual de um item que compõe o ativo imobilizado, o valor depreciável do referido item também deverá ser reduzido.
A respeito da avaliação e mensuração de itens patrimoniais ativos e passivos, julgue o item subsequente.
Além de poder sofrer amortização, um ativo intangível deve ter seu valor recuperável reavaliado ao menos anualmente, ou quando houver indícios de que essa recuperação de valor possa estar comprometida.
Na data da compra foi acordado com o fornecedor que o pagamento seria realizado por Pix e, em decorrência, o hotel obteve uma redução de 5% sobre o preço original.
Assinale a opção que indica a contrapartida da diminuição de R$ 38.000,00 na conta “Disponibilidades”, nas demonstrações contábeis do hotel.
Em 31/12/2023, a entidade constatou que os direitos autorais poderiam trazer benefícios por mais quatro anos, apenas.
Assinale a opção que indica o valor contábil dos direitos autorais no balanço patrimonial da entidade em 31/12/2024.

 Conheça nossos planos