Questões de Concurso
Sobre amortização, depreciação e exaustão em contabilidade geral
Foram encontradas 1.149 questões


Pedro Miguel da Silva e Márcio Elias são proprietários de pequena indústria de laticínios e utilizam dois veículos em sua atividade, sendo um, no valor de R$ 15.000,00, em nome da empresa e outro, no valor de R$ 18.000,00, em nome de Pedro Miguel que por ele recebe da empresa o aluguel mensal de R$ 500,00.
A empresa adota estimativa de cinco anos de vida útil para veículos e contabiliza depreciação mensal pelo método linear, embora as condições citadas já perdurem desde o exercício de 2004.
Em 31 de dezembro de 2005, se tiver observado o Princípio Contábil da Entidade, a empresa deverá ter contabilizado no exercício de 2005 despesas de depreciação no valor de
Um veículo adquirido, em janeiro de 2002, por 220.000, foi vendido, em dezembro de 2004, por 130.000.
Considere que:
- a empresa adotava a taxa de depreciação de 20% a.a sobre o valor de aquisição;
- a depreciação era contabilizada ao fim de cada mês;
O resultado da operação de venda foi:
Custo de aquisição................................. R$ 400 000,00
(−) Depreciação Acumulada.................... (R$ 160 000,00)
(=) Valor contábil..................................... R$ 240 000,00
Durante o ano-calendário, foi encomendado um laudo de avaliação a uma empresa especializada, no qual esta concluiu que o valor de mercado do referido imóvel correspondia a R$ 360 000,00, com uma vida útil restante estimada em 40 anos. O laudo foi aprovado pela assembléia geral da companhia e constituída a respectiva reserva de reavaliação. No final do exercício, a companhia lançou uma despesa de depreciação correspondente a 2% do valor reavaliado do imóvel. Em conseqüência, ela deverá considerar realizada parcialmente a reserva de reavaliação no valor, em R$, de
Pelo método de depreciação das unidades produzidas, o valor da depreciação do período, em reais, será de:
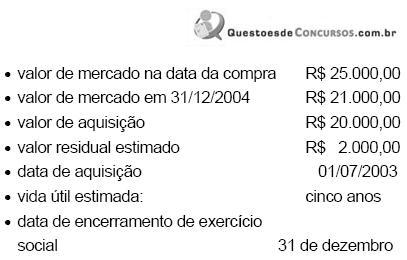
No exercício de 2004 o aludido bem de uso vai gerar encargos de depreciação no valor de
Este ativo está composto das contas
Móveis e Utensílios R$ 120.000,00
Veículos R$ 200.000,00
Edificações R$ 300.000,00
Terrenos R$ 100.000,00
Todos esses elementos foram adquiridos há mais de dois anos, mas estão contabilizados pelo valor original de aquisição, apenas com as atualizações decorrentes dos princípios fundamentais de contabilidade.
No exercício de 2003, para fins de encerramento do exercício social, a empresa deverá contabilizar encargos de depreciação no valor de
A Cia. Saturno, em 31.12.2000, na sua DOAR –
Demonstração das Origens e Aplicações de Recursos
– apresenta como resultado ajustado um prejuízo de
10.000. Os valores ajustados no resultado eram os
seguintes itens:
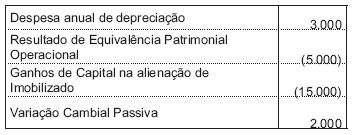
A verificação de um ajuste de Variação Cambial Passiva no resultado, identificado na DOAR de 2000, indica que no exercício ocorreu um lançamento de
No final de 2003, um contador passou para Antônio, para que ele providenciasse a partida dobrada adequada, as seguintes informações referentes aos lançamentos anuais de ajuste da depreciação do imobilizado: máquina operatriz modelo delta, adquirida em 1.º/10/1993 por R$ 48.000,00, depreciação, em dez anos, pelo método de linha reta — cotas constantes, sem valor residual. Nessa situação, seria correto Antônio preparar um lançamento a débito de depreciação e a crédito de depreciação acumulada, no valor de R$ 4.800,00.
Com base na situação hipotética apresentada, julgue o seguintes item
Ao final do 3.º ano, o valor contábil do bem se igualaria, independentemente do método de depreciação escolhido
O desgaste de um bem do ativo imobilizado ocasiona redução no resultado líquido.
A respeito dessa situação hipotética, julgue o item que se segue.
Existindo estoque final, parte do valor da depreciação da indústria deve integrar esse estoque.
Em outubro de 2000, a empresa adquiriu um caminhão por R$ 50.000,00. O procedimento usual de depreciação utilizou o método linear, com resíduo estimado em 10% e vida útil prevista para 5 anos.
No balanço patrimonial de 2003, encerrado em 31 de dezembro, a conta Depreciação Acumulada, em relação a esse veículo, deverá ter saldo credor de
O nosso Ativo Imobilizado consta apenas de Equipamento adquirido por R$ 60.000,00, em abril de 2002, e Veículo comprado em julho do mesmo ano, por R$ 45.000,00, com utilização imediata.
Para fins de apropriar o desgaste físico, nós consideramos a vida útil de 10 anos e 5 anos, respectivamente, com valor residual de 20%. O encargo de depreciação contabilizado no exercício social de aquisição (2002) foi no valor de
Custo de aquisição R$ 200 000,00 (−) Depreciação Acumulada (R$ 120 000,00) (=) Valor contábil R$ 80 000,00
A diretoria da companhia encomendou um laudo de avaliação a uma empresa especializada, a qual constatou que o valor de mercado do imóvel correspondia a R$ 150 000,00, com vida útil restante estimada em 20 anos. O laudo foi aprovado pela assembléia geral da companhia e constituída a respectiva reserva de reavaliação. No final do exercício, a companhia alcançou uma despesa de depreciação correspondente a 2% do valor reavaliado do imóvel. Em conseqüência, ela deverá considerar a reserva de reavaliação realizada parcialmente no valor, em R$, de

 Conheça nossos planos