Questões de Concurso
Sobre amortização, depreciação e exaustão em contabilidade geral
Foram encontradas 1.149 questões


Indique a opção que representa o lançamento a seguir.
D – Exaustão Acumulada
C – Exaustão
I. O valor bruto contábil de um bem é o seu valor de compra/aquisição menos a depreciação.
II. A depreciação começa quando o bem está em condições de uso.
III. Os terrenos rurais e urbanos não são depreciáveis.
verifica-se que está(ão) correta(s)
• Valor do bem adquirido por meio do financiamento do BNDES – R$ 550.000,00; • O valor da obra civil para se colocar a máquina em funcionamento foi de R$ 35.000,00; • A vida útil calculada para o bem foi de 16 anos; • O valor residual do bem total contabilizado foi calculado em 5% do valor do bem adquirido; • O valor do ICMS recuperável foi de 17% do valor do bem; • O valor do frete foi de 10% do valor líquido do bem.
O valor, em Reais, do custo a ser contabilizado do bem, o valor depreciável e a taxa de depreciação serão, respectivamente:
Considerando os dados apresentados e sabendo que no segundo ano de uso cada veículo percorreu uma média de 40 mil km, o valor contábil líquido da frota representa:
O valor depreciável da frota é de:
A empresa Só Rodovias S.A. ganhou a concessão para administrar uma rodovia federal e pagou pelo direito de exploração da atividade o valor de R$ 90.000.000,00. O prazo da concessão é 30 anos e, no final do prazo do contrato, o governo reassume a administração da rodovia. A concessão iniciou-se em 01/01/2015 e no final de 2016 a Só Rodovias S.A. identificou que o valor em uso da concessão havia sofrido uma grande redução, pois a quantidade de usuários da rodovia estava bem abaixo do que havia sido projetado quando a concessão foi adquirida. Em 31/12/2016 a empresa realizou o teste de redução ao valor recuperável (teste de impairment) e o valor em uso calculado para a concessão foi R$75.000.000,00.
Na demonstração do resultado do ano de 2016 a empresa deveria
Uma indústria adquiriu um equipamento produtivo por R$ 320 mil, o qual foi registrado contabilmente e colocado em operação em 13/8/2013. O fabricante estimava a vida útil do equipamento em dez anos. O equipamento será utilizado em dois turnos de oito horas, razão por que será aplicada a depreciação acelerada calculada pelo método da linha reta. A empresa considera um valor residual de 10% para todos os seus equipamentos industriais.
Nessa situação hipotética, considerando-se que a indústria encerra seu exercício social no dia trinta de setembro de cada ano, é correto afirmar que o valor contábil líquido do equipamento apurado para o balanço de 2017 é igual a
O Estado do Rio Grande do Sul adquiriu um veículo nas seguintes condições (em R$ 1,00):
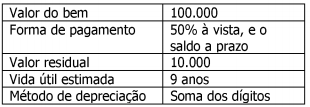
Com base nesses dados, o valor da depreciação acumulada
até o quinto ano será de
Uma empresa adquiriu o direito de concessão para explorar uma atividade controlada por um órgão regulador público pelo prazo de 30 anos, após o que a concessão se encerra e a atividade volta para o domínio do órgão regulador. O preço pago para a aquisição do direito de exploração foi R$ 60.000.000,00 e a aquisição ocorreu em 31/12/2012. No final do ano de 2015 a empresa realizou o teste de redução ao valor recuperável (teste de “impairment”) e obteve as seguintes informações sobre o direito de concessão:
− Valor em uso esperado para o direito: R$ 50.000.000,00.
− Valor justo: não há valor justo porque o direito não pode ser negociado.
Na apuração do resultado do ano de 2015 a empresa deveria
A Empresa Bahiana de Chocolate construiu uma nova unidade na cidade de Cajazeiras. A organização gastou em máquinas e em equipamentos um total de 100 milhões de reais, sendo que, para a colocação em funcionamento, foi necessária a contratação de uma empresa especializada na instalação e na programação das mesmas, incorrendo em gastos de 30 milhões de reais. Sabe-se, ainda, que as máquinas e os equipamentos têm vida útil de 20 anos, além de um valor residual estimado de 15 milhões de reais e que, para descartá-los, deverá contratar um fornecedor especialista que cobrará em valores atuais 5 milhões de reais.
Considerando que a política contábil para cálculo da depreciação utiliza o método das cotas constantes, o valor da depreciação, devido no primeiro ano, em reais, será de

 Conheça nossos planos