Questões de Concurso
Sobre amortização, depreciação e exaustão em contabilidade geral
Foram encontradas 1.149 questões


Um bem adquirido por R$ 1.000.000,00 possui uma depreciação anual de R$ 85.000,00.
Adotando o método de depreciação linear, o valor residual desse bem no 6º ano, em reais, será:
Uma das definições de depreciação é o declínio do potencial de geração de serviços de um bem de longa duração.
No momento em que esse potencial se extingue, é necessário dar saída a esse bem por meio de:
A direção de uma empresa de grande porte que atua no Brasil apura imposto de renda pelo regime de lucro real.
Essa empresa orienta seus gestores a considerarem a depreciação dos equipamentos em que investiu nas análises econômico-financeiras de projetos de investimento, uma vez que a depreciação projetada é legalmente
Identifique, dentre os aspectos listados abaixo, quais devem ser observados para o registro da depreciação, amortização e exaustão e assinale a alternativa correta.
I. Obrigatoriedade de reconhecimento.
II. Valor da parcela que deve ser reconhecida no resultado, como decréscimo patrimonial, e no balanço patrimonial, como respectivo passivo.
III. Circunstâncias que podem influenciar o registro.
IV. Baixa do registro contábil quando o valor líquido do ativo for zerado.
O Balanço Patrimonial de uma empresa apresentava, em 31/12/2011, o saldo contábil de R$ 600.000,00 para um equipamento de produção, composto pelas seguintes contas, com valores em reais:
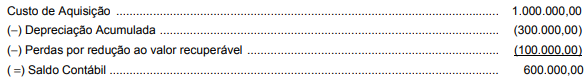
Em 01/01/2012, a empresa reavaliou a vida útil do equipamento para 5 anos restantes e identificou um valor residual de R$ 50.000 no final desta nova vida útil. A empresa adota o método das cotas constantes para fins de cálculo da depreciação.
No final de 2012, para a elaboração do Balanço Patrimonial, após o reconhecimento da depreciação do referido ano, a empresa identificou os seguintes valores, em reais, para a realização do teste de redução ao valor recuperável (teste de impairment):
− Valor justo líquido de despesas de venda ........................... 580.000,00
− Valor em uso ........................................................................ 585.000,00
O saldo contábil apresentado para o equipamento, no Balanço Patrimonial de 31/12/2012, foi, em reais,
Em 31/12/2014, a Cia. Só Concreto adquiriu um equipamento por R$ 1.300.000,00 à vista. Na data da aquisição, a Cia. estimou que a vida útil econômica seria 10 anos e o valor residual esperado seria R$ 300.000,00. Em 01/01/2016, a empresa reavaliou a vida útil econômica remanescente para 8 anos e o valor residual para R$ 200.000,00.
Sabendo que a empresa utiliza o método das cotas constantes para cálculo da depreciação, o valor contábil apresentado pela Cia. Só Concreto, no Balanço Patrimonial de 31/12/2016, foi, em reais,
A empresa Profile S.A. adquiriu, em 31/12/2015, uma máquina por R$ 420.000,00 à vista. Adicionalmente, a empresa incorreu em gastos para instalação adequada da mesma no valor de R$ 60.000,00. Na data da aquisição, a empresa definiu que a vida útil econômica da máquina seria 6 anos e o valor residual esperado no final da vida útil seria R$ 30.000,00. A empresa adota o método das cotas constantes para cálculo da depreciação.
Em 30/06/2017, a empresa Profile S.A. vendeu esta máquina por R$ 350.000,00 à vista. O resultado apurado na venda da máquina foi, em reais,
Em 31/12/2014, a Cia. XYZ comprou um veículo para ser utilizado por um de seus diretores, por R$ 60.000. Na data, a sociedade empresária pagou o seguro anual, no valor de R$ 36.000, e mais R$ 2.000, para instalar o ar condicionado no veículo.
A sociedade empresária esperava que o veículo fosse utilizado por quatro anos e depois vendido por R$ 20.000. A legislação permite a depreciação do carro à taxa de 20% ao ano.
Em 31/12/2015, a sociedade empresária passou por uma reestruturação e foi definido que o veículo passaria a ser utilizado por outro diretor. Ela estima que o veículo seja utilizado por mais dois anos e não seja aproveitado depois disso.
Assinale a opção que indica, em 31/12/2016, o valor do veículo no Ativo Imobilizado do Balanço Patrimonial da Cia. XYZ.
Como a Contabilidade deverá registrar a amortização anual de um Ativo Intangível, adquirido por $ 250.000 que cairá em domínio público após 10 anos?
( ) Amortização é a redução do valor decorrente da exploração dos recursos minerais, florestais e outros recursos naturais esgotáveis. ( ) O valor residual e a vida útil econômica de um ativo devem ser revisados, pelo menos no final de cada exercício. ( ) Não estão sujeitos ao regime de depreciação os bens de uso comum que absorveram ou absorvem recursos públicos, considerados tecnicamente de vida útil indeterminada. ( ) A depreciação e a amortização cessam quando o ativo torna-se obsoleto ou é retirado temporariamente de operação. ( ) A depreciação de bens imóveis deve ser calculada com base, exclusivamente, no custo de construção, deduzido o valor dos terrenos. ( ) O valor depreciado, amortizado ou exaurido, apurado mensalmente, deve ser reconhecido nas contas de resultado do exercício.
Assinale a alternativa que contém a sequência CORRETA, de cima para baixo.
A Secretaria de Educação do Município, pretende realizar a depreciação de um bem do seu ativo imobilizado pelo método linear. Esse bem teve custo de aquisição de R$ 600.000,00, seu valor residual é R$ 40.000,00 e sua vida útil é de 5 (cinco) anos.
Com base nessas informações, o valor da depreciação acumulada anual e o seu valor contábil são, em reais, respectivamente:

 Conheça nossos planos