Questões de Concurso
Sobre amortização, depreciação e exaustão em contabilidade geral
Foram encontradas 1.149 questões


Uma entidade pretende realizar a depreciação de uma frota de quatro veículos utilizando o método da soma dos dígitos. O valor de aquisição de cada veículo foi de R$ 50.000,00, sendo o valor residual estimado em R$ 10.000,00 cada. A entidade pretende usar os veículos por cinco anos e leiloá-los após esse período.
Ao final do segundo ano de uso, o valor contábil líquido da frota de veículos representa
A respeito da contabilização de investimentos em coligadas e controladas e de ativo imobilizado, julgue o próximo item.
A legislação tributária permite uma aceleração na depreciação de bens móveis. Nesse caso, serão adotados coeficientes diretamente proporcionais ao número de horas de funcionamento da empresa, de tal modo que, se o funcionamento for ininterrupto, o coeficiente será de 3.
No ato da contratação de um empréstimo ou financiamento, devemos optar por uma das alternativas de amortização da dívida. Em relação ao assunto, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) Considerando o sistema financeiro de amortização, os mais utilizados atualmente são o Sistema PRICE e o Sistema de Amortização Constante (SAC).
( ) No sistema SAC, o valor das prestações ou pagamentos são maiores no início e vão decrescendo até o final do período.
( ) No sistema PRICE, as prestações ou pagamentos vão aumentando à medida que o período vai chegando ao final.
Uma Indústria encerra o seu exercício social em 31 de dezembro de cada ano. De janeiro de 2016 a junho de 2017, a indústria aplicou recursos em pesquisas e desenvolvimento para a criação de um novo produto. Os valores acumulados das despesas com pesquisas e desenvolvimento foram de R$ 1.400.000,00 em 30 de junho de 2017. O novo produto começou a gerar Receita em 1º de julho de 2017. Sendo assim, a empresa decidiu amortizar esses gastos com base nas unidades efetivamente vendidas do novo produto.
Foram estimadas a venda de 40.000 unidades do produto durante toda a sua vida útil. As unidades vendidas no período de julho a dezembro de 2017 foram as seguintes:
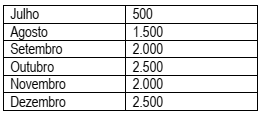
A partir dos dados fornecidos, qual o valor total da amortização no período de Julho a Dezembro de 2017?
A respeito dos conceitos avançados de contabilidade geral, julgue o item subsequente.
Os equipamentos utilizados nas atividades de exploração de recursos minerais ou florestais estão sujeitos à exaustão.
Julgue o item a seguir, referente a balanço patrimonial.
As contas representativas de direitos autorais e da
correspondente amortização acumulada devem figurar no ativo
não circulante, no subgrupo intangível.
Em junho de 2017, ao analisar detalhadamente o seu ativo imobilizado, a Cia. das Dúvidas identificou dois itens:
I. O valor da despesa de depreciação dos edifícios, referente ao ano de 2016, foi calculada considerando o valor residual incorreto. A diferença entre os valores calculados e o que deveria ter sido calculado é material.
II . Ao analisar a vida útil econômica estimada dos veículos, a Cia. identificou que a vida útil remanescente aumentou. Assim, a vida útil remanescente que era de 2 anos, passou a ser de 4 anos.
Nesse caso, a Cia. das Dúvidas
− Tributos recuperáveis no valor de R$ 20.000,00. − Gastos com transporte e seguro no valor de R$ 8.000,00. − Gastos com instalação no valor de R$ 6.000,00.
A empresa estima que incorrerá em gastos no valor de R$ 12.000,00 (equivalentes à vista) para desinstalar esta máquina ao final de sua vida útil. A vida útil da máquina era 5 anos, sendo que essa máquina ficou disponível para o uso apenas em 31/03/2016. Ademais, espera-se que ao final do período de vida útil a máquina valha R$ 14.000,00.
Sabendo que a empresa utiliza o método das cotas constantes, o valor contábil da máquina, em 31/12/2017, era, em reais,
A Norma Brasileira de Contabilidade NBC TSP 07 – Ativo Imobilizado tem como objetivo estabelecer o tratamento contábil para os ativos imobilizados a ser observado por entidades do setor público em relação aos critérios de reconhecimento e mensuração dos ativos imobilizados, bem como aos valores de depreciação e de perdas por redução ao valor recuperável a serem reconhecidos em relação a eles.
Por sua vez, a Norma Brasileira de Contabilidade NBC TSP 09 – Redução ao Valor Recuperável de Ativo Não Gerador de Caixa tem como objetivo “estabelecer os procedimentos que a entidade deve aplicar para determinar se o ativo não gerador de caixa é objeto de redução ao valor recuperável e assegurar que as perdas por redução ao valor recuperável sejam reconhecidas”, aplicando-se às entidades do setor público.
Considere que um Conselho Regional de Fiscalização do exercício de profissão regulamentada possui um veículo em seu ativo imobilizado, utilizado em atividades relacionadas à finalidade do órgão. Esse veículo foi adquirido no início de março/X0, pelo valor de $ 63.000. Por se tratar de ativo imobilizado para o qual há mercado secundário com liquidez, determinou-se valor residual de 20% do preço de aquisição. A vida útil do veículo foi estipulada em 6 anos, iniciando-se o reconhecimento da depreciação no próprio mês de março/X0. No início do mês de junho/X3, esse veículo envolveu-se em um acidente de trânsito, sem que tenha ocorrido perda total, porém o reparo estendeu-se até o final do mês agosto/X3. Ao elaborar as demonstrações contábeis do ano X3, o Contador do Conselho Regional, motivado por uma possível indicação de que o ativo possa ser objeto de redução ao valor recuperável em função do acidente de trânsito, estimou o valor recuperável de serviço do veículo, apurando os seguintes valores: valor justo líquido das despesas estimadas de venda do veículo, $ 28.000, e valor em uso, com base no custo de reposição depreciado calculado a partir do preço de aquisição de $ 72.000 para o mesmo modelo de veículo novo.

 Conheça nossos planos