Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.920 questões


Julgue o item seguinte, relacionados ao cálculo do custo unitário de um produto.
O equivalente de produção é aplicável ao produto que venha
a apresentar unidades inacabadas na data em que se estiver
procedendo ao cálculo do seu custo unitário.
Julgue o item seguinte, relacionados ao cálculo do custo unitário de um produto.
Um dos objetivos da departamentalização é reduzir os efeitos
da subjetividade e da arbitrariedade que envolvem a escolha
dos critérios de rateio dos custos indiretos de fabricação,
permitindo, assim, uma apuração mais precisa do custo
unitário dos produtos.
A depreciação das máquinas utilizadas no processo de fabricação de mais de um produto é classificada como um custo indireto, devendo o seu valor ser apropriado aos produtos com base em critérios de alocação e taxas de rateio.
O aluguel devido pela utilização de um galpão destinado à produção, cujo contrato prevê reajuste mensal com base na inflação do período, deve ser classificado como custo variável.
O combustível consumido pelas empresas industriais para efetuar a entrega dos produtos adquiridos por seus clientes deve compor o custo dos referidos produtos.
I. No custeio variável, apenas os gastos variáveis são alocados aos produtos. II. No custeio por absorção, tanto os custos fixos quanto os custos variáveis são alocados aos produtos. III. No custeio por absorção, os custos fixos são considerados custos do período e não são alocados aos produtos. IV. A margem de contribuição é um conceito-chave no custeio variável. V. O custeio por absorção resulta em estoques mais valorizados em comparação com o custeio variável. VI. A principal diferença entre o método de custeio variável e o custeio por absorção é a forma como tratam os gastos fixos. VII. No custeio variável, os custos fixos não afetam o custo unitário dos produtos.
Assinale a alternativa que apresenta somente proposições CORRETAS:
Sobre os custos, a classificação em relação ao objeto de custeio pode ser: diretos e indiretos. Já a classificação em relação ao volume de atividade pode ser: fixos e variáveis. Considera-se custo indireto aquele que pode ser identificado de maneira fácil e mensurado adequadamente ao objeto de custo em causa, ou seja, podem ser quantificados nos portadores finais, quando considerados individualmente. Exemplos: matérias-primas, materiais de embalagens, horas de mão de obra do operário que trabalha efetivamente na fabricação do produto etc.
Para apuração dos custos de produção de uma empresa industrial e mensuração dos estoques de produtos acabados e em processos, é importante o entendimento do conceito de Custo dos Produtos Vendidos (CPV), que é a soma dos custos totais da produção acabada no período. O CPV pode conter custos de produção também de períodos anteriores existentes em unidades que só foram concluídas no período atual.
Custos de Transformação incluem os custos diretamente relacionados com as unidades produzidas ou com as linhas de produção, como pode ser o caso da mão de obra direta. Também incluem a alocação sistemática de custos indiretos de produção, fixos e variáveis, que sejam incorridos para transformar os materiais em produtos acabados.
• 70% dos carros vendidos em um ano não terão defeito; • 25% dos carros vendidos em um ano terão defeitos menores; • 5% dos carros vendidos em um ano terão defeitos maiores.
Se forem detectados defeitos menores em todos os carros vendidos, o custo será de R$ 100.000, e com defeitos maiores o custo será de R$ 300.000. Nesse caso, considerando as informações apresentadas, o valor esperado do custo de todas as reparações será de:
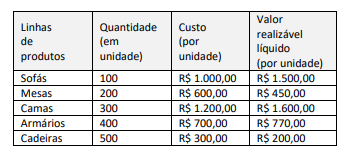
Considerando as informações apresentadas, a mensuração total do estoque é de:
Quanto ao programa de contabilidade geral, julgue o item.
O RKW constitui um método de alocação dos produtos
de todos os gastos da empresa, compreendendo,
portanto, custos e despesas e, até mesmo, custos
imputados, mas não é aceito pela contabilidade
financeira, por incluir, no custeio dos produtos e dos
serviços, gastos não vinculados ao processo produtivo
propriamente dito.

 Conheça nossos planos