Questões de Concurso
Sobre gerenciamento de custos para controle e decisão em contabilidade de custos
Foram encontradas 487 questões


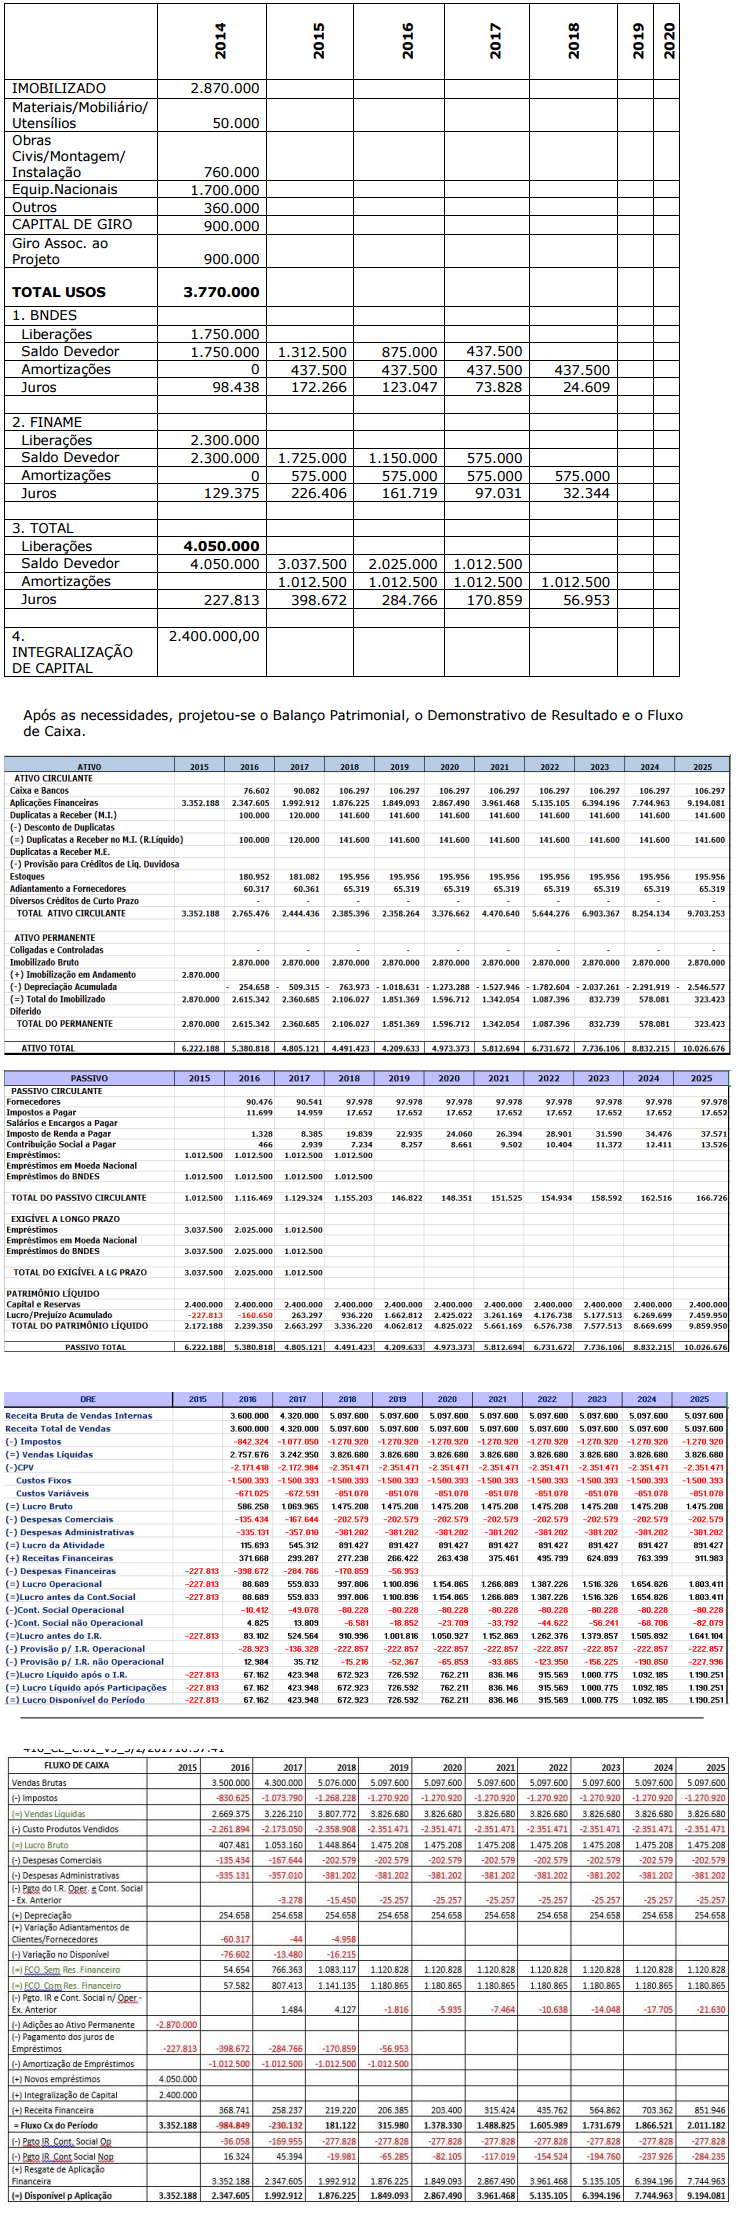
Analise os dados da Empresa MGD Produtos Químicos S.A. e as respectivas informações. (Considere os valores em R$ 1,00).
A MGD Produtos Químicos é uma empresa industrial do ramo químico criada recentemente, que projetou um investimento de capital inicial no valor de R$ 2.400.000,00 e buscou um financiamento junto às instituições financeiras. A partir das informações da empresa, apresentou as seguintes necessidades:
Uma Sociedade Empresária estabelece o preço de venda de suas mercadorias com base no custo de aquisição.
A mercadoria “A” tem custo de aquisição igual a R$12,00 por unidade. Segundo a política de formação de preço utilizada pela Sociedade Empresária, o preço de venda estabelecido deve proporcionar uma margem de contribuição, líquida de tributos e despesas variáveis, de 30% sobre o preço de venda.
Os tributos incidentes sobre as vendas somam 27,25% e as despesas variáveis de venda somam 2,75%.
Considerando-se as informações apresentadas, o preço de venda da mercadoria “A” será de:
Uma Indústria fabrica os produtos “A”, “B” e “C”. No mês de fevereiro, apresentou as seguintes informações:
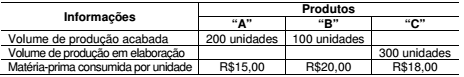
O gasto com mão de obra aplicada na produção dos três produtos nesse mês totalizou R$25.500,00. Para efeitos de apuração do custo, a Indústria distribui esse gasto aos produtos de acordo com a quantidade produzida. Informações adicionais:
 não havia saldo inicial de produtos em elaboração
 toda a matéria-prima necessária para produzir as unidades acabadas e em
elaboração foi integralmente aplicada na produção
 no final do mês de fevereiro, a produção em elaboração do produto “C” está
num estágio de 70% de acabamento em relação à mão de obra
Considerando-se apenas as informações apresentadas, o Custo dos
Produtos em Elaboração do Produto “C” no mês de fevereiro é de:
Acerca de receitas e custos e da relação entre esses elementos, julgue o seguinte item.
O custo-padrão é uma metodologia gerencial de avaliação
entre custos reais e custos esperados, podendo também ser
utilizado, desde que satisfeitas algumas condições, na
escrituração contábil de custos de produção.
I. A matéria-prima que, no momento de sua entrada no estoque, representa um investimento, passa a ser considerado custo quando de sua utilização na produção e torna-se despesa quando o produto produzido é vendido. II. As perdas normais de matérias-primas durante o processo de produção fazem parte do custo dos produtos fabricados, pois representam um sacrifício necessário para a obtenção dos produtos. III. Os departamentos de serviços não atuam diretamente na produção e sua finalidade é de prestar serviços aos departamentos. No método do custeio por absorção, os custos dos departamentos de serviços não são apropriados diretamente aos produtos.
Com base nessas afirmativas, é CORRETO afirmar que:
(1) Custeio Pleno ou RKW (2) Custeio Variável (3) Custeio por Absorção (4) Custeio Baseado em Atividades
( ) É uma metodologia de custeio que procura reduzir sensivelmente as distorções provocadas pelo rateio arbitrário dos custos indiretos. ( ) Consiste em uma apropriação de todos os custos de produção, quer fixos ou variáveis, quer diretos ou indiretos aos produtos elaborados. ( ) Consiste na alocação dos custos variáveis aos produtos, ficando os custos fixos separados e considerados como despesa do período, indo diretamente para o Resultado. ( ) Consiste no rateio não só dos custos de produção como também de todas as despesas da empresa.
Logo, a correlação CORRETA apresenta a seguinte ordem, lida de cima para baixo:

Um dos métodos usados para determinar o preço de venda de um produto é a partir dos respectivos custos, acrescidos de uma margem, ou mark-up, para cobrir gastos como impostos, despesas administrativas e a margem de lucro definida pela empresa.
Considere hipoteticamente que determinado produto apresenta os dados a seguir.
Custo unitário = $ 20
Despesas administrativas: equivalente a 10% da receita bruta
Impostos: 25% do preço de venda
Margem de lucro: 25% da receita bruta
Com base nessas informações, o preço de venda do produto será
Os estudos referentes ao lançamento de um novo produto apresentam como resultado a curva de demanda a seguir, onde se identificam os pontos A e B, que mostram a quantidade na qual a empresa conseguirá vender o produto de acordo com o preço fixado.
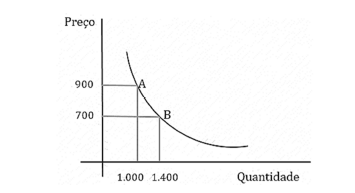
Com base nesse caso hipotético e considerando que os custos
e as despesas variáveis do produto são $ 500, a empresa
deverá fixar o preço de venda no ponto
Balanço Patrimonial – 31/12/2015 (R$ mil)

Diante do exposto, pode-se deduzir que o custo médio ponderado de capital (WACC) da Sucesso S/A é, aproximadamente, de

 Conheça nossos planos