Questões de Concurso
Sobre gerenciamento de custos para controle e decisão em contabilidade de custos
Foram encontradas 487 questões


O departamento de produção de determinada empresa, que fabrica dois produtos (A e B), dispõe da seguinte composição de custos.

Com base nas informações precedentes, julgue o item que se segue, relativo a controle de custos.
Do ponto de vista do departamento de produção, os custos
indiretos dos produtos A e B recebidos de outros
departamentos (R$ 200.000) são controláveis por natureza.
No que se refere à metodologia do custeio por absorção, julgue o item seguinte.
O custeio RKW é um tipo de custeio por absorção.
DEPARTAMENTO Kwh Produção 600 Montagem 400 Acabamento 300 Qualidade 200 Embalagem 100
De acordo com os dados apresentados é correto afirmar que o valor rateado por departamento corresponde a:
O Markup é um método de formação de preço. Calcule o preço de venda baseado neste método com as seguintes informações:
Custo Total de Venda: 54%
Preço de Compra do Produto: R$ 120,00
Sobre o tema contabilidade gerencial, indique quais as afirmações estão corretas.
I. A Contabilidade Gerencial tem como seu principal público-alvo os usuários externos.
II. A Contabilidade Gerencial é responsável por analisar dados econômicos da empresa.
III. A Contabilidade Gerencial é o processo de identificar, mensurar, acumular, analisar, preparar, interpretar e comunicar informações que auxiliem os gestores a atingir objetivos organizacionais.
Os dados abaixo foram extraídos da contabilidade de uma empresa industrial, que durante o ano de T1 fabricou um único produto:
• Preço de venda médio unitário durante o ano de T1: ......................................... $ 4,00.
• Custos e Despesas Variáveis médios unitários durante o ano de T1: ................ $ 2,50.
• Custos e Despesas Fixos desembolsados durante o ano de T1: ....................... $ 64.500.
• Despesa de Depreciação dos Ativos Imobilizados para o ano de T1: ................ $ 10.500.
• Patrimônio Líquido da empresa em 31/12/T0: .................................................... $ 100.000.
• Custo de oportunidade do capital próprio: .......................................................... 12%.
• Durante o ano de T1 a empresa produziu e vendeu 60.000 unidades de seu produto.
Considerando a análise da relação Custo/Volume/Lucro e os conceitos de Ponto de Equilíbrio, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) A empresa produziu e vendeu durante T1 um total de 10.000 unidades a mais do que seria necessário para se atingir o Ponto de Equilíbrio Financeiro.
( ) Uma redução de $ 0,25 no preço de venda do produto iguala o volume de produção e vendas de T1 com o Ponto de Equilíbrio Contábil.
( ) Um aumento de 25% no preço de venda do produto provocaria uma redução de 30% no volume de produção e vendas da empresa, e, mesmo assim, ocorreria um aumento da folga de unidades produzidas e vendidas em relação aos três conceitos de Ponto de Equilíbrio, o que se traduziria em uma margem líquida maior do que em relação à situação efetiva de T1.
( ) O volume de produção e vendas da empresa para o ano de T1 foi inferior ao Ponto de Equilíbrio Econômico, o que significa dizer que a empresa não remunerou adequadamente seus proprietários.
Assinale a alternativa com a sequência correta, de cima para baixo.
Atenção: Para responder à questão considere as informações a seguir.
A empresa Camarão&Polvo faz o processamento de frutos do mar para revenda de congelados em supermercados. Sua fábrica possui três departamentos operacionais (Limpar, Embalar e Congelar).
A tabela abaixo apresenta os valores para o ano de X1 referentes aos custos indiretos de fabricação, e quantidade de horas de mão de obra direta e horas-máquina consumidas no período.

Para a produção de camarão congelado, o consumo de horas foi distribuído da seguinte maneira:
I. Departamento “Limpar”: 8.000 horas de mão de obra direta; 600 horas-máquina.
II. Departamento “Embalar”: 3.000 horas de mão de obra direta; 1.500 horas-máquina.
III. Departamento “Congelar”: 1.000 horas de mão de obra direta; 3.500 horas-máquina.
Considerando que o supervisor da Indústria ABC Ltda. trabalhou o equivalente há 240 horas, os gastos registrados pela empresa com este funcionário foi de R$20.400,00 e que o número de horas nos departamentos foi assim registrado:
- Prensa – 120 horas
- Usinagem – 80 horas
- Acabamento – 40 horas
Qual valor deverá ser rateado ao departamento denominado “usinagem”?
Analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) A mão de obra utilizada na realização de serviços contábeis, sempre deve ser considerada despesa, independente da atividade da empresa.
( ) A perda normal de material no processo produtivo de uma empresa de manufatura, deve ser considerada custo.
( ) O salário do departamento de faturamento de uma empresa de manufatura deve ser classificado como custo.
( ) Os custos dos produtos são reconhecidos contabilmente no momento da venda.
O departamento de produção da fábrica de guarda chuvas “Molhe Bem” apresentou à contabilidade, em determinado mês, os seguintes dados da produção:
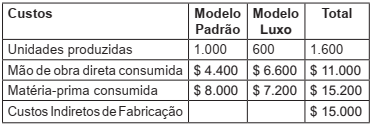
A empresa distribui seus custos indiretos de fabricação
de acordo com a mão de obra direta. Os custos
unitários dos produtos são respectivamente:
A Indústria PODEROSA deseja ratear seu aluguel da fábrica no valor de R$ 30.000,00 através dos seus departamentos, conforme área utilizada:
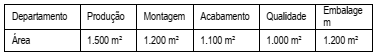
De acordo com os dados apresentados, é correto afirmar que o
valor rateado por departamento corresponde a:
Com relação aos sistemas de custos de mercadorias e produtos vendidos e de serviços prestados e suas aplicações gerenciais, julgue o item subsequente.
Situação hipotética: O cartão de custo padrão de uma
empresa que fabrica um único produto indica, para o custo
de mão de obra direta, a taxa padrão de R$ 2,50 e um custo
padrão unitário de R$ 22,50. Em certo período, quando
foram produzidas 500 unidades desse produto, foram
verificadas uma variação desfavorável de taxa de mão de
obra direta de R$ 870 e uma variação total favorável desse
custo de R$ 930. Assertiva: Nessa situação, a taxa
efetivamente paga por hora de mão de obra direta foi
superior a R$ 2,65.
Uma fábrica de cadernos produz e vende, mensalmente, 2.500 cadernos ao preço de R$5,00 cada. As despesas variáveis representam 20% do preço de venda e os custos variáveis são de R$1,20 por unidade.
A fábrica tem capacidade para produzir 5.000 cadernos por mês, sem alterações no custo fixo atual de R$5.000,00. Uma pesquisa de mercado revelou que, ao preço de R$4,00 a unidade, haveria demanda no mercado para 6.000 unidades por mês. Para atender à nova demanda, a despesa variável reduziria para 10% o preço de venda.
Caso a empresa adote a redução de preço para aproveitar o aumento de demanda, mantendo a estrutura atual de custos fixos e a capacidade produtiva, o resultado final do período será de

 Conheça nossos planos