Questões de Concurso
Sobre gerenciamento de custos para controle e decisão em contabilidade de custos
Foram encontradas 487 questões


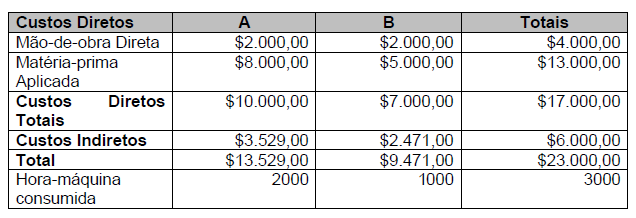
Os custos indiretos só podem ser apropriados, por sua própria definição, de forma indireta aos produtos, isto é, mediante estimativas, critérios de rateio, previsão de comportamento de custos entre outros. Todas essas formas de distribuição contém, em menor ou maior grau, certo subjetivismo; portanto, a arbitrariedade sempre vai existir nessas alocações. Quanto à apropriação dos custos indiretos no quadro acima, qual critério de rateio foi utilizado?
Quanto à apropriação dos custos indiretos no quadro acima, qual critério de rateio foi utilizado?
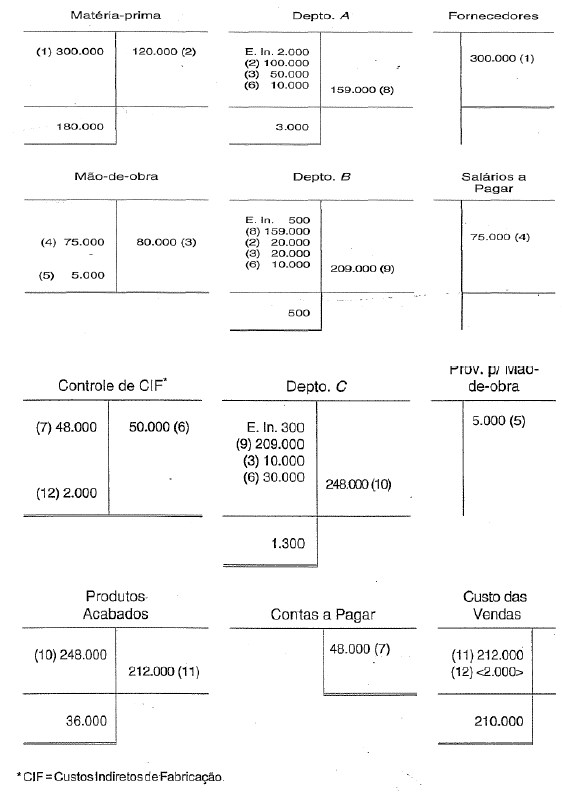
Identificando-se as operações e lançamentos por números, temos os seguintes dados:
1. Aquisição de matéria-prima por $ 300.000.
2. Requisição, pelo Departamento A, de $ 100.000 de matéria-prima; de $ 20.000 pelo Departamento B.
3. Mão-de-obra direta apropriada aos três departamentos.
4. Lançamento da folha no valor de $75.000.
5. Lançamento da provisão para excesso de custo de mão-de-obra, no valor de $5.000,00.
6. Custos indiretos apropriados, segundo uma taxa predeterminada, aos três departamentos.
7. Lançamento dos custos indiretos reais.
8. Transferência da produção do Departamento A para a B.
9. Transferência da produção do Departamento B para a C.
10. Transferência da produção terminada no Departamento C para o depósito de produtos acabados.
11. Venda de produtos que custaram $212.000.
12. Encerramento da conta "ControIe de Custos Indiretos de Fabricação".
Observe que as saídas remanescentes nas Contas Departamentais representam o estoque final de produtos em processo em cada departamento. Assim, o “Departamento A" tinha $ 2.000 em processo no início do período, alocou fatores ao custo de $160.000 e transferiu produção ao “Departamento B" no valor de $159.000. Logo, o máximo que poderia ter transferido seria $160.000 mais $2.000 = $162.000. Por ter transferido apenas $159.000, ficou com produção em andamento no valor de $3.000. Aplicando-se o mesmo raciocínio aos demais departamentos, os estoques finais de produtos em elaboração seriam, respectivamente, de: “Departamento B", $500; “Departamento C, $1.300".
Considerando-se as operações e lançamentos e a sumarizada apresentação em razonetes, assinale a alternativa que apresenta o ponto fundamental para o custeamento de empresas de produção por processo.
A empresa resolve lançar o produto pelo valor maior. A área de custos questionou a decisão, entendendo que teria sido a escolha errada.
Com base no conceito de margem de contribuição, assinale a alternativa que explique
CORRETAMENTE por que a área de custos questionou a decisão.
Diante dos dados apresentados, assinale a alternativa CORRETA.
I. O custeio integral deriva da contabilidade e incorpora todos os custos relacionados com um ciclo operacional interno.
II. O custeio direto, também chamado de variável, prescinde de uma classificação de tipo de custo para a devida apropriação e contribui para obtenção do custo unitário.
III. O custo padrão é aquele definido previamente pelo setor e deve ser perseguido como orientação de desempenho, proporcionando parâmetro competitivo.
A partir da analise, conclui-se que estão CORRETAS.
I. Definição dos objetos de custo, tais como: produto, departamento, linha de produto.
II. Escolha do método de custeio dos objetos de custo, tais como: absorção, variável e custeio baseado em atividades.
III. Definição se a acumulação dos custos será por processo ou por ordem;
IV. Identificação dos usuários dos relatórios gerados pelo sistema de custos.
(1) Custeio Baseado em Atividades
(2) Custeio por Absorção
(3) Custeio Variável
(4) Custeio Pleno ou RKW
( ) Método que aloca os custos variáveis aos produtos e considera os custos fixos como despesa do período, afetando o resultado desse período.
( ) Forma de alocação de custos que consiste no rateio dos custos de produção e de todas as despesas da empresa, inclusive as financeiras, a todos os produtos.
( ) Procura reduzir as distorções provocadas pelo rateio arbitrário dos custos indiretos, por meio da utilização de direcionadores de custos.
( ) Consiste na apropriação de todos os custos de produção aos bens elaborados. Todos os gastos relativos ao esforço de produção são distribuídos para todos os produtos ou serviços feitos.
A sequência CORRETA é:

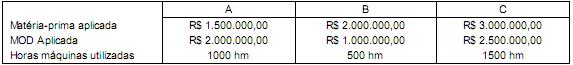
Dessa forma, é correto afirmar que os produtos A, B e C receberão, respectivamente, de custo indireto:
ao final de um período produtivo:

Os gerentes de uma indústria, independentemente de qualquer outra variável, querem ter uma ideia sobre o preço de venda que poderá ser praticado no lançamento de um novo produto que lhes permita recuperar os seguintes elementos, apurados em termos percentuais, estimados para o novo produto, adotando a metodologia do markup:
Percentuais estimados
Despesas operacionais (administrativas e de vendas): 15% sobre a receita bruta
Comissões sobre vendas: 5% sobre o preço de venda bruto
Tributos incidentes sobre o preço de venda bruto: 25%
Margem de lucro desejada sobre a receita bruta: 10%
Custo do produto (custeio por absorção): R$ 19,80
Considerando exclusivamente as informações acima, a formação de preços de venda com base em custos e o método de cálculo do markup, o preço unitário de venda para o produto, em reais, é
• Expectativa de remuneração livre de risco = 8%
• Remuneração de ativos de renda variável = 12%
• Risco sistemático Beta = β= 0,8
Nas condições descritas, o retorno mínimo esperado pelos acionistas (taxa de atratividade mínima ou custo de oportunidade), em percentual, é de
Uma indústria, que aloca seus custos indiretos dos departamentos de serviços para os departamentos de produção, utilizando o método da departamentalização, apresentou a seguinte distribuição dos custos indiretos de um determinado período produtivo, incorridos por todos os departamentos de sua estrutura operacional:
Departamentos de Serviços Departamentos de Produção
CIF A B C D E Total dos CIF
Depreciação 20.000,00 25.000,00 15.000,00 12.000,00 8.000,00 80.000,00
Rateio A (20.000,00) 8.000,00 3.750,00 3.600,00 4.650,00 0,00
Depreciação 0,00 33.000,00 18.750,00 15.600,00 12.650,00 80.000,00
No rateio da depreciação, a companhia adota como base de rateio a quantidade de máquinas que são utilizadas tanto nos departamentos de serviços quanto nos de produção, assim distribuídas:
Elementos Departamentos de Serviços Departamentos de Produção
Máquinas A B C D E Total
Quantidade 30 10 15 20 5 80
Considerando-se exclusivamente as informações apresentadas e a técnica de departamentalização para o rateio dos custos indiretos de fabricação, dos departamentos de serviços para os departamentos de produção, a parcela de custos fixos do Departamento de Serviços B a ser alocada ao Departamento de Produção C, em reais, é de
Considerando que essas informações sejam as únicas relevantes para a realização da análise de custo, volume e lucro da empresa, julgue o item que se segue.
Para atingir uma meta de lucro de 10%, mantidos constantes o preço de venda unitário e os custos fixos e variáveis atuais, a empresa deverá vender pelo menos 55.000 unidades do referido produto.
Entre os objetivos da utilização de preços de transferência incluem-se, no contexto internacional, os ganhos tributários e a redução dos riscos cambiais.
A alocação dos custos e das despesas operacionais e do capital empregado será feita aos produtos que os tenham gerado de maneira direta, sendo adotado o custeio por absorção. Além de levar em conta o custo de capital aplicável, serão consideradas as despesas de depreciação ou amortização incorridas, relativas aos ativos imobilizados alocados àquele produto.

( ) Penetração no mercado.
( ) Geração rápida recuperação de caixa.
( ) Maximização do lucro.
( ) Redução do mercado da concorrência.
É certo o que se afirma em:

 Conheça nossos planos