Questões de Concurso
Sobre custeio direto ou variavel em contabilidade de custos
Foram encontradas 272 questões


Ano: 2015
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
CGM - RJ
Prova:
Prefeitura do Rio de Janeiro - RJ - 2015 - CGM - RJ - Contador - Conhecimentos Específicos |
Q615168
Contabilidade de Custos
Foram obtidas as seguintes informações sobre o processo de
produção do produto ALFA, fabricado pela Companhia Industrial,
durante o mês de março:
Produção no mês........................................30.000 unidades
Quantidade vendida no mês........................25.000 unidades
Custos variáveis por unidade...................................R$ 4,50
Despesas variáveis por unidade..............................R$ 0,90
Custos fixos no mês.........................................R$ 72.000,00
Despesas administrativas no mês.....................R$ 18.000,00
Sabendo-se que os produtos no período foram vendidos a um preço unitário de R$ 8,40, o resultado apurado pela companhia, no mês, utilizando-se o método de custeio direto, correspondeu a:
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2015 - TRE-MT - Analista Judiciário - Contabilidade |
Q590038
Contabilidade de Custos
Texto associado
Em determinada empresa, os custos variáveis de produção
por unidade produzida correspondem a R$ 25; as despesas variáveis
de administração e venda, a R$ 2 por unidade vendida; os custos
gerais fixos de produção, a R$ 300.000; e as despesas de
administração e venda fixas, a R$ 180.000. A empresa trabalha com
uma margem de contribuição de 32% do preço de venda. No último
exercício, foram produzidas 50.000 unidades de seu único produto,
tendo sido vendidos 80% dessas unidades. Não havia estoques
iniciais.
Ainda com referência situação hipotética apresentada, é correto
afirmar que o custo unitário, em reais, apurado pelo método do
custeio variável é de
Ano: 2015
Banca:
FGV
Órgão:
PGE-RO
Prova:
FGV - 2015 - PGE-RO - Técnico da Procuradoria - Contabilidade |
Q588231
Contabilidade de Custos
Texto associado
Texto 7
A Companhia Arrozmontese Ltda. implementou um sistema de controle gerencial. Porém o sistema ainda não está pronto e precisa que o contador faça as análises. Os dados extraídos do sistema são apresentados abaixo:

Pelo relatório, todas as unidades produzidas foram vendidas.
A Companhia Arrozmontese Ltda. implementou um sistema de controle gerencial. Porém o sistema ainda não está pronto e precisa que o contador faça as análises. Os dados extraídos do sistema são apresentados abaixo:
Pelo relatório, todas as unidades produzidas foram vendidas.
Com base nos dados do texto 7, o lucro gerado pelos cinco
produtos, considerando o sistema de custeio variável,
corresponde ao valor de:
Ano: 2015
Banca:
FGV
Órgão:
PGE-RO
Prova:
FGV - 2015 - PGE-RO - Técnico da Procuradoria - Contabilidade |
Q588228
Contabilidade de Custos
Texto associado
Texto 6
O departamento de custos da empresa Controlassado S.A. apresentou no mês de novembro as seguintes informações:
CONTA VALOR
Aluguel de fábrica 140
Armazenamento de produtos acabados 320
Comissão sobre vendas 230
Energia elétrica da indústria 170
Juros sobre empréstimos 260
Mão de obra direta 80
Matéria-prima 50
Perdas com matérias-primas extraviadas 290
Salário supervisor da fábrica 200
A empresa Massacom Carbonara apresentou lucro contábil nos
anos de 2013 e 2014. Porém o Contador alertou a diretoria para o
fato de que, apurando o lucro pelo custeio variável, a empresa
teve um resultado pior nos dois anos. Uma possível explicação
para tal fato pode ser:
Ano: 2015
Banca:
FGV
Órgão:
PGE-RO
Prova:
FGV - 2015 - PGE-RO - Técnico da Procuradoria - Contabilidade |
Q588227
Contabilidade de Custos
Texto associado
Texto 6
O departamento de custos da empresa Controlassado S.A. apresentou no mês de novembro as seguintes informações:
CONTA VALOR
Aluguel de fábrica 140
Armazenamento de produtos acabados 320
Comissão sobre vendas 230
Energia elétrica da indústria 170
Juros sobre empréstimos 260
Mão de obra direta 80
Matéria-prima 50
Perdas com matérias-primas extraviadas 290
Salário supervisor da fábrica 200
O departamento de custos da empresa Controlassado S.A. apresentou no mês de novembro as seguintes informações:
CONTA VALOR
Aluguel de fábrica 140
Armazenamento de produtos acabados 320
Comissão sobre vendas 230
Energia elétrica da indústria 170
Juros sobre empréstimos 260
Mão de obra direta 80
Matéria-prima 50
Perdas com matérias-primas extraviadas 290
Salário supervisor da fábrica 200
Quando uma empresa possui um gasto que no seu total varia em
função da quantidade de produtos produzidos e também
necessita de algum critério de alocação para a divisão do gasto
em cada tipo de produto, isso representa:
Q581829
Contabilidade de Custos
Em relação ao custeio baseado em atividades (ABC) e aos métodos de custeio por absorção e variável ou direto, julgue o seguinte item.
O método de custeio variável ou direto é, em alguns casos, incompatível com os princípios de contabilidade. Todavia, ele pode ser utilizado pela companhia no decorrer do exercício, desde que, ao final, sejam realizados lançamentos de ajuste para adequá-lo ao custeio por absorção.
O método de custeio variável ou direto é, em alguns casos, incompatível com os princípios de contabilidade. Todavia, ele pode ser utilizado pela companhia no decorrer do exercício, desde que, ao final, sejam realizados lançamentos de ajuste para adequá-lo ao custeio por absorção.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
STJ
Prova:
CESPE - 2015 - STJ - Analista Judiciário - Contadoria |
Q578084
Contabilidade de Custos
Julgue o seguinte item, acerca dos métodos de custeio.
No custeio variável, os custos fixos são separados e considerados como despesas do período, portanto não são alocados aos produtos. Esse procedimento evita que eventuais arbitrariedades, provocadas pelo rateio dos custos fixos, venham a afetar o cálculo do custo dos produtos.
No custeio variável, os custos fixos são separados e considerados como despesas do período, portanto não são alocados aos produtos. Esse procedimento evita que eventuais arbitrariedades, provocadas pelo rateio dos custos fixos, venham a afetar o cálculo do custo dos produtos.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
STJ
Prova:
CESPE - 2015 - STJ - Analista Judiciário - Contadoria |
Q578083
Contabilidade de Custos
Julgue o seguinte item, acerca dos métodos de custeio.
Quando se quer identificar os produtos que mais contribuem para o lucro de uma empresa industrial, o custeio por absorção é preferível ao custeio variável.
Quando se quer identificar os produtos que mais contribuem para o lucro de uma empresa industrial, o custeio por absorção é preferível ao custeio variável.
Q564826
Contabilidade de Custos
A tabela a seguir apresenta informações relativas ao sistema de custos, produção e despesas de uma empresa que fabrica um único produto.
unidades produzidas 100.000 unidades vendidas 80.000 preço de venda unitário R$ 55,00 custos variáveis de produção unitários R$ 25,00 despesas variáveis de administração e venda unitárias R$ 5,00 custos fixos de produção totais R$ 1.000.000,00 despesas fixas de administração e venda totais R$ 300.000,00 A partir desses dados, julgue o item a seguir, tendo em vista que não havia estoques iniciais, que toda a produção iniciada foi concluída no período e que as informações apresentadas são as únicas relevantes relativas aos gastos da empresa.
O método do custeio variável apura custo unitário superior ao método do custeio por absorção, mas não pode ser utilizado para fins fiscais.
O método do custeio variável apura custo unitário superior ao método do custeio por absorção, mas não pode ser utilizado para fins fiscais.
Q564822
Contabilidade de Custos
A tabela a seguir apresenta informações relativas ao sistema de custos, produção e despesas de uma empresa que fabrica um único produto.
unidades produzidas 100.000 unidades vendidas 80.000 preço de venda unitário R$ 55,00 custos variáveis de produção unitários R$ 25,00 despesas variáveis de administração e venda unitárias R$ 5,00 custos fixos de produção totais R$ 1.000.000,00 despesas fixas de administração e venda totais R$ 300.000,00 A partir desses dados, julgue o item a seguir, tendo em vista que não havia estoques iniciais, que toda a produção iniciada foi concluída no período e que as informações apresentadas são as únicas relevantes relativas aos gastos da empresa.
A diferença entre o lucro apurado pelo custeio por absorção e pelo custeio variável é inferior a R$ 100.000.
A diferença entre o lucro apurado pelo custeio por absorção e pelo custeio variável é inferior a R$ 100.000.
Q560849
Contabilidade de Custos
Texto associado

A tabela a seguir apresenta informações relativas ao sistema de custos, produção e despesas de uma empresa que fabrica um único produto.
A partir desses dados, julgue o item a seguir, tendo em vista que não havia estoques iniciais, que toda a produção iniciada foi concluída no período e que as informações apresentadas são as únicas relevantes relativas aos gastos da empresa.
A diferença entre o lucro apurado pelo custeio por absorção e pelo custeio variável é inferior a R$ 100.000.
Q560847
Contabilidade de Custos
Texto associado
A tabela a seguir apresenta informações relativas ao sistema de custos, produção e despesas de uma empresa que fabrica um único produto.
A partir desses dados, julgue o item a seguir, tendo em vista que não havia estoques iniciais, que toda a produção iniciada foi concluída no período e que as informações apresentadas são as únicas relevantes relativas aos gastos da empresa.
O método do custeio variável apura custo unitário superior ao método do custeio por absorção, mas não pode ser utilizado para fins fiscais.
Ano: 2015
Banca:
FGV
Órgão:
TCM-SP
Prova:
FGV - 2015 - TCM-SP - Agente de Fiscalização - Administração |
Q550224
Contabilidade de Custos
A tabela abaixo apresenta as informações de produção e de custos e despesas da Cerâmica Alfa, para os meses de janeiro e fevereiro. A Cerâmica Alfa produz apenas um produto.
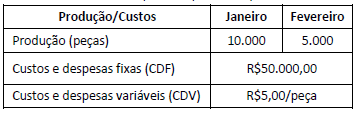
Os custos unitários para os meses de janeiro e fevereiro, calculados por custeio variável são, respectivamente:
Os custos unitários para os meses de janeiro e fevereiro, calculados por custeio variável são, respectivamente:
Q549668
Contabilidade de Custos
Analise as sentenças e assinale a alternativa
INCORRETA:
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2015 - TCU - Auditor Federal de Controle Externo - Auditoria Governamental |
Q547867
Contabilidade de Custos
No que se refere aos métodos de custeio, julgue o próximo item.
O método de custeamento variável, pelo qual todos os custos
variáveis são alocados aos bens ou serviços, sejam eles diretos
ou indiretos, apresenta a vantagem de possibilitar que se
encontre a margem de contribuição unitária de cada produto,
podendo, pois, servir como instrumento de decisão de curto
prazo.
Q541314
Contabilidade de Custos
A ampliação da competição global tem
exigido das empresas melhorias constantes nos níveis de produtividade, qualidade dos
produtos e redução dos custos, o que exige o
acompanhamento dos processos e a geração
de informações precisas que irão auxiliar nas
decisões em nível de produção ou de
investimentos e, nesse sentido, o controle de
custos torna-se estratégico. Considere uma
empresa que produz quatro produtos (PD1,
PD2, PD3 e PD4). Os produtos têm porte
diferentes, sendo PD1 e PD2 pequenos e os
demais considerados de grande porte. O
volume de produção e venda de PD2 e PD4 é
maior do que de PD1 e PD3. Nesse contexto,
analise as assertivas abaixo:
I. No caso da empresa em questão, a alocação dos custos indiretos pelo sistema tradicional de custeio, que aloca os custos a partir de atributos relacionados ao volume de produção, produzirá efeitos que reconhecem os ganhos de escala.
II. No caso da empresa em questão, a aplicação do sistema ABC irá reconhecer as diferenças existentes entre os produtos e alocará os custos de forma que os produtos com maior porte receberão a maior parte dos custos, independentes do volume de produção e vendas.
III. No caso da empresa em questão, o uso do sistema de custeio ABC que se diferencia do sistema de custeio baseado em volume pela mudança das bases de alocação e pelo reconhecimento dos custos por atividade, irá produzir informações mais adequadas.
IV. No caso da empresa em questão, o uso do sistema de custeio tradicional irá produzir informações mais precisas para o gerenciamento econômico-financeiro do que o sistema baseado em atividades.
Assinale a alternativa em que toda(s) a(s) afirmativa(s) está(ão) CORRETAS:
Ano: 2015
Banca:
FCC
Órgão:
TCE-CE
Prova:
FCC - 2015 - TCE-CE - Analista de Controle Externo-Ciências Contábeis |
Q528849
Contabilidade de Custos
A Cia. Fura & Fecha, para produzir 500 unidades de seu único produto, incorreu nos seguintes gastos durante o mês de março
de 2015:
Custo fixo: R$ 23.000,00
Custos variáveis:
− Matéria-prima: R$ 12,00/unidade
− Mão de obra direta: R$6,00/unidade
Despesas fixas: R$ 6.000,00
Despesas variáveis: R$ 4,00/unidade
Comissões de venda: 10% do preço de venda bruto
Preço de venda bruto: R$ 210,00/unidade
Quantidade vendida: 400 unidades
Se a Cia. Fura & Fecha utilizar o Custeio Variável, o custo unitário da produção do mês de março de 2015 será, em reais,
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515784
Contabilidade de Custos
Texto associado
TEXTO 3:
A empresa de alimentos congelados Tumbata revende 53 produtos e produz outros cinco.
Em abril de 2015 a empresa produziu 4.000 pizzas, 3.200 lasanhas, 7.100 hambúrgueres, 900 frangos desfiados e 5.000 kibes com os seguintes custos:
Matéria-prima Mão de obra direta
Custos $ 15 por kg $ 4 por hora
Pizza 800 kg 320 h
Lasanha 1.300 kg 160 h
Hambúrgeres 200 kg 400 h
Frango desfiado 820 kg 270 h
Kibe 1000 kg 450 h
Os custos indiretos totalizam $ 24.000 e a Tumbata apropria-os conforme o tempo de mão de obra direta.
Considerando os seguintes custos com embalagem unitária por produto:
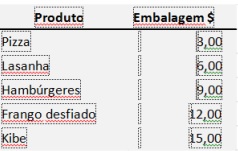
Com base nas informações do texto 3, o produto que apresenta o maior valor de custo variável total é:
Com base nas informações do texto 3, o produto que apresenta o maior valor de custo variável total é:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515777
Contabilidade de Custos
Ao utilizar o custeio variável, a empresa imputará:
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495566
Contabilidade de Custos
No que se refere a métodos de custeio, julgue o item subsequente.
No método de custeio variável ou direto, somente os custos diretos são alocados aos produtos; os indiretos, ainda que variáveis, são considerados como despesas na demonstração dos resultados do exercício.
No método de custeio variável ou direto, somente os custos diretos são alocados aos produtos; os indiretos, ainda que variáveis, são considerados como despesas na demonstração dos resultados do exercício.

 Conheça nossos planos