Questões de Concurso
Sobre custeio direto ou variavel em contabilidade de custos
Foram encontradas 272 questões


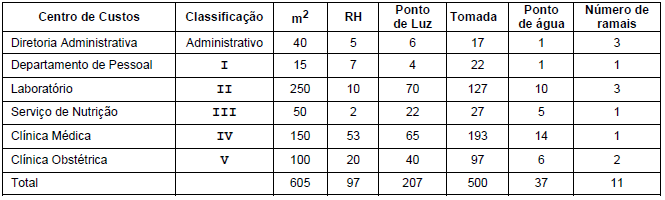
Para que seja possível iniciar o sistema de apuração dos custos, os itens I a V são classificados, respectivamente, como
Julgue o próximo item, relativo à contabilidade de custos e aos sistemas de informação de custos na administração pública.
No método de custeio variável, os custos fixos são
considerados despesas do período.
O método de custeio é uma metodologia de apropriação de custos aos produtos e serviços.
Nesse contexto, o método de custeio que, na apuração da margem de contribuição combina custos variáveis com despesas variáveis e que, na apuração do custo do estoque de produtos em elaboração, só considera os custos que se alteram de forma diretamente proporcional ao volume da produção, é o método de custeio
Quantidade produzida - 2.000 unidades Quantidade vendida - 1.500 unidades Matéria-prima consumida - 45.000,00 Mão de obra direta - 30.000,00 Mão de obra indireta - 9.000,00 Gastos gerais de fabricação - 30.000,00
Sabendo-se que a Industrial Y faz o custeio de seus produtos pelo método variável, o custo unitário dos produtos vendidos, em reais, é
A construção da contabilidade de custos, a partir da contabilidade societária pré-industrial, exigiu o desenvolvimento de novas terminologias e novas regras que se adaptaram aos procedimentos e às práticas contábeis vigentes. Com relação a esse assunto, julgue os itens a seguir.
I Sendo a despesa um bem ou serviço consumido com vistas à obtenção de uma receita, a expressão custo das mercadorias vendidas é tecnicamente incorreta: é, antes, uma despesa do que um custo.
II O custeio por absorção está apoiado no regime de competência: só se registram em contas de resultado os custos fixos e os variáveis dos produtos e das mercadorias que tenham sido efetivamente vendidos.
III Um contrato de manutenção de equipamentos industriais com cláusula de reajuste periódico pelo índice de preços é um exemplo de custo variável.
IV Se o salário do pessoal da área produtiva for contratado por mês e não por peça produzida, o custo da mão de obra torna-se um custo indireto.
Estão certos apenas os itens
A tabela seguinte ilustra, com valores em reais, a estrutura de custos, despesas e preços de uma empresa que produz um único produto.

Em determinado período, a empresa produziu 20.000
unidades do produto e vendeu 18.000 unidades, não havendo
estoques finais de produtos em processo nem estoques iniciais de
qualquer espécie.
Considerando a tabela e as informações anteriormente apresentadas, julgue o próximo item.
A diferença entre o lucro apurado pelo sistema de custeio por
absorção e o apurado pelo sistema de custeio variável supera
R$ 10.000.
A Cia. Alfa fabrica e vende três tipos de sapatos: de neném, infantis e de adultos. A sociedade empresária utiliza o Método de Custeio Variável para avaliar seus estoques.
Em novembro de 2016, a Cia. Alfa apresentava as seguintes informações (por par):
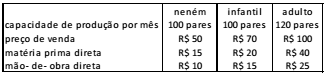
Além disso, os custos indiretos de fabricação, comuns aos três produtos, eram de R$ 1.000. Ainda, a sociedade empresária incorre em despesas gerais e administrativas no valor de R$ 3.000.
Em novembro de 2016, a sociedade empresária não tinha estoques de produtos em processo ou acabados e trabalhou com 80% de sua capacidade. Ainda, nesse mês as vendas foram de 60 pares de neném, 70 pares de criança e 80 pares de adulto.
Com base nas informações acima, assinale a opção que indica o
lucro líquido da Cia Alfa, antes dos impostos, em novembro de
2016.
Um determinado fabricante de rodas de ferro para ônibus e caminhões efetua suas vendas diretamente para distribuidores, estes, por sua vez, repassam aos varejistas do ramo. Os únicos custos deste fabricante de rodas são os de produção, ou seja, não incorre custo algum em outras atividades da sua cadeia de valor, como marketing e distribuição. A tabela a seguir apresenta os custos variáveis orçados para o ano de 2017:
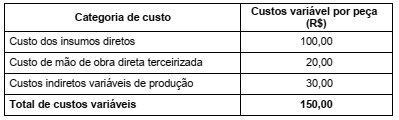
Sabendo que os custos fixos de produção orçados para 2017 são de R$ 500.000,00, para uma produção entre 0 e 20 mil rodas.
O preço de venda orçado é de R$ 200,00 por roda. O preço de venda é praticado para todos os seus distribuidores. Neste
mesmo ano, foi feito orçamento de vendas de um total de 20.000 unidades. Sendo assim, a margem de contribuição orçada para
o ano de 2017 foi de
“O ________________________________de fato fere os Princípios Contábeis, principalmente o Regime de Competência e a Confrontação. Segundo estes, devemos apropriar as receitas e delas deduzir todos os sacrifícios envolvidos para sua obtenção. Ora, se produzimos hoje, incorremos hoje em custos que são sacrifícios para a obtenção das receitas derivadas das vendas dos produtos feitos, e essas vendas poderão em parte vir amanhã. Não seria, dentro desse raciocínio, muito correto jogar todos os custos fixos contra as vendas de hoje, se parte dos produtos feitos só será vendida amanhã; deve então também ficar para amanhã uma parcela dos custos, quer variáveis, quer fixos, relativos a tais produtos”.
Indique qual das alternativas preenche de forma adequada a lacuna acima.
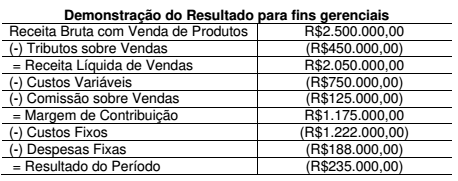
No mês de agosto de 2017, uma Indústria produziu e vendeu 5.000 unidades de um único produto e apresentou a seguinte Demonstração de Resultado para fins gerenciais, de acordo com o método de Custeio Variável:
Informação Adicional:
✓ No valor dos Custos Fixos está incluído o valor de R$117.500,00 referente à depreciação das máquinas e equipamentos da Indústria.
Considerando-se apenas as informações apresentadas, em relação ao
ponto de equilíbrio, assinale a alternativa INCORRETA.
Responda à questão com base nas informações presentes no quadro a seguir.

Utilize as seguintes informações para responder a questão. Uma sociedade empresária apresentou em determinado mês os seguintes dados:
• Custos com materiais diretos no valor de R$120,00 por unidade.
• Custos com mão de obra direta no valor de R$80,00 por unidade.
• Custos fixos totais do período de R$500.000,00.
• Preço de venda unitária de R$250,00.
• Sabe-se que a empresa produz no mês 20.000 unidades
totalmente acabadas.


 Conheça nossos planos