Questões de Concurso
Sobre análise custo-volume-lucro em contabilidade de custos
Foram encontradas 1.091 questões


O texto a seguir deverá ser considerando para responder à questão.
O Departamento de Controladoria de uma indústria
levantou as seguintes informações no último mês:
Capacidade produtiva 15000 unidades
Quantidade produzida 14000 unidades
Custos indiretos fixos R$ 65.000,00
Custos indiretos variáveis R$ 5,00 por unidade
Despesa variável R$ 1,50 por unidade
Despesa fixa R$ 105.000,00
Mão de obra direta R$ 15,00 por unidade
Material direto R$ 8,00 por unidade
Matéria-prima consumida 220.000,00 Mão-de-obra Direta 100.000,00 Outros custos diretos Peça A 14.500,00 Outros custos diretos Peça B 20.000,00 Custos Fixos 90.000,00 Despesas Fixas 10.000,00
Sabe-se que a matéria-prima é distribuída com percentuais de 50% para cada tipo de peça e a mão-de-obra direta com percentuais de 40% para a peça A e 60% para a peça B; foram produzidas e vendidas 70.000 peças A ao preço unitário de R$ 4,00 e 50.000 peças B ao preço unitário de R$ 6,00; a empresa utiliza o custeio variável como método de controle de custos.
Considerando somente as informações apresentadas, pode-se afirmar que a margem de contribuição unitária das peças A e B são, respectivamente de:
A empresa Peças e Peças Ltda. fabrica três tipos de peças para caminhão, das quais temos as seguintes informações: Peça A Peça B Peça C Preço de Venda 60,00 80,00 100,00 Custos e Despesas Variáveis 20,00 30,00 40,00 Horas-máquina consumidas 10 5 8
Sabendo-se que a empresa possui 400 horas-máquina disponíveis, qual deverá ser a ordem de priorização para produção e venda das peças para maximizar o lucro considerando o fator limitativo?


Calcule a Margem de Contribuição Total e o Lucro Total da Cia Embeleza, considerando o Total dos 2 produtos. Assinale a alternativa que apresenta correta e respectivamente os valores.
A respeito dos sistemas de custos e de informações gerenciais, julgue o item subsequente.
Os sistemas de custeio levam em consideração principalmente
a segregação entre custos fixos e variáveis, para que possam
ser feitos a análise de ponto de equilíbrio e o cálculo do custo
unitário do produto.
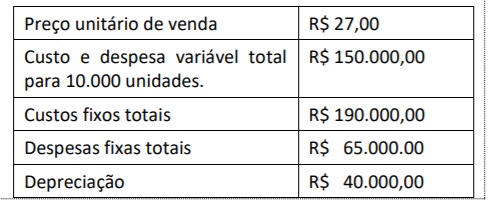
Com relação às metodologias adotadas tanto para fins de custeamento de estoques quanto para fins meramente gerenciais, julgue o item que se segue.
Situação hipotética: Determinada empresa atingiu seu ponto de equilíbrio ao vender 4 mil unidades de seu único produto. Seus custos e despesas fixas somaram R$ 160.000.
Assertiva: Nessa situação, se a empresa apurar um lucro, antes
de impostos, de R$ 80.000, ela terá obtido uma margem
de segurança superior a 40%.
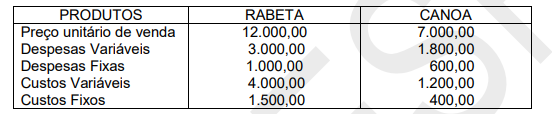
A margem de contribuição representa uma importante ferramenta da contabilidade de custos para o processo decisório. De acordo com os dados a seguir, da produção e comercialização dos produtos Rabeta e Canoa, as margens de contribuição de cada produto são, respectivamente,
Dados:
De acordo com Gitman (2009), o custo médio ponderado de capital (Weighted Average Cost of Capital – WACC), reflete o custo médio futuro de fundos esperado no longo prazo. Sobre o cálculo do WACC, analise as afirmativas a seguir:
I. O cálculo do WACC é obtido pela multiplicação do custo específico de cada modalidade de financiamento por sua proporção na estrutura de capital da empresa. Após isso somam-se os valores ponderados.
II. Os pesos dados para cada modalidade de financiamento podem ser calculados com base no valor contábil ou com base no valor de mercado, e podem ser usadas proporções históricas ou ideais.
III. O cálculo do WACC com base em proporções ideais reflete as proporções desejadas na estrutura de capital da empresa, podendo se basear tanto em valores contábeis como em valores de mercado.
Está(ão) correta(s) a(s) afirmativa(s):
Levando em consideração a Análise dos Pontos de Equilíbrios Contábil (PEC), Fiscal (PEF) e Econômico (PEE), qual a melhor definição de Ponto de Equilíbrio Econômico?
Com base nessas informações, a margem de contribuição por cliente, o ponto de equilíbrio em número de clientes atendidos e o percentual de margem de segurança da empresa, em valores médios, são, respectivamente:
I. O Ponto de Equilíbrio Contábil será obtido quando a soma das margens de contribuição totalizar o montante suficiente para cobrir todos os custos e despesas fixos; esse é o ponto em que contabilmente não haveria nem lucro nem prejuízo. II. A margem de segurança é o excedente da receita da empresa sobre a receita no ponto de equilíbrio. Consequentemente, representa o quanto as vendas podem cair sem que haja prejuízo para a empresa. III. A margem de contribuição unitária representa a parcela do preço de venda que resta para a cobertura dos custos e despesas fixos e para a geração do lucro por produto vendido.
Quais estão corretas?
Para que um produto cujo custo unitário é de R$ 100,00 seja vendido com um lucro de 20%, pelo mark‐up multiplicador, ele deverá ter preço de venda igual a R$ 125,00.

 Conheça nossos planos