Questões de Concurso
Sobre testes, procedimentos e técnicas de auditoria em auditoria
Foram encontradas 2.358 questões


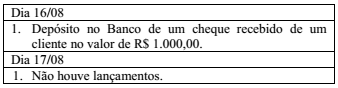
Considere os seguintes lançamentos efetuados pela contabilidade:
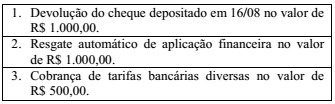
Em 17/08, o extrato bancário registrou a seguinte movimentação na conta da empresa:
Em 15/08/20X1, a conciliação bancária não evidenciou divergências entre o saldo contábil e o saldo bancário, sendo ambos iguais a zero (R$ 0,00).
Com base nos lançamentos apresentados, é correto afirmar
que, em 17/08/20X1, o resultado da conciliação bancária
evidenciou
O Banco XYZ obteve um lucro de R$532 milhões no exercício findo em 31 de dezembro de 20X5. Segue abaixo a Demonstração Financeira do Banco XYZ.
Demonstração Contábil com os números extraídos do balancete geral de 31-12-2015, modelo BCB CADOC 4010 (pré-balanço), do Banco XYZ:


- As contas do Sistema de Compensação não são consideradas. - A equipe de auditoria executou procedimentos de acordo com o planejamento dos trabalhos nas diversas áreas de auditoria, e preparou uma cédula de proposta de ajustes de auditoria para discussão com a administração do Banco.
- A materialidade de planejamento foi determinada com base na premissa correspondente a 5% (cinco por cento) do Lucro Líquido antes do IR e CSLL; a materialidade de execução foi calculada a 50% (cinquenta por cento) da materialidade de planejamento, uma vez que o ambiente de controles internos da auditada está avaliado como risco médio; e que as eventuais diferenças abaixo da materialidade de planejamento e superiores a 10% (dez por cento) dessa materialidade serão controladas para fins de apuração de diferenças relevantes, caso a soma delas atingir a materialidade de planejamento. Considerando que “procedimentos analíticos” e “indagação” são utilizados comumente em praticamente todas as áreas ou contas das demonstrações contábeis auditadas, não serão exigidas nas alternativas das questões propostas. Nas questões de nº 18 a 22 são descritos eventos ocorridos durante a aplicação dos procedimentos de auditoria. Assinale, em cada caso, qual a opção mais adequada para responder às três indagações abaixo:
1. Quais as contas ou áreas da demonstração contábil objeto da auditoria?
2. Qual(is) procedimento(s) de auditoria básico(s) são os mais adequados para execução do auditor, considerando o objetivo de concluir sobre a mensuração adequada?
3. Qual o ajuste a ser recomendado para a Administração e/ou responsáveis pela
governança do Banco XYZ, se for o caso, independentemente da materialidade
estabelecida.
O Banco XYZ obteve um lucro de R$532 milhões no exercício findo em 31 de dezembro de 20X5. Segue abaixo a Demonstração Financeira do Banco XYZ.
Demonstração Contábil com os números extraídos do balancete geral de 31-12-2015, modelo BCB CADOC 4010 (pré-balanço), do Banco XYZ:
- As contas do Sistema de Compensação não são consideradas. - A equipe de auditoria executou procedimentos de acordo com o planejamento dos trabalhos nas diversas áreas de auditoria, e preparou uma cédula de proposta de ajustes de auditoria para discussão com a administração do Banco.
- A materialidade de planejamento foi determinada com base na premissa correspondente a 5% (cinco por cento) do Lucro Líquido antes do IR e CSLL; a materialidade de execução foi calculada a 50% (cinquenta por cento) da materialidade de planejamento, uma vez que o ambiente de controles internos da auditada está avaliado como risco médio; e que as eventuais diferenças abaixo da materialidade de planejamento e superiores a 10% (dez por cento) dessa materialidade serão controladas para fins de apuração de diferenças relevantes, caso a soma delas atingir a materialidade de planejamento. Considerando que “procedimentos analíticos” e “indagação” são utilizados comumente em praticamente todas as áreas ou contas das demonstrações contábeis auditadas, não serão exigidas nas alternativas das questões propostas. Nas questões de nº 18 a 22 são descritos eventos ocorridos durante a aplicação dos procedimentos de auditoria. Assinale, em cada caso, qual a opção mais adequada para responder às três indagações abaixo:
1. Quais as contas ou áreas da demonstração contábil objeto da auditoria?
2. Qual(is) procedimento(s) de auditoria básico(s) são os mais adequados para execução do auditor, considerando o objetivo de concluir sobre a mensuração adequada?
3. Qual o ajuste a ser recomendado para a Administração e/ou responsáveis pela
governança do Banco XYZ, se for o caso, independentemente da materialidade
estabelecida.
O Banco XYZ obteve um lucro de R$532 milhões no exercício findo em 31 de dezembro de 20X5. Segue abaixo a Demonstração Financeira do Banco XYZ.
Demonstração Contábil com os números extraídos do balancete geral de 31-12-2015, modelo BCB CADOC 4010 (pré-balanço), do Banco XYZ:
- As contas do Sistema de Compensação não são consideradas. - A equipe de auditoria executou procedimentos de acordo com o planejamento dos trabalhos nas diversas áreas de auditoria, e preparou uma cédula de proposta de ajustes de auditoria para discussão com a administração do Banco.
- A materialidade de planejamento foi determinada com base na premissa correspondente a 5% (cinco por cento) do Lucro Líquido antes do IR e CSLL; a materialidade de execução foi calculada a 50% (cinquenta por cento) da materialidade de planejamento, uma vez que o ambiente de controles internos da auditada está avaliado como risco médio; e que as eventuais diferenças abaixo da materialidade de planejamento e superiores a 10% (dez por cento) dessa materialidade serão controladas para fins de apuração de diferenças relevantes, caso a soma delas atingir a materialidade de planejamento. Considerando que “procedimentos analíticos” e “indagação” são utilizados comumente em praticamente todas as áreas ou contas das demonstrações contábeis auditadas, não serão exigidas nas alternativas das questões propostas. Nas questões de nº 18 a 22 são descritos eventos ocorridos durante a aplicação dos procedimentos de auditoria. Assinale, em cada caso, qual a opção mais adequada para responder às três indagações abaixo:
1. Quais as contas ou áreas da demonstração contábil objeto da auditoria?
2. Qual(is) procedimento(s) de auditoria básico(s) são os mais adequados para execução do auditor, considerando o objetivo de concluir sobre a mensuração adequada?
3. Qual o ajuste a ser recomendado para a Administração e/ou responsáveis pela
governança do Banco XYZ, se for o caso, independentemente da materialidade
estabelecida.
O Banco XYZ obteve um lucro de R$532 milhões no exercício findo em 31 de dezembro de 20X5. Segue abaixo a Demonstração Financeira do Banco XYZ.
Demonstração Contábil com os números extraídos do balancete geral de 31-12-2015, modelo BCB CADOC 4010 (pré-balanço), do Banco XYZ:
- As contas do Sistema de Compensação não são consideradas. - A equipe de auditoria executou procedimentos de acordo com o planejamento dos trabalhos nas diversas áreas de auditoria, e preparou uma cédula de proposta de ajustes de auditoria para discussão com a administração do Banco.
- A materialidade de planejamento foi determinada com base na premissa correspondente a 5% (cinco por cento) do Lucro Líquido antes do IR e CSLL; a materialidade de execução foi calculada a 50% (cinquenta por cento) da materialidade de planejamento, uma vez que o ambiente de controles internos da auditada está avaliado como risco médio; e que as eventuais diferenças abaixo da materialidade de planejamento e superiores a 10% (dez por cento) dessa materialidade serão controladas para fins de apuração de diferenças relevantes, caso a soma delas atingir a materialidade de planejamento. Considerando que “procedimentos analíticos” e “indagação” são utilizados comumente em praticamente todas as áreas ou contas das demonstrações contábeis auditadas, não serão exigidas nas alternativas das questões propostas. Nas questões de nº 18 a 22 são descritos eventos ocorridos durante a aplicação dos procedimentos de auditoria. Assinale, em cada caso, qual a opção mais adequada para responder às três indagações abaixo:
1. Quais as contas ou áreas da demonstração contábil objeto da auditoria?
2. Qual(is) procedimento(s) de auditoria básico(s) são os mais adequados para execução do auditor, considerando o objetivo de concluir sobre a mensuração adequada?
3. Qual o ajuste a ser recomendado para a Administração e/ou responsáveis pela
governança do Banco XYZ, se for o caso, independentemente da materialidade
estabelecida.
I. Uma distorção pode não ser uma ocorrência isolada. Evidências de que podem existir outras distorções incluem, por exemplo, quando o auditor identifica a ocorrência de distorção decorrente de falha no controle interno ou de premissas ou métodos de avaliação inadequados largamente aplicados pela entidade.
II. Se o conjunto de distorções detectadas durante a auditoria se aproxima da materialidade determinada, existe a possibilidade de risco maior do que o risco baixo aceitável, de que eventuais distorções não detectadas, quando consideradas no conjunto das distorções acumuladas durante a auditoria, venham exceder a materialidade. Podem existir distorções não detectadas devido à presença do risco de amostragem e do risco de não amostragem.
III. O auditor pode solicitar à administração que examine uma classe de transações, saldos contábeis ou divulgação para que a administração entenda a causa de distorção identificada pelo auditor, execute procedimentos para determinar o valor real da distorção nessa classe, e faça os ajustes apropriados nas demonstrações contábeis. Essa solicitação pode ser feita pelo auditor, por exemplo, com base na projeção de distorções identificadas em amostra de auditoria para a população inteira de onde foi extraída a amostra.
Está(ão) CERTO(S) o(s) item(ns):

 Conheça nossos planos