Questões de Concurso
Sobre auditoria independente (externa) em auditoria
Foram encontradas 1.646 questões


São motivos que podem ensejar a suspeição do perito do juízo:
I. ser devedor, mesmo que ainda não esteja em mora, a uma das partes.
II. motivo íntimo.
III. ter aconselhado parte envolvida, ainda que acerca de objeto diverso do posto em discussão no litígio.
IV. ser herdeiro presuntivo do cônjuge de uma das partes.
Está correto o que se afirma APENAS em
Fatores de risco para a ocorrência de fraude são pressões/incentivos, oportunidades ou atitudes/racionalizações que ocorrem naturalmente nos mercados, mas que acabam por favorecer o surgimento de distorções relevantes e intencionalmente causadas nas demonstrações contábeis.
A alternativa que contém, respectivamente, uma pressão/incentivo, uma oportunidade e uma atitude/racionalização reconhecidas nas normas como fatores de risco é:
Julgue o item a seguir, relativo aos trabalhos de auditoria e perícia.
Na definição do tamanho da amostra que o auditor utilizará
para formar sua opinião sobre as demonstrações contábeis da
auditada, quanto maior for o valor da distorção esperada na
população analisada, maior deverá ser o tamanho da amostra.
Julgue o item a seguir, relativo aos trabalhos de auditoria e perícia.
A necessária independência do auditor independente em
relação ao cliente auditado impõe preocupações quanto
ao tamanho relativo dos honorários acordados ou eventuais
presentes de valor significativo recebidos do cliente,
exigindo a adoção de salvaguardas.
Considerando as etapas e as atividades envolvidas no planejamento e na execução dos trabalhos do auditor, julgue o item que segue.
Quando da avaliação do risco de detecção, o auditor deve
levar em conta que a organização está exposta ao risco
independentemente de quaisquer ações gerenciais que possam
reduzir a probabilidade de sua ocorrência ou seu impacto.
O gráfico abaixo ilustra o gerenciamento de processo e riscos nas organizações.
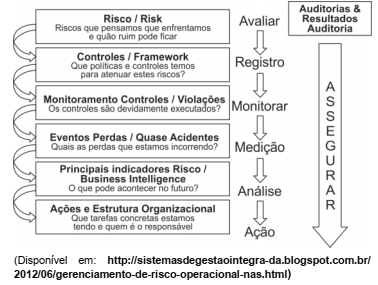
O princípio que rege este gerenciamento é o de
Dentre as técnicas a seguir, a que NÃO representa uma fraude típica realizada por gestores e administradores é a(o)
Os procedimentos de auditoria possibilitam ao auditor externo colher evidências e provas sobre as demonstrações contábeis da auditada. Se colhidas diretamente em fonte externa, oferecem maior grau de confiabilidade que as obtidas internamente.
Nesse contexto das provas externas, a obtenção de uma declaração formalizada de pessoa independente à auditada caracteriza a(o)
Julgue os itens a seguir, acerca de fraudes e erros nas organizações.
I Todos os empregados devem ser igualmente supervisionados, mas deve-se dedicar especial atenção àqueles que possuem pouco conhecimento, pouca aptidão para o cargo ocupado e que não aceitam assumir responsabilidades extras.
II Processos e controles automáticos descartam o erro não intencional e, por isso, evitam a fraude.
III A escolha ou mudança nas políticas contábeis da entidade, em especial aquelas subjetivas e em transações complexas, pode indicar fraude nas informações financeiras.
IV A incorporação de elementos de imprevisibilidade na seleção dos procedimentos de auditoria ajuda a reduzir fraudes.
Estão certos apenas os itens
Um empregado de determinada instituição bancária, que trabalhava no setor de compensação de cheques, depositava, habitualmente, um mesmo cheque em duas contas: na conta designada pelo depositante e na conta de um comparsa. Tal crédito possuía duas origens diferentes: uma da conta do emitente do cheque, e outra de uma conta contábil transitória, de natureza credora. Uma auditoria nos demonstrativos de controle operacional do sistema de compensação de cheques e nos registros contábeis da instituição bancária verificou saldo irregular na referida conta transitória e, a partir disso, foi detectada a fraude que vinha sendo praticada.
Com base nessas informações, é correto afirmar que o empregado realizava os registros

 Conheça nossos planos