Questões de Concurso Sobre auditoria independente (externa) em auditoria

Foram encontradas 1.646 questões

Q2107564 Auditoria
A respeito da execução do trabalho do auditor, é correto afirmar que
Alternativas
Q2107562 Auditoria
O conceito de “risco de auditoria” consiste
Alternativas
Q2104062 Auditoria
Em relação aos riscos de auditoria, relacione a Coluna 1 à Coluna 2, associando os conceitos.
Coluna 1 1. Risco de auditoria. 2. Risco de detecção. 3. Risco de distorção relevante.
Coluna 2 ( ) É o risco de que os procedimentos executados pelo auditor para reduzir o risco de auditoria a um nível aceitavelmente baixo não detectem uma distorção existente que possa ser relevante, individualmente ou em conjunto com outras distorções. ( ) É o risco de que o auditor expresse uma opinião de auditoria inadequada quando as demonstrações contábeis contiverem distorção relevante. Esse risco é uma função dos riscos de distorção relevante e do risco de detecção. ( ) É o risco de que as demonstrações contábeis contenham distorção relevante antes da auditoria.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Q2102401 Auditoria
Assinale a alternativa que apresenta corretamente o significado de risco inerente em auditoria.
Alternativas
Q2102394 Auditoria
A auditoria é uma atividade independente e sistemática que visa avaliar e verificar informações financeiras, operacionais ou outras informações relevantes para determinado objetivo. Assinale a alternativa que apresenta o objetivo principal da auditoria.
Alternativas
Q2096170 Auditoria

No decorrer da realização de um trabalho de auditoria, um auditor estava analisando o saldo de contas a receber da entidade auditada.


Diante da necessidade de confirmar a existência de um débito com um devedor, o auditor deve

Alternativas
Q2095486 Auditoria
Em relação à confirmação externa, analise as assertivas abaixo, assinalando V, se verdadeiras, ou F, se falsas.

( ) O objetivo do auditor, ao usar procedimentos de confirmação externa, é planejar e executar tais procedimentos para obter evidência de auditoria relevante e confiável.
( ) A evidência de auditoria na forma de confirmação externa, recebida diretamente pelo auditor das partes que confirmam, não é mais confiável do que a evidência gerada internamente.
( ) Se o auditor identificar algum fator que dê origem a dúvidas sobre a confiabilidade da resposta de uma solicitação de confirmação, ele deve obter evidência adicional para sanar essas dúvidas.
( ) Não precisa haver planejamento sobre a forma como uma solicitação de confirmação externa é enviada. A ausência de planejamento prévio não tem impacto negativo sob a evidência obtida.

A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Q2095483 Auditoria
Assinale a alternativa que apresenta o risco de que o auditor expresse uma opinião de auditoria inadequada quando as demonstrações contábeis contiverem distorção relevante. 
Alternativas
Q2076315 Auditoria

Ao finalizar seus trabalhos, um auditor obteve evidência de auditoria apropriada e suficiente, e concluir que as distorções, individualmente ou em conjunto, são relevantes e generalizadas para as demonstrações contábeis.


Nesse caso, o auditor deve emitir uma opinião:

Alternativas
Q2072331 Auditoria
Os relatórios de auditoria constituem um meio de comunicação entre auditores e unidades auditadas. Assinale a opção que indica a seção do relatório em que estão registrados os achados de auditoria.
Alternativas
Q2068585 Auditoria
O procedimento de auditoria que consiste no exame do processo ou procedimento realizado por outros, como por exemplo, quando o auditor acompanha a contagem do estoque pelo pessoal da entidade ou da realização de controles, é chamado de:
Alternativas
Q2031287 Auditoria
Entre os objetivos do auditor independente está o de obter segurança razoável de que as demonstrações contábeis tomadas em conjunto estão livres de distorção relevante, independentemente de ser causada por fraude ou erro.
Em relação ao risco de não se detectar distorções relevantes resultantes de fraude ou de erro, assinale a afirmativa correta. 
Alternativas
Q4249027 Auditoria

Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
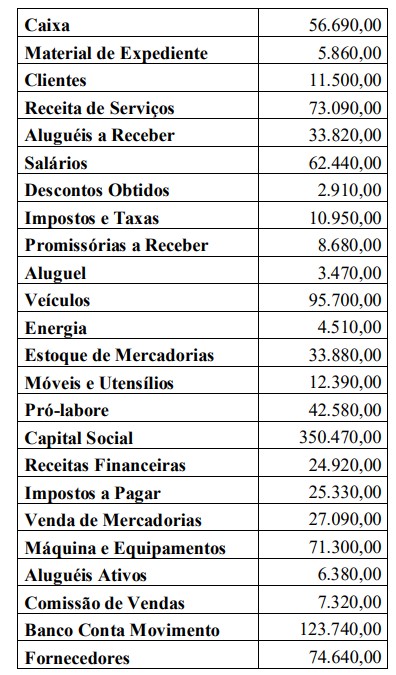


O Cadastro Nacional de Auditores Independentes (CNAI) do Conselho Federal de Contabilidade (CFC) tem o objetivo de cadastrar todos os profissionais que atuam no mercado de Auditoria Independente, permitindo, assim, ao Sistema CFC/CRCs conhecer a ____________________ desses profissionais, como atuam no mercado e o nível de responsabilidade de cada um, disponibilizando essas informações aos ___________________________ para que estes possam fiscalizar o exercício profissional com mais eficácia.


Assinale a alternativa que preenche CORRETAMENTE as lacunas do texto acima.

Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173014 Auditoria
A NBC TA 530 refere-se à norma que deve ser aplicada quando o auditor independente decide usar a amostragem na execução de procedimentos de auditoria. Nesse sentido, quanto ao tamanho da amostra, pode-se dizer que
Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173013 Auditoria
A determinação de materialidade pelo auditor é uma questão de julgamento profissional e é afetada pela percepção do auditor, em se tratando das necessidades de informações financeiras dos usuários das demonstrações contábeis. Segundo a NBC TA 320 (R1), o auditor não precisa assumir que esses usuários 
Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173011 Auditoria
A NBC TA 240 (R1), em seu item 42, comenta que “A menos que todos os responsáveis pela governança estejam envolvidos na administração da entidade, se o auditor tiver identificado ou suspeitar de fraude envolvendo: a administração; empregados com funções significativas no controle interno; ou outros, cujas fraudes gerem distorção relevante nas demonstrações contábeis, o auditor deve comunicar tempestivamente esses assuntos”
Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173010 Auditoria
A NBC TA 230, a qual trata da documentação de auditoria, em comunhão com outras normas, requer que as firmas de auditoria estabeleçam políticas e procedimentos para a conclusão tempestiva da montagem dos arquivos de auditoria. Nesse sentido, a referida norma sugere que o limite de tempo apropriado para concluir a montagem do arquivo final de auditoria não ultrapasse os 
Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173007 Auditoria
A NBC TA 210 (R1), que trata da Concordância com os Termos do Trabalho de Auditoria, apresenta alguns atributos das estruturas de relatórios financeiros normalmente aceitáveis, que resultam em informações fornecidas em demonstrações contábeis, as quais são úteis para os usuários previstos. No entanto, apesar de ser um atributo qualitativo importante na estrutura conceitual, não faz parte diretamente desse elenco de atributos citados pela referida norma a
Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173006 Auditoria
Certo escritório de auditoria foi contratado pela empresa Tudo Certo S/A para auditar sua operacionalização e respectivos resultados referente ao exercício anterior e, assim, foi elaborada a carta de contratação de auditoria discutida entre as partes. No entanto, antes de finalizar os trabalhos, o auditor responsável foi chamado pela direção da empresa Tudo Certo S/A, a qual solicitou uma redução no alcance da auditoria, o que geraria um menor nível de asseguração. De acordo com a NBC TA 210 (R1) - Concordância com os Termos do Trabalho de Auditoria, o auditor responsável deve, de imediato
Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173005 Auditoria
Os termos do trabalho de auditoria estabelecidos devem ser formalizados na chamada carta de contratação de auditoria ou em outra forma adequada de acordo por escrito. De acordo com a NBC TA 210 (R1) - Concordância com os Termos do Trabalho de Auditoria, diversas são as informações que devem ser incluídas nessa carta ou acordo. Porém, esta referida norma não prevê que faça parte da carta de contratação de auditoria ou do acordo
Alternativas
Respostas
461: D
462: B
463: C
464: C
465: E
466: E
467: D
468: E
469: A
470: C
471: D
472: E
473: A
474: C
475: E
476: A
477: B
478: C
479: A
480: C