Questões de Concurso Sobre auditoria governamental

Foram encontradas 4.221 questões

Q2358998 Auditoria Governamental

Considerando que as políticas de integridade e os canais de denúncia se relacionam intimamente e podem ser aplicados à realidade do governo federal, julgue o item subsequente. 


No sistema de ouvidoria do Poder Executivo federal, a pseudominização é utilizada como recurso quando o denunciante não autoriza a sua identificação. 

Alternativas
Q2358997 Auditoria Governamental

Considerando que as políticas de integridade e os canais de denúncia se relacionam intimamente e podem ser aplicados à realidade do governo federal, julgue o item subsequente. 


A política de integridade preconiza que a due dilligence inclua informações não apenas sobre a empresa a ser contratada, mas também de seus sócios e administradores.

Alternativas
Q2358996 Auditoria Governamental

Julgue o item a seguir, relativo à auditoria interna no Poder Executivo Federal. 


O auditor interno deve focar suas atividades exclusivamente na avaliação contábil e financeira da unidade auditada.

Alternativas
Q2358995 Auditoria Governamental

Julgue o item a seguir, relativo à auditoria interna no Poder Executivo Federal. 


A análise preliminar e a determinação de método, natureza e abrangência das averiguações posteriores são etapas do planejamento de uma atividade de auditoria. 

Alternativas
Q2358994 Auditoria Governamental

Julgue o item a seguir, relativo à auditoria interna no Poder Executivo Federal. 


Diferentemente do auditor independente, o auditor interno governamental pode ter trabalhos de consultoria incluídos no plano de auditoria interna do órgão.

Alternativas
Q2351956 Auditoria Governamental
Sobre as normas de organização e de apresentação dos relatórios de gestão e das peças complementares que constituirão os processos de contas da administração pública federal, para julgamento no Tribunal de Contas da União, estabelecidas na IN TCU nº 63/2010, assinale a afirmativa correta.
Alternativas
Q2351951 Auditoria Governamental
Os trabalhos de auditoria governamental previstos no Plano de Auditoria Interna devem ser realizados com base em um planejamento específico que subsidiará a sua execução e a elaboração do respectivo relatório.
Sobre o planejamento, a execução e a comunicação dos resultados dos trabalhos de auditoria interna, é correto afirmar que
Alternativas
Q4405938 Auditoria Governamental
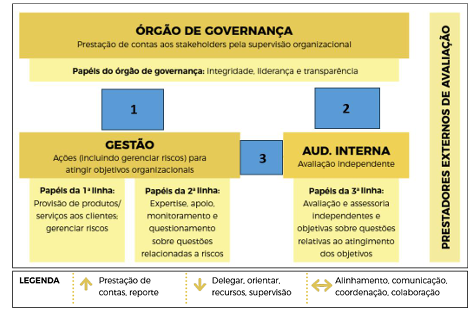
No Guia Previc de Melhores Práticas Contábeis e de Auditoria, Edição 2021, se encontra a recomendação da realização de avaliações periódicas sobre a governança, gerenciamento de riscos e dos controles internos, conforme a aplicação do COSO (Committee of Sponsoring Organizations of the Treadway Commission) e do IIA (The Institute of Internal Auditors), conforme a imagem a seguir, que detalha o modelo das três linhas de defesa: 
Imagem associada para resolução da questão
(Disponível em: https://www.gov.br/previc/pt-br/publicacoes/guias-de-melhores-praticas/guia-previc-melhores-praticas-contabeis-2021-1-1.pdf. Adaptada. Acesso em: 29/09/2023.) 

Utilizando a legenda apresentada na parte inferior da figura, para uma correta representação das relações entre o órgão de governança, a gestão e a auditoria interna, as caixas 1, 2 e 3 deverão conter as seguintes relações, respectivamente, 
Alternativas
Q4403838 Auditoria Governamental
É exigido que a firma de auditoria atue com independência ao realizar trabalhos de auditoria e revisão; porém, violações podem ocorrer apesar da firma possuir políticas e procedimentos elaborados para fornecer segurança razoável de que a independência está mantida. De acordo com a NBC PA 400, a importância da violação e do seu impacto na objetividade e na capacidade da firma de emitir relatório de auditoria dependerá de fatores como: a natureza e duração da violação, do número e natureza das violações anteriores referentes ao trabalho de auditoria atual, se a pessoa que gerou a violação é membro da equipe de auditoria ou outra pessoa sujeita aos requisitos de independência, dentre outros fatores. Considerando, exclusivamente, as informações apresentadas, bem como a Norma Brasileira de Contabilidade – NBC PA 400, que dispõe sobre a independência para trabalho de auditoria e revisão, analise as afirmativas a seguir.
I. Para mitigar a importância da violação de disposição de independência, quando a firma de auditoria identifica uma violação, ela pode manter as pessoas relevantes da equipe de auditoria envolvidas com a violação; porém, promovendo-as a uma posição superior.
II. Dependendo da importância da violação de disposição de independência, a firma de auditoria poderá recomendar que o cliente de auditoria contrate outra firma para revisar ou refazer o trabalho de auditoria afetado na extensão necessária.
III. Se a violação de disposição de independência ocorreu antes da emissão do relatório de auditoria anterior, a firma de auditoria deverá cumprir com as disposições da NBC PA 400 na avaliação da importância da violação e do seu impacto na objetividade e na capacidade da firma de emitir o relatório de auditoria no período atual.
IV. Se a firma de auditoria determinar que nenhuma ação possa ser tomada para tratar as consequências da violação de disposição de independência de forma satisfatória, ela deverá informar os responsáveis pela governança assim que possível e tomar as providências necessárias para terminar o trabalho de auditoria em cumprimento com os requisitos legais ou regulatórios aplicáveis. Caso as leis ou os regulamentos não permitirem terminar o trabalho, a firma deverá cumprir com todos os requisitos de apresentação de relatório ou divulgação.
Está correto o que se afirma em 
Alternativas
Q4335816 Auditoria Governamental
Qual é a principal finalidade do controle interno nas organizações públicas? 
Alternativas
Q4270959 Auditoria Governamental
A Instrução Normativa nº 01/2001, da Secretaria Federal de Controle, classifica a Auditoria Contábil em:
Alternativas
Q4193968 Auditoria Governamental
É correto afirmar sobre o controle de qualidade do trabalho de auditoria, com base nas normas técnicas aplicáveis, que:
Alternativas
Q4193967 Auditoria Governamental

Selecione a alternativa que traz a expressão que, corretamente, completa as lacunas do trecho abaixo:


“A ____________é uma ferramenta útil para ajudar o auditor a organizar e sistematizar os resultados do trabalho de auditoria, de modo a facilitar a elaboração do relatório de auditoria e a comunicação dos pontos de atenção aos usuários das demonstrações contábeis. Além disso, a _____________também pode ser utilizada pela administração da entidade auditada para identificar áreas de melhoria e implementar medidas corretivas.” 

Alternativas
Q4193966 Auditoria Governamental
Um auditor realizou técnicas de análise, como comparação com dados históricos, projeções futuras e padrões do setor, para verificar se os valores das contas contábeis da entidade auditada estão de acordo com o que é esperado. Pode-se dizer que neste caso ele utilizou o procedimento de auditoria conhecido como:
Alternativas
Q4174801 Auditoria Governamental
Relacione o conceito da segunda coluna ao respectivo componente de controle interno da primeira coluna.

1. Ambiente de controle
2. Avaliação de riscos
3. Informação e comunicação
4. Atividades de controle
5. Monitoramento

( ) serve para garantir que as diretrizes da gestão sejam seguidas a partir de políticas e procedimentos desenvolvidos pela organização. 
( ) serve para identificar e controlar os eventos que poderiam impedir que a organização alcance os seus objetivos. 
( ) inclui na sua avaliação, entre outras coisas, a integridade, os valores éticos e o compromisso da organização com a competência.
( ) garante que os controles internos estão funcionando como esperado.
( ) são sistemas de procedimentos e registros estabelecidos para iniciar, registrar, processar e divulgar as transações da entidade.

Assinale a alternativa que contém a sequência correta. 
Alternativas
Q4170056 Auditoria Governamental
Conforme o Manual de Auditoria Operacional do TCU (2020, p. 77), “a adequada formulação das questões é fundamental para o sucesso da auditoria, uma vez que terá implicações nas decisões sobre os tipos de dados que serão coletados, a forma de coleta que será empregada, as análises que serão efetuadas e as conclusões que serão obtidas”. Nessa linha, as questões destinadas a explicar eventos, esclarecer os desvios em relação ao desempenho padrão ou as razões de ocorrência de um determinado resultado são: 
Alternativas
Q4170055 Auditoria Governamental
Considerando as técnicas de análise de dados na Auditoria Governamental, assinale a alternativa correta.
Alternativas
Q4157431 Auditoria Governamental
As funções e atividades envolvidas na gestão de riscos, na forma preconizada pelo Referencial Básico de Governança Organizacional para organizações públicas e outros entes jurisdicionados ao TCU, são atribuídas a agentes ou órgãos de primeira, segunda e terceira linha, sendo que  
Alternativas
Q3715440 Auditoria Governamental
Os procedimentos de auditoria configuram-se em um conjunto de técnicas que favorecem ao auditor na obtenção de evidências ou provas suficientes e determinantes para fundamentar sua opinião sobre demonstrações contábeis auditadas. Assinale a alternativa correspondente ao tipo de teste que visa à obtenção de certa segurança de que os processos de controle interno estabelecidos pela gestão estão em efetivo funcionamento e cumprimento.
Alternativas
Q3715438 Auditoria Governamental

Dentre os procedimentos de auditoria, os testes substantivos têm como objetivo a identificação de provas suficientes e válidas de dados produzidos pela gestão contábil da entidade.


Assinale a alternativa correspondente a exemplos de testes substantivos.

Alternativas
Respostas
1741: C
1742: C
1743: E
1744: C
1745: C
1746: E
1747: C
1748: A
1749: E
1750: D
1751: C
1752: D
1753: C
1754: E
1755: D
1756: E
1757: A
1758: D
1759: B
1760: D