Questões de Concurso
Sobre índices de liquidez em análise de balanços
Foram encontradas 1.097 questões


Com base na demonstração abaixo, assinale a opção CORRETA, que apresenta, respectivamente, liquidez corrente, liquidez seca, liquidez imediata e liquidez geral.
Balanço Patrimonial (em reais)
ATIVO |
Cia Gama |
PASSIVO |
Cia Gama |
Ativo Circulante |
530.000,00 |
Passivo Circulante |
160.000,00 |
Caixa e Equivalentes |
80.000,00 |
Fornecedores |
100.000,00 |
Clientes |
200.000,00 |
Tributos a Pagar |
50.000,00 |
Estoques |
250.000,00 |
Empréstimos |
0,00 |
Dividendos a Pagar |
10.000,00 |
||
Ativo Não Circulante |
100.000,00 |
Passivo Não Circulante |
200.000,00 |
Ativo Realizável a Longo Prazo |
0,00 |
||
Investimentos |
0,00 |
Empréstimos |
200.000,00 |
Imobilizado |
100.000,00 |
Patrimônio Líquido |
270.000,00 |
Terrenos |
100.000,00 |
Capital Social |
200.000,00 |
Máquinas |
0,00 |
Reserva de Lucros |
70.000,00 |
Depreciação |
0,00 |
||
Total do Ativo |
630.000,00 |
Total do Passivo |
630.000,00 |
IMPORTANTE! Para resolver as próximas OITO questões, considere as informações a seguir.
• Em 31/12/2023, a Cia. Alpha and Omega possuía um Índice de Liquidez Corrente de 1,25 e um Índice de Endividamento Geral de 0,60.
• Na mesma data, seu Ativo era assim constituído:
O Ativo Não-Circulante era composto de Ativo Realizável a Longo Prazo: 400.000,00; Investimentos: 200.000,00; e Imobilizado: 600.000,00.
O Ativo Circulante era composto pelos subgrupos: Disponibilidades: 400.000,00; Clientes: 300.000,00; e Estoques: 200.000,00.
• No exercício de 2023 a empresa apresentou as seguintes contas de resultado: Receita Líquida de Vendas: 700.000,00; Custo das Mercadorias Vendidas: 320.000,00; e Lucro Líquido: 140.000,00.
De acordo com os dados dispostos, assinale a alternativa que evidencia o valor aproximado do Índice de Liquidez Imediata da entidade em 31/12/2023.
I. Evidencia se os recursos financeiros aplicados no Ativo Circulante e no Ativo Realizável a Longo Prazo são suficientes para cobrir as obrigações totais.
II. Revela a capacidade financeira líquida da empresa para cumprir os compromissos de curto prazo.
III. Revela a capacidade financeira da empresa para cumprir os seus compromissos de curto prazo.
IV.Revela a capacidade de liquidez imediata da empresa para saldar seus compromissos de curto prazo.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Os indicadores de liquidez visam medir a capacidade de pagamento de uma empresa.
Nesse contexto, analise o quadro abaixo, que apresenta os valores extraídos do balanço da empresa
Alpha, encerrado em 31/12/2023:
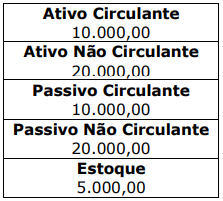
Com base somente nos valores informados no quadro, qual é o Indicador de Liquidez Corrente?
Se analisarmos a relação entre variantes e poder de crescimento de uma empresa, teremos que os índices de liquidez imediata e corrente são únicos e suficientes para avaliar completamente a capacidade de pagamento de curto prazo de uma empresa.
Os índices de liquidez, como parte da Análise por Quocientes, são utilizados para avaliar a capacidade da empresa de cumprir suas obrigações financeiras no curto e longo prazo. Eles comparam os ativos circulantes e realizáveis de longo prazo com os passivos circulantes e exigíveis de longo prazo, fornecendo insights sobre a saúde financeira da empresa em relação às suas obrigações.
Em relação ao índice de liquidez corrente (ILC), podemos compreender que ele é expresso pela relação entre o Ativo Circulante (AC) e o Passivo Circulante (PC). Um valor acima de 1 indica uma situação favorável, onde os recursos de curto prazo são suficientes para cobrir as obrigações de curto prazo.
O índice de liquidez imediata (ILI) é calculado dividindo as disponibilidades pela soma do Passivo Circulante. Isso revela a capacidade imediata da empresa em saldar suas dívidas de curto prazo com os recursos disponíveis, como caixa, bancos em conta movimento e aplicações de liquidez imediata.
De acordo com os manuais de contabiilidade, podemos inferir que os índices de liquidez são obtidos a partir do fluxo de caixa da empresa.
Os bens numerários, como caixa, bancos conta movimento e aplicações de liquidez imediata, são ativos financeiros de elevada liquidez, essenciais para a gestão eficiente do capital de giro e para a cobertura imediata das necessidades de caixa da entidade.
Os índices de liquidez, como o índice de liquidez corrente, ajudam a avaliar a capacidade de pagamento da empresa a curto prazo, comparando os ativos circulantes com os passivos circulantes.
Os índices de liquidez são índices financeiros utilizadospara verificar como está a capacidade financeira daentidade, visando cumprir com as obrigaçõescompreendidas no passivo. O índice de Liquidez Seca éum dos mais utilizados, pois demonstra a capacidadeque a entidade pública tem para honrar com os seuscompromissos de forma mais real, sem considerarvalores que não resultarão em recursos financeirosdisponíveis a curto prazo.
Nesse contexto, em 31/12/2023, determinado municípioapresentava os seguintes saldos em seu balançopatrimonial:
⋅ Caixa e equivalentes: R$ 290.000.000
⋅ Estoques: R$ 120.000.000
⋅ Ativo Circulante: R$ 450.000.000
⋅ Ativo não Circulante: R$ 1.000.000.000
⋅ Passivo Circulante: R$ 300.000.000
⋅ Passivo não Circulante: R$ 650.000.000
⋅ Patrimônio Líquido: R$ 500.000.000
Com base nesses valores, pode-se afirmar que aLiquidez Seca do município em 31/12/2023 era de:
Analise as informações a seguir para responder à questão.
A Cia. Videira é uma empresa industrial, cujo Ativo apresentava a seguinte composição no encerramento do exercício de 2023:
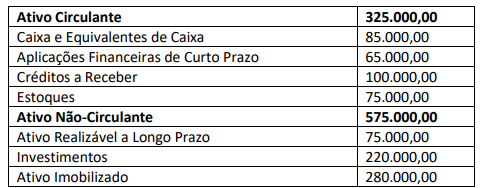
Sabe-se que em 31/12/2023 a empresa apresentava um índice de liquidez corrente de 1,25 e um índice de endividamento
geral de 0,70.
Informações para a resolução da questão.
Em 31/12/2023, após os procedimentos de encerramento do resultado, a Campos do Jordão Ltda. apresentava a composição de ativo a seguir.
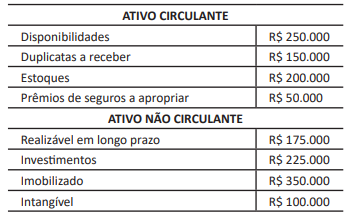
Ainda em 31/12/2023, a empresa apresentava um
índice de liquidez corrente de 1,625 e endividamento geral
da ordem de 65%. Sabe‑se, também, que, no exercício de
2023, a empresa auferiu um lucro líquido de R$ 75.000.
• Capital Social: 180.000; • Disponibilidades: 80.000; • Empréstimos a pagar a Longo Prazo: 150.000; • Estoques: 20.000; • Fornecedores a pagar: 70.000; • Imobilizado: 130.000; • Realizável a Longo Prazo: 170.000.
Considerando apenas os saldos dessas contas, a liquidez corrente aproximada da sociedade empresária em 31/12/2023 foi



 Conheça nossos planos