Questões de Concurso Sobre índices de liquidez em análise de balanços

Foram encontradas 1.097 questões

Ano: 2022 Banca: FCM Órgão: IF-BA Prova: FCM - 2022 - IF-BA - Administrador |
Q4078380 Análise de Balanços
A Análise de Demonstrações Financeiras é de grande importância para diversas partes interessadas que necessitam regularmente de medidas relativas acerca do desempenho da empresa. Ela é baseada na análise de índices, envolvendo métodos de cálculo e interpretação de indicadores financeiros. Um desses índices avalia a capacidade da empresa de pagar suas obrigações de curto prazo.

O referido indicador compõe o grupo de índices de
Alternativas
Q4073938 Análise de Balanços
A Alfa Ltda. apresentou ao término do mês de agosto/20X1 um Ativo Circulante de $ 20.000 e um Passivo Circulante de $ 16.000. Durante o mês de setembro a empresa adquiriu mercadorias para o estoque no valor de $ 4.000, para pagamento metade à vista e metade a prazo de 60 dias. Também vendeu mercadorias em estoque por $ 5.200, para recebimento em 60 e 120 dias, cujo custo de aquisição foi de $ 2.000. Assinale a alternativa que apresenta de forma correta o impacto provocado exclusivamente por essas transações no Quociente de Liquidez Corrente da Alfa Ltda. ao término do mês de setembro/20X1.
Alternativas
Ano: 2022 Banca: FACTO Órgão: IF-ES Prova: FACTO - 2022 - IF-ES - Contador |
Q3073067 Análise de Balanços
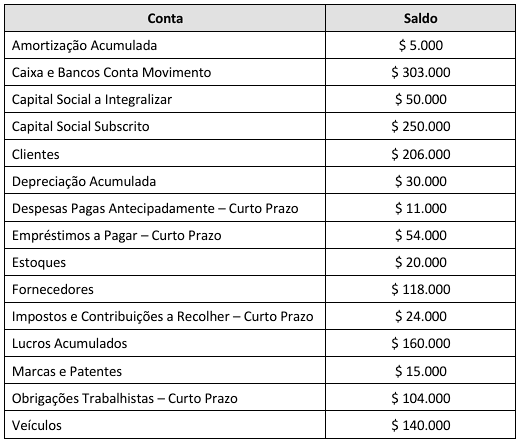
Suponha que, no edital de um certame licitatório do Instituto Federal do Espírito Santo (Ifes) para contratação de mão de obra, com dedicação exclusiva, para prestação de serviços de manutenção predial, esteja definido como requisito mínimo para habilitação econômico financeira, a comprovação da boa situação financeira da empresa mediante obtenção de índices de Liquidez Geral (LG), Liquidez Corrente (LC) e Liquidez Seca (LS) iguais ou superiores a 1 (um). Sabendo que a licitante que apresentou a melhor proposta forneceu o Balanço Patrimonial do último exercício social, no qual constavam as contas e os seus respectivos saldos, descritos a seguir, julgue as afirmativas que seguem:
Imagem associada para resolução da questão
I. A empresa apresenta índice de LS de 1,80. 
II. Os índices de LG e LC da empresa apresentam o mesmo valor.
III. Do ponto de vista da qualificação econômico-financeira, a empresa deve ser considerada habilitada nos termos do edital do certame licitatório.
Está(ão) CORRETA(S):  
Alternativas
Q2399671 Análise de Balanços

Na data de encerramento de um exercício social, a companhia Bonaparte apresentou um passivo circulante de R$ 10.000.


Na mesma data, um técnico contábil calculou os índices de liquidez da companhia, que estão apresentados abaixo:


■ Liquidez seca: 0,5.

■ Liquidez imediata: 0,1.

■ Liquidez geral: 3,0.

■ Liquidez corrente: 2,0.


Com base nessas informações é correto afirmar que o valor do ativo circulante da companhia Bonaparte é de:

Alternativas
Ano: 2022 Banca: Quadrix Órgão: CRC-PR Prova: Quadrix - 2022 - CRC-PR - Analista Contábil |
Q2266944 Análise de Balanços
Acerca da análise econômico-financeira das demonstrações contábeis e dos diversos indicadores dela extraídos, julgue o item.
Quando uma empresa possui índice de liquidez corrente superior a 1, ela pode quitar suas obrigações vencíveis até o término do exercício seguinte apenas com os valores registrados no ativo circulante. 
Alternativas
Q2186424 Análise de Balanços
O índice de liquidez corrente é utilizado para avaliar a capacidade de pagamento de uma entidade no curto prazo. Assinale a opção que indica uma importante limitação desse indicador. 
Alternativas
Q2186422 Análise de Balanços
Uma sociedade empresária apresentava liquidez imediata de 1,00. Considerando que o ativo circulante era formado somente por caixa e estoques, pode-se afirmar que na sociedade empresária o índice de 
Alternativas
Q2093847 Análise de Balanços
Para resolução das questões de número 28 a 31, considere as informações a seguir. Trata-se de contas-contábeis e respectivos saldos, extraídos do Livro Razão da Cia. Carcará (empresa do ramo de fabricação de produtos escolares) em 31/12/2021, após a apuração do resultado do exercício.

Contas Patrimoniais:                                                                         Contas de Resultado:
Salários a pagar                                                          2.460,00        Devoluções de vendas                                             5.120,00
Estoque de mercadorias                                            12.220,00       Salários e encargos sociais                                    15.130,00
Ações em tesouraria                                                    4.300,00       Resultado negativo da equivalência patrimonial       4.250,00
Financiamentos bancários – longo prazo                  32.120,00       PIS s/folha de pagamento                                         2.220,00
Clientes                                                                      21.950,00       Comissões sobre vendas                                          6.430,00
Reservas de capital                                                   18.130,00       Descontos condicionais concedidos                          3.100,00
Obrigações fiscais a recolher                                      5.950,00       Depreciação do Período                                            4.250,00
Prêmios de seguros a apropriar                                  6.170,00       Faturamento Total                                                    95.000,00
Marcas e Patentes                                                    27.000,00       Custo das mercadorias vendidas                             32.160,00
Encargos Financeiros a transcorrer - longo prazo      2.520,00       Juros Ativos                                                                   800,00
Empréstimos concedidos a diretores                          7.650,00       IPI s/ faturamento                                                       9.500,00
Perdas estimadas com créd. de liquidação duvidosa 3.190,00       Perdas estimadas com créd. de liquidação                        
Bancos c/ movimento                                               10.730,00        duvidosa                                                                    2.190,00
Depreciação acumulada                                             6.970,00       COFINS sobre vendas                                               7.220,00
Debêntures emitidas – longo prazo                          15.550,00
Fornecedores                                                            12.190,00
Prejuízos acumulados                                               15.210,00
Participações societárias permanentes                    16.760,00
Capital Social                                                            70.000,00
Prédios e Instalações                                                42.050,00


Informação Adicional: A empresa é contribuinte do Imposto sobre a Renda e da Contribuição Social Sobre o Lucro, às alíquotas de 7,5% e 2,5%, respectivamente. 
O Índice de Liquidez Geral e a Margem Líquida de Vendas em 2021 são, respectivamente, de (considere apenas duas casas decimais após a vírgula, sem arredondamentos): 
Alternativas
Ano: 2022 Banca: Quadrix Órgão: SEDF Prova: Quadrix - 2022 - SEDF - Gestor - Contabilidade |
Q2088990 Análise de Balanços

Julgue o item, relativo à contabilidade geral. 


Para haver uma comparação mais apropriada dos termos que compõem o quociente de liquidez imediata, pode-se converter as obrigações ao valor presente dos respectivos vencimentos. 
Alternativas
Q2079349 Análise de Balanços
No final do exercício social de 2021, a empresa Felicidade S/A apresentou o montante de capital de terceiro maior que o ativo circulante. Com base apenas nessa informação, é correto afirmar que
Alternativas
Q2079345 Análise de Balanços
Analise o balanço patrimonial da Cia. Sorriso. 

Imagem associada para resolução da questão


É INCORRETO afirmar que (,)
Alternativas
Q2050829 Análise de Balanços
O montante das origens dos capitais de uma entidade (e evidentemente que o total das aplicações também) corresponde a R$ 70.000,00. Desse montante, R$ 23.000,00 são de capitais próprios. Sabe-se que o Passivo Não Circulante da entidade é igual a R$ 15.000,00, o que corresponde à metade do montante do Ativo Não Circulante. Sabendo-se que o valor dos estoques da entidade totaliza R$ 8.000,00, é possível concluir que:
Alternativas
Q2030235 Análise de Balanços

As informações a seguir refere-se a questão.


Uma empresa apresentou no encerramento do exercício social de 2021 as seguintes informações:

CENÁRIO ATUAL
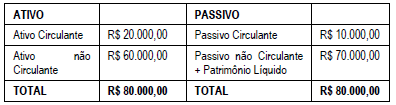

Outras informações:

  • Valor dos Estoques = R$ 8.000,00
  • Índice de Liquidez Corrente = 2
  • Índice de Liquidez Seca = 1,20
  •  A empresa está estudando as seguintes possibilidades para reduzir seu Capital Circulante Líquido (CCL):
  • Cenário 1: transferir R$ 3.000,00 do Ativo Circulante para o Ativo não Circulante;
  • Cenário 2: transferir R$ 6.000,00 do Passivo não Circulante para o Passivo Circulante.
Considerando o cenário atual, se a empresa fizer uma aquisição de mercadorias no valor de R$ 8.000,00 à vista, é correto afirmar que
Obs.: valores e percentuais arredondados para duas casas decimais
Alternativas
Q2030234 Análise de Balanços

As informações a seguir refere-se a questão.


Uma empresa apresentou no encerramento do exercício social de 2021 as seguintes informações:

CENÁRIO ATUAL


Outras informações:

  • Valor dos Estoques = R$ 8.000,00
  • Índice de Liquidez Corrente = 2
  • Índice de Liquidez Seca = 1,20
  •  A empresa está estudando as seguintes possibilidades para reduzir seu Capital Circulante Líquido (CCL):
  • Cenário 1: transferir R$ 3.000,00 do Ativo Circulante para o Ativo não Circulante;
  • Cenário 2: transferir R$ 6.000,00 do Passivo não Circulante para o Passivo Circulante.

Considerando somente as informações apresentadas, é correto afirmar que


Obs.: valores e percentuais arredondados para duas casas decimais

Alternativas
Q2030233 Análise de Balanços

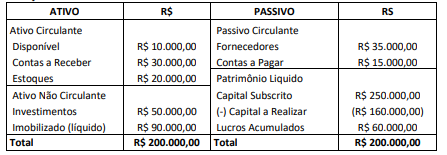
Uma empresa apresentou as seguintes informações em 31/12/2021: 
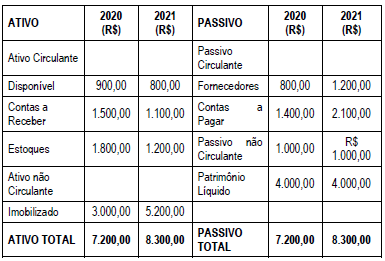
Imagem associada para resolução da questão

Considerando somente as informações apresentadas, é correto afirmar que


Obs.: valores e percentuais arredondados para duas casas decimais
Alternativas
Q2030183 Análise de Balanços
Tendo em vista a qualificação econômico-financeira dessa empresa em processos licitatórios, verificou-se que seu índice de liquidez geral correspondeu a, aproximadamente, 
Alternativas
Q2020540 Análise de Balanços
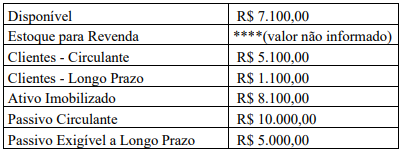
Considere os seguintes saldos obtidos do balanço patrimonial de uma empresa comercial:

Imagem associada para resolução da questão

Com base nesses valores, qual é o valor do estoque para revenda para que os índices de Liquidez sejam os seguintes: Liquidez Geral: 1,16; Liquidez Corrente: 1,63; e Liquidez Seca: 1,22? 
Alternativas
Q2019317 Análise de Balanços
Em uma empresa do segmento florestal, seja ela de pequeno, médio ou grande porte, existe o setor financeiro que é responsável pelo desempenho e gestão das finanças da empresa, sendo sua responsabilidade garantir recursos e uma boa gestão do capital do negócio. A estrutura do setor financeiro é dependente do tamanho da empresa, do volume de demanda e até mesmo do modelo de negócio. Entre as funções administrativas de um empreendimento, a função financeira é a que concentra atividades de tesouraria, gestão de contas, contabilidade e planejamento financeiro. Relatórios habituais nas rotinas contábeis são importantes para a saúde financeira das empresas, incluindo alguns indicadores comuns nessa avaliação.
Em relação aos indicadores financeiros, assinale V para a afirmativa verdadeira e F para a falsa.

( ) A Rentabilidade indica o percentual de retorno do investimento realizado na empresa, representando a relação entre o lucro líquido e o capital investido. ( ) Um exemplo de endividamento no âmbito de uma empresa, representa a tomada de capital dos sócios que detêm uma parcela desta organização. ( ) Ativo é utilizado para expressar os bens, valores, créditos, direitos e semelhantes que, num determinado momento, formam o patrimônio de uma empresa. ( ) Os índices de liquidez de um empresa são associados aos ativos circulantes e passivos circulantes, sendo os ativos circulantes aqueles que possuem maiores graus em liquidez. Como exemplos de ativos circulantes pode-se citar dinheiro em caixa ou depositado em banco, estoques, pagamentos de salários e financiamentos.

As afirmativas são, respectivamente, 
Alternativas
Q1998838 Análise de Balanços
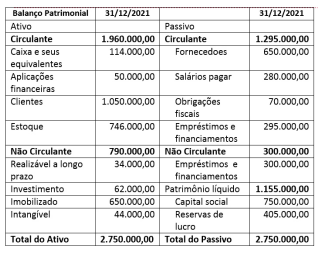
Uma empresa apresentou ao final do exercício de 2021 os seguintes saldos patrimoniais:
                             Balanço Patrimonial

Imagem associada para resolução da questão


Considerando as informações, os índices de Liquidez Seca e de Liquidez Imediata referentes ao exercício de 2021 correspondem, respectivamente, a: 
Alternativas
Q1996062 Análise de Balanços
A análise de índices envolve o cálculo e a interpretação de índices econômicos e financeiros, usando dados históricos obtidos das demonstrações financeiras da empresa. Uma empresa apresentou os seguintes índices de liquidez:

• Liquidez Corrente = 1,10
• Liquidez Seca = 0,80

Considerando que não há informações passadas, é possível inferir que a empresa

Alternativas
Respostas
261: D
262: E
263: D
264: D
265: C
266: D
267: C
268: C
269: C
270: C
271: E
272: B
273: C
274: A
275: D
276: C
277: D
278: A
279: B
280: D