Questões de Concurso
Sobre análise por índices em análise de balanços
Foram encontradas 2.739 questões


Atenção: Considere a demonstração a seguir para responder à próxima questão.
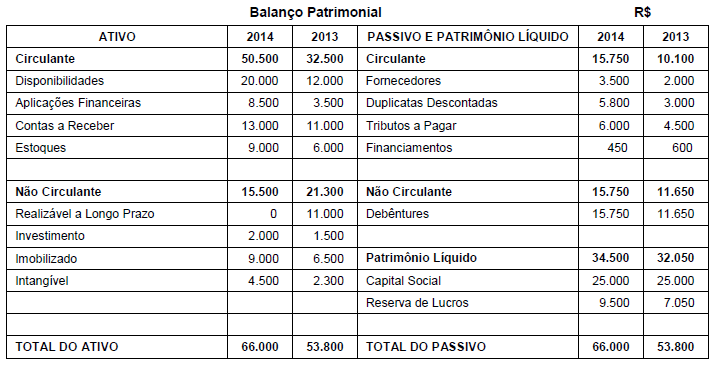
O índice de composição do endividamento em 2014 é
Atenção: Considere a demonstração a seguir para responder à próxima questão.

O índice de liquidez geral de 2013 é
1. Liquidez imediata.
2. Liquidez seca.
3. Rentabilidade do Patrimônio Líquido.
4. Composição de exigibilidades.
( ) Lucro líquido sobre Patrimônio Líquido médio.
( ) Disponível sobre o Passivo Circulante.
( ) Ativo Circulante menos estoques sobre Passivo Circulante.
( ) Passivo Circulante sobre capital de terceiros.
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
Os indicadores de liquidez corrente, seca, geral e imediata demonstram a situação financeira empresarial com a comparação dos ativos e dos passivos, a medição da base financeira e a indicação de condições, se houver, de pagar dívidas, o que complementa a análise fornecida pelo capital circulante líquido (CCL).
Os relatórios contábeis obrigatórios — por exemplo, o balanço patrimonial, a demonstração do resultado do exercício e as notas explicativas — são essenciais para que se realizem análises horizontal, vertical e por indicadores.
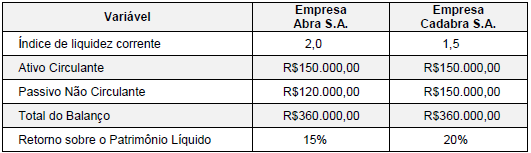
Com base nessas informações, é correto afirmar que a Empresa,
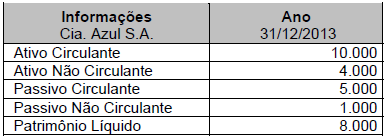
Assinale a alternativa que contém os valores calculados para a Liquidez Corrente (LC) e o Capital Circulante Líquido (CCL) respectivamente:
Das demonstrações contábeis de 30 de junho de 2015, elaboradas pela sociedade empresária Alfa, foram extraídas as seguintes informações:
R$
despesas antecipadas 2.000
disponível 5.000
fornecedor 9.000
estoque 14.000
passivo não circulante 15.000
realizável a longo prazo 20.000
valores a receber (vendas a prazo) 33.000
passivo circulante 45.000
total do ativo circulante 60.000
patrimônio líquido 80.000
total do ativo não circulante 80.000
ativo total médio 140.000
lucro operacional 280.000
lucro bruto 400.000
vendas do período 600.000
Considerando esses dados, julgue o item subsecutivo, que se refere à análise econômica da empresa.
O índice de liquidez seca obtido aponta dificuldade no pagamento das obrigações de curto prazo.
Das demonstrações contábeis de 30 de junho de 2015, elaboradas pela sociedade empresária Alfa, foram extraídas as seguintes informações:
R$
despesas antecipadas 2.000
disponível 5.000
fornecedor 9.000
estoque 14.000
passivo não circulante 15.000
realizável a longo prazo 20.000
valores a receber (vendas a prazo) 33.000
passivo circulante 45.000
total do ativo circulante 60.000
patrimônio líquido 80.000
total do ativo não circulante 80.000
ativo total médio 140.000
lucro operacional 280.000
lucro bruto 400.000
vendas do período 600.000
Considerando esses dados, julgue o item subsecutivo, que se refere à análise econômica da empresa.
No final de junho, a sociedade empresária Alfa possuía
R$ 0,75 de recursos de curto prazo de terceiros para cada real
de recursos próprios.
Das demonstrações contábeis de 30 de junho de 2015, elaboradas pela sociedade empresária Alfa, foram extraídas as seguintes informações:
R$
despesas antecipadas 2.000
disponível 5.000
fornecedor 9.000
estoque 14.000
passivo não circulante 15.000
realizável a longo prazo 20.000
valores a receber (vendas a prazo) 33.000
passivo circulante 45.000
total do ativo circulante 60.000
patrimônio líquido 80.000
total do ativo não circulante 80.000
ativo total médio 140.000
lucro operacional 280.000
lucro bruto 400.000
vendas do período 600.000
Considerando esses dados, julgue o item subsecutivo, que se refere à análise econômica da empresa.
O retorno sobre o ativo (ROA) é igual a 2.
Julgue o item abaixo, relativo ao EBITDA (earnings before interest, tax, depreciation and amortization).
O EBITDA representa a geração de caixa operacional da
empresa, ou seja, o montante de recursos gerados pela empresa
apenas em suas atividades operacionais, após a subtração do
efeito financeiro e de impostos.
Com relação aos conceitos de análise das demonstrações contábeis envolvendo retorno sobre o capital empregado e análise da lucratividade, julgue o item que se segue.
O retorno sobre o patrimônio líquido de uma empresa é
negativo quando os custos e as despesas são maiores que as
receitas.
A lucratividade de uma empresa pode ser avaliada em relação às vendas, aos ativos e ao patrimônio líquido, e, por ser relativa, sua análise independe do setor de atuação da empresa.
Quadro I – Saldos antes da apuração do resultado patrimonial do exercício encerrado em 31/12/20x4, da prefeitura municipal de Novo Mar.
Descrição Saldo (milhares)
Transferências recebidas 32.800,00
Pessoal e encargos 21.300,00
Imobilizado 16.300,00
Impostos, taxas e contribuições de melhoria 14.380,00
Empréstimos e financiamentos - LP 9.350,00
Uso de bens, serviços e consumo de capital fixo 8.750,00
Intangível 4.500,00
Benefícios previdenciários e assistenciais 4.100,00
Ativo realizável a longo prazo 3.120,00
Contribuições 3.100,00
Patrimônio social 2.000,00
Investimentos 1.950,00
Obrigações trabalhistas, previdenciárias e assistenciais a pagar 1.820,00
Créditos de curto prazo 1.560,00
Exploração e venda de bens e serviços 1.300,00
Estoques 1.120,00
Caixa e equivalentes de caixa 910,00
Variações patrimoniais diminutivas financeiras 910,00
Transferências concedidas 890,00
Fornecedores a pagar 840,00
Desvalorização e perdas com Ativos 780,00
Provisões de longo prazo 750,00
VPD pagas antecipadamente 380,00
Variações patrimoniais aumentativas financeiras 230,00
" Obras previstas para aeroportos do interior não saíram do papel. Lançado há um ano e meio, (...) o plano de aviação regional continua em planilhas e estudos técnicos. “
Fonte: ZERO HORA. Publicado em 23 jun. 2015. (Adaptado)
Na elaboração de um parecer técnico, frequentemente
se utilizam indicadores para auxiliar a tomada
de decisão do gestor. Considerando que o administrador
tem a necessidade de avaliar um projeto
de investimento, os indicadores normalmente
utilizados na análise de viabilidade econômico-financeira
de projetos de investimentos são

 Conheça nossos planos