Questões de Concurso
Sobre análise por índices em análise de balanços
Foram encontradas 2.739 questões


O contador de uma autarquia municipal resolveu analisar a liquidez da entidade visando apurar a capacidade de pagamento desta, frente às obrigações registradas. Considerando que o almoxarifado da autarquia apresenta um valor considerável, porém com muitos materiais que se destinam exclusivamente ao consumo pela entidade, o contador resolveu excluir os estoques da análise, calculando, assim, a:
Caso 2
Para responder às questões 34 e 35 considere as seguintes informações das empresas A e B, que atuam no mesmo setor.
Balanços Patrimoniais em 31/12/2022 (Valores em reais)
ATIVO | Empresa A | Empresa B | PASSIVO | Empresa A | Empresa B |
Circulante | 50.000 | 80.000 | Circulante | 30.000 | 50.000 |
Não Circulante | 550.000 | 420.000 | Não Circulante | 120.000 | 160.000 |
PATRIMÔNIO LÍQUIDO (PL) | 450.000 | 290.000 | |||
TOTAL DO ATIVO | 600.000 | 500.000 | TOTAL DO PASSIVO+ PL | 600.000 | 500.000 |
Dados – em 31/12/2022 | Empresa A | Empresa B | |||
Lucro líquido | 50.000 | 40.000 | |||
Disponível | 9.000 | 10.000 | |||
Estoques | 15.000 | 20.000 | |||
Imobilizado | 300.000 | 200.000 |
Com base nessas informações, é correto afirmar:
Caso 2
Para responder às questões 34 e 35 considere as seguintes informações das empresas A e B, que atuam no mesmo setor.
Balanços Patrimoniais em 31/12/2022 (Valores em reais)
ATIVO | Empresa A | Empresa B | PASSIVO | Empresa A | Empresa B |
Circulante | 50.000 | 80.000 | Circulante | 30.000 | 50.000 |
Não Circulante | 550.000 | 420.000 | Não Circulante | 120.000 | 160.000 |
PATRIMÔNIO LÍQUIDO (PL) | 450.000 | 290.000 | |||
TOTAL DO ATIVO | 600.000 | 500.000 | TOTAL DO PASSIVO+ PL | 600.000 | 500.000 |
Dados – em 31/12/2022 | Empresa A | Empresa B | |||
Lucro líquido | 50.000 | 40.000 | |||
Disponível | 9.000 | 10.000 | |||
Estoques | 15.000 | 20.000 | |||
Imobilizado | 300.000 | 200.000 |
Com base nessas informações, é correto afirmar que o índice de liquidez corrente da:
Os índices de liquidez englobam o relacionamento entre contas do balanço patrimonial, mostrando a capacidade da entidade em pagar seus compromissos e suas dívidas. O índice que mostra a capacidade da empresa em pagar suas dívidas a longo prazo é denominado de
Buscando acompanhar a sua trajetória econômica, determinada empresa utilizou o Economic Value Added (EVA®) para saber se havia ou não adicionado valor aos seus acionistas nos anos 2021 e 2022. Para tanto, foram levantadas as seguintes informações:
• Receita Operacional Líquida em 2021: R$ 17.400.000,00;
• Receita Operacional Líquida em 2022: R$ 22.500.000,00;
• Custo das Mercadorias Vendidas em 2021: R$ 12.000.000,00;
• Custo das Mercadorias Vendidas em 2022: R$ 16.600.000,00;
• Despesas Operacionais em 2021: R$ 2.600.000,00;
• Despesas Operacionais em 2022: R$ 2.800.000,00;
• Para apuração do EVA® foram considerados os seguintes valores como capital total (investimentos) de cada ano: R$ 13.600.000,00 em 2021 e R$ 16.000.000,00 em 2022;
• O Custo Médio Ponderado de Capital (CMPC) da empresa foi utilizado como medida do custo de oportunidade para fins de apuração do EVA®. No ano de 2021, o CMPC foi de 10,45%. No ano de 2022, o CMPC foi de 13,95%; e,
• A empresa utiliza a alíquota de 34% para o cálculo dos tributos sobre o lucro.
Considerando, única e exclusivamente, as informações apresentadas, assinale a alternativa que evidencia o correto valor do EVA® em 2021 e 2022, respectivamente.
Para a realização dos cálculos devidos, se necessário, utilize o quadro a seguir:
2021 |
2022 |
|
Custo Médio Ponderado de Capital (CMPC) |
||
Capital Total Investido (Investimentos) |
||
Receita Operacional Líquida |
||
•Custo das Mercadorias Vendidas |
||
Resultado Bruto |
||
• Despesas/Receitas Operacionais |
||
Resultado Antes do Resultado Financeiro e dos Tributos (EBIT) |
||
• Tributos sobre o Lucro |
||
Resultado Antes do Resultado Financeiro (Líquido dos Tributos (EBIT Líquido) |
||
EVA® |
A Cia. Matraca deseja participar de um Pregão estadual; um dos requisitos de habilitação exigido dos concorrentes é que apresentem índice de liquidez corrente mínimo de 1,20 no encerramento do último exercício social. O contador verifica o último Balanço Patrimonial e constata que a Cia. Matraca era financiada por Capitais de Terceiros no valor de R$ 475.000,00, sendo 40% desse montante vencível até o encerramento do exercício social subsequente. Na mesma data, o Ativo Total importava em R$ 825.000,00, e três quartos deste valor era Ativo Não Circulante. Considerando as informações disponibilizadas, é possível concluir que o Índice de Liquidez Corrente da Cia. Matraca na data do Balanço era
A Indústria Gama, que produz equipamentos eletrônicos, deseja avaliar sua capacidade de pagamento a longo prazo. Seu Ativo Total é de R$1.200.000 e seu Passivo Total é de R$600.000. Assinale qual o índice de solvência geral.
O Sr. Lima, contador da Indústria Alfa, quer saber o quanto da estrutura de ativos da empresa é financiada por terceiros. Se o total de ativos é de R$500.000 e o patrimônio líquido é de R$350.000, assinale qual é o índice de endividamento.
Uma empresa do setor alimentício, em crescente expansão, busca analisar sua liquidez. Considerando que seu Ativo Circulante é de R$200.000 e seu Passivo Circulante de R$100.000, assinale qual seria o seu índice de Liquidez Corrente (LC):
I. O período de payback é interpretado com frequência como um importante indicador do nível de risco de um projeto ou investimento.
II. Uma das restrições normalmente imputadas ao método do payback é levar em consideração os fluxos de caixa que ocorrem após o período de análise.
III. Ao se analisar o resultado do período de payback, chega-se à conclusão que, quanto maior o prazo encontrado, maior será o risco envolvido na decisão.
Dito isso, podemos afirmar:
Julgue o item subsequente.
O grau de endividamento de uma empresa pode ser
medido de duas maneiras: confrontando o capital alheio
com o total do Ativo e/ou confrontando o capital alheio
com o capital próprio.
Julgue o item subsequente.
O índice de liquidez corrente permite verificar a
capacidade de pagamento a curto prazo, ou seja, quanto
a empresa tem de valores disponíveis e realizáveis dentro
de um ano para garantir o pagamento de suas dívidas
vencíveis no mesmo período.
Sendo assim, o administrador consegue atender ao seu objetivo?
Considere as informações financeiras de uma empresa, apresentadas a seguir.
Lucro Operacional R$ 300.000
Impostos 30%
Capital investido R$ 2.500.000
Custo médio da empresa 8%
Com base nessas informações, verifica-se que o EVA
dessa empresa, em reais, é de
O EVA apresenta como uma de suas características principais o uso de informações elaboradas
Observe a informação a seguir para responder a questão.
Uma empresa apresentou as seguintes informações:
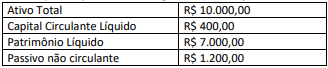
Sabendo-se que o Ativo não Circulante é composto somente pelo
grupo de Ativo Realizável a Longo Prazo e o Passivo não Circulante
é composto somente pelo grupo de Exigível a Longo Prazo, elabore
o Balanço Patrimonial da empresa e responda a questão.
Observe a informação a seguir para responder a questão.
Uma empresa apresentou as seguintes informações:
Sabendo-se que o Ativo não Circulante é composto somente pelo
grupo de Ativo Realizável a Longo Prazo e o Passivo não Circulante
é composto somente pelo grupo de Exigível a Longo Prazo, elabore
o Balanço Patrimonial da empresa e responda a questão.

(1) Índice de Liquidez Geral. (2) Índice de Liquidez Comum ou Corrente. (3) Índice de Liquidez Seca
( ) Mostra a capacidade de pagamento da empresa a longo prazo, considerando tudo o que ela converterá em dinheiro (a curto e longo prazo), relacionando com tudo o que já assumiu como dívida (a curto e longo prazo).
( ) Mostra a capacidade de pagamento da empresa a curto prazo.
( ) Avalia se uma companhia consegue pagar suas obrigações no curto prazo, mas sem considerar o estoque

 Conheça nossos planos