Questões de Concurso
Comentadas sobre suprimento de fundos (regime de adiantamento) em administração financeira e orçamentária
Foram encontradas 309 questões


I. Ao final de cada exercício, as despesas orçamentárias empenhadas e não pagas serão, obrigatoriamente e automaticamente, inscritas em Despesas de Exercícios Anteriores.
II. A inscrição de despesa em restos a pagar não processados só é possível de ser efetivada após a anulação de todos os empenhos.
III. Os suprimentos de fundos empenhados e ainda não liquidados, para efeito do adequado tratamento contábil, são divididos em “a liquidar” e “em liquidação”. Essa distinção é obrigatória e não depende da correta identificação da ocorrência do fato gerador da obrigação a ser reconhecida.
IV. Uma vez feita a inscrição em restos a pagar, não poderá mais haver cancelamento de referida inscrição, pois a obrigação de pagamento por parte da Administração Pública é líquida e certa.
Está INCORRETO o que se afirma em
À luz dessa situação hipotética e das disposições legais e normativas acerca de suprimento de fundos, a contabilização da devolução do valor não aplicado
I - O pagamento dos restos a pagar é classificado como despesa extraorçamentária.
II - Despesas de exercícios anteriores são classificadas como despesas orçamentárias do exercício em que foram efetivadas.
III - O adiantamento de recursos para servidor utilizar em viagem de trabalho será empenhado no momento da entrega dos recursos para futura utilização.
IV - Nos casos em que não se puder aferir o valor com exatidão, o empenho poderá ser realizado por estimativa de valor.
Estão corretas as afirmativas:
Sobre o Regime de Adiantamento, indique se as afirmações são verdadeiras (V) ou falsas (F). Posteriormente, marque a alternativa com a sequência correta.
( ) Deve ser exclusivamente aplicado em despesas orçamentárias correntes.
( ) Sempre será precedido de empenho em dotação própria.
( ) Não se fará adiantamento a servidor em alcance nem a responsável por dois adiantamentos.
I. Deverá ser concedido adiantamento a responsável por ao menos três adiantamentos simultaneamente.
II. É recomendável a concessão de adiantamento a servidor declarado em alcance.
III. Normalmente o adiantamento é utilizado para atender a despesas de reduzida monta.
Quais estão corretas?
Em relação ao regime de adiantamento, também denominado Suprimento de Fundos, de acordo com a lei que o instituiu para observância por todos os entes da federação, é correto afirmar que:
De acordo com o Art. 68 da Lei nº 4.320/1964, o regime de adiantamento é aplicável aos casos de despesas expressamente definidos em lei e consiste na entrega de numerário a servidor, sempre precedida de empenho na dotação própria para o fim de realizar despesas, que não possam subordinar-se ao processo normal de aplicação (grifo nosso). Nesse sentido, a legislação proíbe expressamente a concessão de suprimento de fundos (adiantamento), nos seguintes casos, EXCETO:
(1ª parte): O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas.
(2ª parte): Esse adiantamento constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa orçamentária: empenho, liquidação e pagamento.
(3ª parte): O adiantamento representa uma despesa pelo enfoque patrimonial, pois, no momento da concessão, ocorre redução no patrimônio líquido.
Das partes, pode-se afirmar que:
Em relação ao regime de adiantamento, avalie as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) A concessão do benefício ocorre por meio do Cartão de Pagamento do Governo Federal.
( ) O regime de adiantamento aplica-se a despesas recorrentes.
( ) O Portal da Transparência do Governo Federal apresenta as transações de “Saque” e de “Compra” presentes nas faturas.
As afirmativas são, respectivamente,
O suprimento de fundo é a modalidade de despesa de pequeno vulto que dispensa dotação própria e tem como característica a urgência e a excepcionalidade, excluindo aquelas de caráter sigiloso.
Natureza da informação: patrimonial
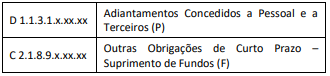
Os registros contábeis acima representam o momento de
(1) Despesas de Exercícios Anteriores (2) Restos a Pagar Não Processados (3) Restos a Pagar Processados (4) Suprimento de Fundos
(___) Adiantamento de quantia em dinheiro do caixa a um servidor, da qual terá que prestar contas, realização de despesa que exige pronto pagamento.
(___) No exercício de 2021 foi identificada despesa com aluguel relativa 2020, que foi empenhada, liquidada e paga no exercício de 2021.
(___) No exercício de 2021 foram empenhadas despesas no valor de R$ 6.500,00, mas a liquidação e o pagamento serão realizados em 2022.
(___) No exercício de 2021 foram empenhadas e liquidadas despesas no valor de R$ 11.250,00, mas o pagamento será realizado no ano de 2022.
A sequência correta, de cima para baixo, é

 Conheça nossos planos