Questões de Concurso Comentadas sobre administração financeira e orçamentária
Foram encontradas 22.911 questões


Q323277
Administração Financeira e Orçamentária
No que se refere à renúncia da receita, a Lei Complementar n° 101/2000, emseu art. 14 define que a renúncia deve (Inciso II) estar acompanhada de medidas de compensação, [...], por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.No referido artigo,o § 1º define a renúncia como anistia, remissão, subsídio,crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondama tratamento diferenciado.No entanto,no que se refere à alteração de alíquotas, o disposto nesse artigo (art. 14), NÃO se aplica (§ 3º) ao imposto:
Q323270
Administração Financeira e Orçamentária
Segundo o Manual de Contabilidade Aplicada ao Setor Público, publicado pela Secretaria do Tesouro Nacional (MCASP) na parte I, o princípio orçamentário da não vinculação (não afetação) da receita de impostos estabelecido pelo inciso IV do art. 167 da CF/1988, veda a vinculação da receita de impostos a órgão,fundo ou despesa, salvo exceções estabelecidas pela própria Constituição Federal. As exceções previstas no texto constitucional NÃO estão relacionadas com:
Q323265
Administração Financeira e Orçamentária
A dinâmica política, econômica e social após a sanção da Lei Orçamentária, de forma recorrente,faz com que ocorram alterações na previsão de receitas e na fixação de despesas. Inicialmente, esta percepção se verifica de forma gerencial,podendo ocorrer, em um próximo momento, uma reestimativa da Receita.Essa nova estimativa poderá ser influenciada por diversos motivos, entre eles:
Q323264
Administração Financeira e Orçamentária
Nos termos do § 1º do art. 1º da Lei Complementar n° 101/2000 (LRF), “a responsabilidade na gestão fiscal pressupõe a ação planejada e transparente,em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas [...]”, razão pela qual o planejamento é essencial à gestão fiscal responsável. Os riscos fiscais podem ser conceituados como:
Q323263
Administração Financeira e Orçamentária
Você está lendo o cronograma operacional para elaboração de um projeto de lei.Neste cronograma, estão contidos alguns procedimentos: I.Elaboração do anexo de riscos fiscais. II.Avaliar necessidade de incluir dispositivos de orientação sobre as operações de crédito por parte dos bancos oficiais de fomento. III.Elaboração do anexo demetas fiscais. Fundamentado no arcabouço legal emanado pela Constituição Federal art. 165, que se refere às leis orçamentárias, você está de posse do cronograma operacional para elaboração:
Q323090
Administração Financeira e Orçamentária
Segundo o Art. 40 da Lei de Responsabilidade Fiscal, os entes poderão conceder garantia em operações de crédito internas ou externas, observados o disposto nesse artigo, as normas do art. 32 e, no caso da União, também os limites e as condições estabelecidos pelo(a):
Q323089
Administração Financeira e Orçamentária
A Lei de Responsabilidade Fiscal – Lei Complementar nº 101/2000 – regula as operações de crédito por antecipação de receita destinada a atender insuficiência de caixa durante o exercício financeiro. No entanto, a Lei impõe algumas restrições para essa operação, entre elas:
Q323079
Administração Financeira e Orçamentária
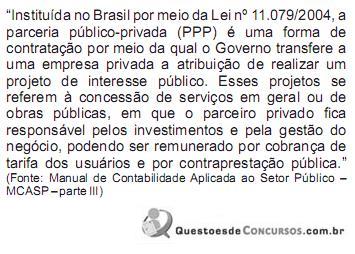
No que se refere à contabilização dos contratos de PPP, é correto afirmar:
Q323075
Administração Financeira e Orçamentária
Abaixo estão listadas algumas características do processo de planejamento e seus respectivos instrumentos.Assinale a única alternativa correta.
Q323069
Administração Financeira e Orçamentária
Os Princípios Orçamentários visam ao estabelecimento de regras norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Qual os princípios abaixo tem como finalidade principal evitar múltiplos orçamentos paralelos dentro da mesma pessoa política?
Q323068
Administração Financeira e Orçamentária
Em sentido amplo, os ingressos de recursos financeiros nos cofres do Estado denominam-se Receitas Públicas, registradas como orçamentárias ou extraorçamentárias. Assinale, nas alternativas abaixo, a única operação que pode, dependendo de suas características, ser caracterizada como um ingresso orçamentário.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
ANS
Prova:
CESPE / CEBRASPE - 2013 - ANS - Analista Administrativo |
Q321792
Administração Financeira e Orçamentária
Texto associado
Julgue o item que se segue, relativo à conta única do Tesouro
Nacional.
Nacional.
As obrigações tributárias provenientes de retenções na fonte e de encargos próprios da unidade gestora devem ser previamente transferidas para a conta única da própria unidade gestora, por meio de ordem bancária, com vistas à emissão do documento de arrecadação de receitas federais (DARF) correspondente.
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 1º Etapa |
Q320461
Administração Financeira e Orçamentária
Para a contratação de operações de crédito por antecipação da receita orçamentária será imprescindível o seguinte procedimento:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 1º Etapa |
Q320460
Administração Financeira e Orçamentária
As dívidas provenientes de operações de crédito para antecipação da receita orçamentária na demonstração da dívida ?flutuante, serão representadas pela rubrica:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 1º Etapa |
Q320458
Administração Financeira e Orçamentária
Os créditos adicionais que não dependem de autorização legislativa para sua abertura, com vigência no exercício, e que também independem de indicação da fonte de recursos são denominados:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 1º Etapa |
Q320457
Administração Financeira e Orçamentária
A Receita Corrente Líquida de um determinado Estado em 2012 foi de R$ 39,532 bilhões e sua Dívida Consolidada Líquida foi de R$ 55,785 bilhões. Com base nessas informações, é correto afirmar que a Dívida Consolidada Líquida desse ente federativo não poderá ultrapassar o valor de:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 1º Etapa |
Q320456
Administração Financeira e Orçamentária
Segundo a Lei nº 4.320/64, a verificação da exata observância dos limites e quotas trimestrais atribuídas a cada unidade orçamentária, dentro do sistema específico para esse fim, é competência da:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 1º Etapa |
Q320454
Administração Financeira e Orçamentária
No encerramento do exercício financeiro, as despesas empenhadas, não liquidadas e inscritas em restos a pagar não processados, por constituírem obrigações preexistentes, decorrentes de contratos, convênios e outros instrumentos, deverão compor, em função do empenho legal, o total das despesas:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 1º Etapa |
Q320453
Administração Financeira e Orçamentária
As contratações de pessoal por tempo determinado, para atender necessidade temporária de excepcional interesse público, independentemente da verificação da legalidade ou validade das contratações, deverão ser registradas como:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 1º Etapa |
Q320449
Administração Financeira e Orçamentária
As obrigações financeiras do governo, que de modo abrangente podem ou não se transformar em dívida, dependendo da concretização de determinado evento, são
classificadas como:
classificadas como:

 Conheça nossos planos