Questões de Concurso
Sobre orçamento público em afo em administração financeira e orçamentária
Foram encontradas 7.112 questões


Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Ciências Contábeis |
Q270880
Administração Financeira e Orçamentária
Sobre o projeto do PPA-Plano Plurianual, analise as assertivas e assinale a alternativa que aponta as corretas.
I. O projeto de PPA (PPPA) é elaborado pela Secretaria de Investimentos e Planejamento Estratégico (SPI) do Ministério do Planejamento, Orçamento e Gestão e encaminhado ao Congresso Nacional pelo Presidente da República, que possui exclusividade na iniciativa das leis orçamentárias.
II. O projeto de lei deve ser encaminhado ao Congresso Nacional até 31 de julho do primeiro ano de mandato presidencial, devendo vigorar pelos próximos três anos.
III. Recebido pelo Congresso Nacional, o projeto inicia a tramitação legislativa. O projeto de lei é publicado e encaminhado à Comissão Mista de Planos, Orçamentos Públicos e Fiscalização-CMO.
IV. O parlamentar designado para ser o relator do projeto de plano plurianual (PPPA) deve, primeiramente, elaborar Relatório Preliminar sobre o projeto, o qual, aprovado pela CMO, passa a denominar-se Parecer Preliminar.
I. O projeto de PPA (PPPA) é elaborado pela Secretaria de Investimentos e Planejamento Estratégico (SPI) do Ministério do Planejamento, Orçamento e Gestão e encaminhado ao Congresso Nacional pelo Presidente da República, que possui exclusividade na iniciativa das leis orçamentárias.
II. O projeto de lei deve ser encaminhado ao Congresso Nacional até 31 de julho do primeiro ano de mandato presidencial, devendo vigorar pelos próximos três anos.
III. Recebido pelo Congresso Nacional, o projeto inicia a tramitação legislativa. O projeto de lei é publicado e encaminhado à Comissão Mista de Planos, Orçamentos Públicos e Fiscalização-CMO.
IV. O parlamentar designado para ser o relator do projeto de plano plurianual (PPPA) deve, primeiramente, elaborar Relatório Preliminar sobre o projeto, o qual, aprovado pela CMO, passa a denominar-se Parecer Preliminar.
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Ciências Contábeis |
Q270864
Administração Financeira e Orçamentária
O orçamento é o instrumento de planejamento de qualquer entidade, pública ou privada, e representa o fluxo de ingressos e aplicações de recursos em determinado período. Para tanto, em relação à despesa orçamentária no setor público, analise as assertivas e assinale a alternativa que aponta as corretas.
I. É a Lei Orçamentária que fixa a despesa autorizada para o exercício financeiro.
II. Pertencem ao exercício financeiro: as receitas nele legalmente empenhadas e as despesas nele contraídas.
III. A despesa pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade.
IV. Para fins contábeis, a despesa orçamentária pode ser classificada quanto ao impacto na situação líquida em: despesa orçamentária efetiva e despesa orçamentária não efetiva.
I. É a Lei Orçamentária que fixa a despesa autorizada para o exercício financeiro.
II. Pertencem ao exercício financeiro: as receitas nele legalmente empenhadas e as despesas nele contraídas.
III. A despesa pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade.
IV. Para fins contábeis, a despesa orçamentária pode ser classificada quanto ao impacto na situação líquida em: despesa orçamentária efetiva e despesa orçamentária não efetiva.
Ano: 2012
Banca:
COPESE - UFT
Órgão:
DPE-TO
Prova:
COPESE - UFT - 2012 - DPE-TO - Analista em Gestão Especializado - Administração |
Q270220
Administração Financeira e Orçamentária
Relativamente à Lei Orçamentária Anual é INCORRETO afirmar:
Ano: 2012
Banca:
COPESE - UFT
Órgão:
DPE-TO
Prova:
COPESE - UFT - 2012 - DPE-TO - Analista em Gestão Especializado - Administração |
Q270219
Administração Financeira e Orçamentária
Relativamente à Lei de Diretrizes Orçamentárias é correto afirmar, EXCETO:
Ano: 2012
Banca:
COPESE - UFT
Órgão:
DPE-TO
Prova:
COPESE - UFT - 2012 - DPE-TO - Analista em Gestão Especializado - Ciências Contábeis |
Q269949
Administração Financeira e Orçamentária
Sobre o orçamento na Constituição Federal de 1988, assinale a alternativa INCORRETA:
Ano: 2012
Banca:
COPESE - UFT
Órgão:
DPE-TO
Prova:
COPESE - UFT - 2012 - DPE-TO - Analista em Gestão Especializado - Ciências Contábeis |
Q269948
Administração Financeira e Orçamentária
Sobre as características do orçamento-programa, pode-se citar as seguintes, EXCETO:
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
ANCINE
Prova:
CESPE / CEBRASPE - 2012 - ANCINE - Técnico Administrativo |
Q269484
Administração Financeira e Orçamentária
Texto associado
Acerca do orçamento público, julgue os itens subsequentes.
Consoante o princípio da periodicidade, o exercício financeiro corresponde ao período de tempo ao qual se referem a previsão das receitas e a fixação das despesas.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
ANCINE
Prova:
CESPE / CEBRASPE - 2012 - ANCINE - Técnico Administrativo |
Q269481
Administração Financeira e Orçamentária
Texto associado
Acerca do orçamento público, julgue os itens subsequentes.
A ação 4531 Fiscalização das Atividades do Setor Audiovisual e Proteção da Propriedade Imaterial, dado seu caráter contínuo, consiste em projeto sob responsabilidade da ANCINE constante da lei orçamentária anual.
Ano: 2012
Banca:
FAURGS
Órgão:
TJ-RS
Prova:
FAURGS - 2012 - TJ-RS - Analista Judiciário - Área Administrativa |
Q269066
Administração Financeira e Orçamentária
Considere os tipos de orçamento abaixo.
I - Orçamento geral da administração direta, compreendendo as receitas e despesas dos Poderes do Estado, seus órgãos e fundos.
II - Orçamentos das autarquias estaduais.
III - Orçamentos das fundações mantidas pelo Estado.
IV - Orçamentos das sociedades de economia mista do Estado.
V - Orçamentos das empresas públicas do Estado.
Quais são orçamentos anuais, de acordo com a Constituição do Estado do Rio Grande do Sul?
I - Orçamento geral da administração direta, compreendendo as receitas e despesas dos Poderes do Estado, seus órgãos e fundos.
II - Orçamentos das autarquias estaduais.
III - Orçamentos das fundações mantidas pelo Estado.
IV - Orçamentos das sociedades de economia mista do Estado.
V - Orçamentos das empresas públicas do Estado.
Quais são orçamentos anuais, de acordo com a Constituição do Estado do Rio Grande do Sul?
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AL
Prova:
CESPE - 2012 - TJ-AL - Analista Judiciário - Engenharia |
Q268380
Administração Financeira e Orçamentária
Em relação aos princípios de planejamento e de orçamento públicos, assinale a opção correta.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Chesf
Prova:
CESGRANRIO - 2012 - Chesf - Profissional de Nível Superior - Administração |
Q265631
Administração Financeira e Orçamentária
O orçamento pode ser definido como a expressão quantitativa de um plano futuro de ação da administração para dado período. Nesse contexto, a teoria tipifica maneiras diferentes de constituir e utilizar essa ferramenta.
Associe os tipos de orçamento à sua descrição, apresentada a seguir.
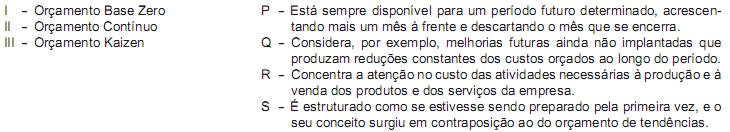
As associações corretas são:
Associe os tipos de orçamento à sua descrição, apresentada a seguir.
As associações corretas são:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 5ª REGIÃO
Prova:
FCC - 2012 - TRF - 5ª REGIÃO - Técnico Judiciário - Área Administrativa |
Q265028
Administração Financeira e Orçamentária
A autorização, contida na Lei Orçamentária Anual de um determinado município, para abertura de créditos suplementares até o limite de 10% do total da despesa fixada, constitui exceção ao princípio orçamentário da
Ano: 2012
Banca:
FCC
Órgão:
TRF - 5ª REGIÃO
Prova:
FCC - 2012 - TRF - 5ª REGIÃO - Técnico Judiciário - Área Administrativa |
Q265027
Administração Financeira e Orçamentária
De acordo com a Constituição Federal brasileira de 1988, uma despesa que não pode ser iniciada sem prévia inclusão no Plano Plurianual ou sem lei que autorize a sua inclusão, é a despesa com
Ano: 2012
Banca:
FCC
Órgão:
TRF - 5ª REGIÃO
Prova:
FCC - 2012 - TRF - 5ª REGIÃO - Técnico Judiciário - Área Administrativa |
Q265025
Administração Financeira e Orçamentária
De acordo com a Lei no 4.320/1964, a Lei do Orçamento conterá a discriminação
Ano: 2012
Banca:
FCC
Órgão:
TRF - 5ª REGIÃO
Prova:
FCC - 2012 - TRF - 5ª REGIÃO - Analista Judiciário - Área Administrativa |
Q264882
Administração Financeira e Orçamentária
O princípio da universalidade do orçamento público determina que
Ano: 2012
Banca:
FCC
Órgão:
TRF - 5ª REGIÃO
Prova:
FCC - 2012 - TRF - 5ª REGIÃO - Analista Judiciário - Área Administrativa |
Q264878
Administração Financeira e Orçamentária
Em relação à Lei Orçamentária Anual, considere:
I. Orçamento fiscal referente aos Poderes da União, seus fundos, órgãos e entidades da administração direta e indireta, inclusive fundações instituídas e mantidas pelo Poder Público.
II. Orçamento de investimento das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social com direito a voto.
III. Orçamento da seguridade social, abrangendo todas as entidades e órgãos a ela vinculados, da administração direta ou indireta, bem como os fundos e fundações instituídos e mantidos pelo Poder Público.
IV. Orçamento Plurianual relativo aos programas de duração continuada referente aos Poderes da União, seus fundos, órgãos e entidades da administração direta.
V. Orçamento Financeiro da União, dos Estados e dos Municípios.
A Lei Orçamentária da União deve compreender o que consta APENAS em
I. Orçamento fiscal referente aos Poderes da União, seus fundos, órgãos e entidades da administração direta e indireta, inclusive fundações instituídas e mantidas pelo Poder Público.
II. Orçamento de investimento das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social com direito a voto.
III. Orçamento da seguridade social, abrangendo todas as entidades e órgãos a ela vinculados, da administração direta ou indireta, bem como os fundos e fundações instituídos e mantidos pelo Poder Público.
IV. Orçamento Plurianual relativo aos programas de duração continuada referente aos Poderes da União, seus fundos, órgãos e entidades da administração direta.
V. Orçamento Financeiro da União, dos Estados e dos Municípios.
A Lei Orçamentária da União deve compreender o que consta APENAS em
Ano: 2012
Banca:
FCC
Órgão:
TRF - 5ª REGIÃO
Prova:
FCC - 2012 - TRF - 5ª REGIÃO - Analista Judiciário - Área Administrativa |
Q264875
Administração Financeira e Orçamentária
No funcionamento do Poder Judiciário, caso suas propostas orçamentárias sejam entregues em desacordo com o estabelecido pela lei das diretrizes orçamentárias, a correção será feita pelo Poder
Ano: 2012
Banca:
FCC
Órgão:
TST
Prova:
FCC - 2012 - TST - Analista Judiciário - Área Administrativa |
Q263344
Administração Financeira e Orçamentária
A determinação legal para que o governo, dentre outros, divulgue o orçamento público de forma ampla à sociedade, de acordo com a Lei Complementar no 101/2000 - Lei de Responsabilidade Fiscal - LRF, atende ao princípio da
Ano: 2012
Banca:
FCC
Órgão:
TST
Prova:
FCC - 2012 - TST - Analista Judiciário - Área Administrativa |
Q263343
Administração Financeira e Orçamentária
A Lei orçamentária anual, nos termos da Constituição Federal,
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2012 - TCU - Técnico de Controle Externo |
Q260880
Administração Financeira e Orçamentária
Texto associado
Julgue os itens subsequentes, referentes ao rol de responsáveis e aos
procedimentos relativos ao registro de conformidade contábil e de
gestão.
procedimentos relativos ao registro de conformidade contábil e de
gestão.
O relatório de gestão para a constituição de processos de contas dos administradores, composto, entre outros documentos, por demonstrativos de natureza contábil, financeira e orçamentária, é organizado de modo que o TCU verifique o desempenho e a conformidade da gestão dos responsáveis por uma ou mais unidades jurisdicionadas durante um exercício financeiro.

 Conheça nossos planos