Questões de Concurso
Comentadas sobre despesa pública em administração financeira e orçamentária
Foram encontradas 3.175 questões


Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2007 - TCU - Técnico de Controle Externo |
Q169270
Administração Financeira e Orçamentária
Texto associado
De acordo com o disposto na Lei n.º 4.320/1964, consideram-se
restos a pagar as despesas empenhadas mas não pagas até o dia
31 de dezembro. Acerca do pagamento de despesa de restos a
pagar cuja inscrição tenha sido cancelada, julgue o item que se
segue.
restos a pagar as despesas empenhadas mas não pagas até o dia
31 de dezembro. Acerca do pagamento de despesa de restos a
pagar cuja inscrição tenha sido cancelada, julgue o item que se
segue.
O pagamento que vier a ser reclamado poderá ser atendido à conta de dotação destinada a despesas de exercícios anteriores.
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2007 - TCU - Técnico de Controle Externo |
Q169269
Administração Financeira e Orçamentária
Texto associado
A administração pública prevê, em determinadas situações, a
utilização de uma sistemática especial, denominada suprimento
de fundos, para realizar despesas que, por sua natureza ou
urgência, não possam aguardar o processo normal da execução
orçamentária. Quanto à concessão do suprimento de fundos,
julgue o item seguinte.
utilização de uma sistemática especial, denominada suprimento
de fundos, para realizar despesas que, por sua natureza ou
urgência, não possam aguardar o processo normal da execução
orçamentária. Quanto à concessão do suprimento de fundos,
julgue o item seguinte.
É permitida a concessão de suprimento de fundos a servidor que seja declarado em alcance ou esteja respondendo a processo administrativo, desde que o objeto do inquérito não esteja relacionado à concessão de suprimentos de fundos anteriores.
Q57633
Administração Financeira e Orçamentária
Os juros e encargos da dívida interna e externa do ente público são um exemplo de despesa
Q57632
Administração Financeira e Orçamentária
Consiste na entrega de numerário a servidor para realização de despesa que, por sua natureza ou urgência, não possa subordinar-se ao processo normal da execução orçamentária e financeira. Trata-se de
Q57622
Administração Financeira e Orçamentária
Os créditos adicionais especiais têm por característica
Q57526
Administração Financeira e Orçamentária
Os créditos adicionais destinados a despesas para as quais haja insuficiência de recursos na dotação orçamentária específica são denominados
Q34243
Administração Financeira e Orçamentária
As despesas orçamentárias empenhadas e não pagas até o último dia do ano financeiro são denominadas
Q34242
Administração Financeira e Orçamentária
É exemplo de despesa corrente:
Q34237
Administração Financeira e Orçamentária
É uma das características dos créditos especiais:
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2007 - TCU - Analista de Controle Externo - Auditoria Governamental |
Q26634
Administração Financeira e Orçamentária
O empenho da despesa é o instrumento de utilização de créditos orçamentários e, de acordo com a sua natureza e finalidade, pode ser classificado em empenho ordinário, empenho por estimativa e empenho global. O empenho ordinário
é destinado a atender a despesas cujo valor não se possa determinar previamente, de base não-homogênea, podendo ser feito o reforço do empenho.
é destinado a atender a despesas cujo valor não se possa determinar previamente, de base não-homogênea, podendo ser feito o reforço do empenho.
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2007 - TCU - Analista de Controle Externo - Auditoria Governamental |
Q26626
Administração Financeira e Orçamentária
Segundo o art. 103 da Lei n.o 4.320/1964, o papel do balanço financeiro é demonstrar o fluxo de caixa da entidade, evidenciando todos os ingressos e dispêndios de recursos no exercício, conjugados com os saldos de disponibilidades do exercício anterior e aqueles que passarão para o exercício seguinte. Acerca do tratamento dado aos restos a pagar para fins de elaboração do balanço financeiro, julgue o item a seguir.
Os restos a pagar pagos no exercício serão computados na receita extra-orçamentária para compensar sua inclusão na despesa orçamentária.
Os restos a pagar pagos no exercício serão computados na receita extra-orçamentária para compensar sua inclusão na despesa orçamentária.
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2007 - TCU - Analista de Controle Externo - Auditoria Governamental |
Q26625
Administração Financeira e Orçamentária
Os créditos adicionais são autorizações de despesa não computada ou insuficientemente dotada na Lei de Orçamento, classificando-se, entre eles, os créditos especiais. Esses créditos
têm por finalidade atender a despesas imprevisíveis e urgentes e exigem tramitação diversa da aplicada aos demais créditos adicionais.
têm por finalidade atender a despesas imprevisíveis e urgentes e exigem tramitação diversa da aplicada aos demais créditos adicionais.
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2007 - TCU - Analista de Controle Externo - Auditoria Governamental |
Q26624
Administração Financeira e Orçamentária
A classificação funcional da despesa é composta de um rol de funções e subfunções prefixadas. A subfunção representa uma partição da função, com o objetivo de agregar determinado subconjunto de despesa no setor público. Acerca da relação entre as funções e subfunções, julgue o item seguinte.
As subfunções não poderão ser combinadas com funções diferentes daquelas às quais estejam vinculadas.
As subfunções não poderão ser combinadas com funções diferentes daquelas às quais estejam vinculadas.
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Provas:
CESPE - 2007 - TCU - Analista de Controle Externo - Auditoria Governamental
|
CESPE - 2007 - TCU - Analista de Controle Externo - Auditoria de Tecnologia da Informação |
CESPE - 2007 - TCU - Analista de Controle Externo - Auditoria de Obras Públicas |
Q26616
Administração Financeira e Orçamentária
Como parte do orçamento, a despesa compreende as autorizações para gastos com as várias atribuições e funções governamentais, tendo a sua classificação complementada pela informação gerencial denominada de modalidade de aplicação. Com relação a modalidade de aplicação, julgue o item a seguir.
A modalidade de aplicação tem por finalidade identificar os objetos de gasto de que a administração pública se serve para a consecução dos seus fins.
A modalidade de aplicação tem por finalidade identificar os objetos de gasto de que a administração pública se serve para a consecução dos seus fins.
Ano: 2007
Banca:
FCC
Órgão:
TRE-PB
Prova:
FCC - 2007 - TRE-PB - Técnico Judiciário - Contabilidade |
Q10230
Administração Financeira e Orçamentária
Encerrado o exercício financeiro, o Governo do Estado demonstrou, em reais, os seguintes números:
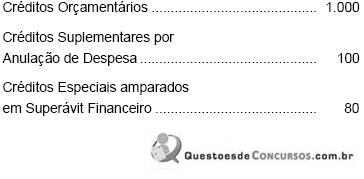
Diante desses valores, a despesa final fixada representou a cifra de
Diante desses valores, a despesa final fixada representou a cifra de
Ano: 2007
Banca:
FCC
Órgão:
TRE-PB
Prova:
FCC - 2007 - TRE-PB - Técnico Judiciário - Contabilidade |
Q10229
Administração Financeira e Orçamentária
Ao longo da execução do orçamento, o Governo do Estado identificou a necessidade de realizar novo programa na área de saneamento básico. Para tal, valeu-se de um crédito
Ano: 2007
Banca:
FCC
Órgão:
TRE-PB
Prova:
FCC - 2007 - TRE-PB - Técnico Judiciário - Contabilidade |
Q10228
Administração Financeira e Orçamentária
É correto afirmar que
Ano: 2007
Banca:
FCC
Órgão:
TRE-PB
Prova:
FCC - 2007 - TRE-PB - Técnico Judiciário - Contabilidade |
Q10227
Administração Financeira e Orçamentária
O déficit orçamentário do Estado foi explicado pela abertura, sem recurso financeiro, de créditos adicionais. Disso se conclui que a Fazenda desse Estado, ao longo do exercício, abriu crédito adicional lastreado por
Ano: 2007
Banca:
FCC
Órgão:
TRE-PB
Prova:
FCC - 2007 - TRE-PB - Técnico Judiciário - Contabilidade |
Q10223
Administração Financeira e Orçamentária
A demonstração da atividade ou do projeto é peculiar à classificação da despesa
Ano: 2007
Banca:
FCC
Órgão:
TRE-SE
Prova:
FCC - 2007 - TRE-SE - Analista Judiciário - Área Administrativa |
Q8947
Administração Financeira e Orçamentária
Considere as afirmativas abaixo.
I. Restos a Pagar é despesa empenhada, mas não paga.
II. A inscrição em Restos a Pagar é receita extraorçamentária.
III. O registro dos Restos a Pagar será feito por exercício, separando-se as despesas processadas das não processadas.
IV. O pagamento de Restos a Pagar é despesa extraorçamentária.
É correto o que se afirma em
I. Restos a Pagar é despesa empenhada, mas não paga.
II. A inscrição em Restos a Pagar é receita extraorçamentária.
III. O registro dos Restos a Pagar será feito por exercício, separando-se as despesas processadas das não processadas.
IV. O pagamento de Restos a Pagar é despesa extraorçamentária.
É correto o que se afirma em

 Conheça nossos planos