Questões Militares
Sobre contabilidade de custos - noções introdutórias em contabilidade de custos
Foram encontradas 126 questões


Q537114
Contabilidade de Custos
Em relação aos critérios de rateio dos custos indiretos,
assinale a opção correta.
Q537095
Contabilidade de Custos
Uma fábrica produz 3 produtos diferentes, chamados A, B e C.
Seus gastos foram:
Comissão dos Vendedores - $ 100.000
Salários da Fábrica - $ 150.000
Matéria-Prima Consumida - $ 220.000
Materiais Diversos da Fábrica - $ 18.000
Manutenção da Fábrica - $ 70,000
Sabe-se que, para apropriação dos custos diretos, a fábrica possui sistemas de apontamentos para matéria-prima e mão de obra que permitiram a seguinte distribuição:
Produtos Matéria-prima Mão de obra
A $ 55.000 $ 13.000
B $ 66.000 $ 36.000
C $ 99.000 $ 71.000
Os custos indiretos foram alocados aos 3 produtos proporcionalmente ao que cada um recebeu de custos diretos. Foram produzidas 1.800 unidades do produto A, 2.500 unidades do produto B e 4.000 unidades do produto C.
Considerando os dados acima, assinale a opção que corresponde ao Custo Indireto do Produto A, ao Custo Total do Produto B e ao Custo Unitário do Produto C, respectivamente .
Q537086
Contabilidade de Custos
Considerando as terminologias utilizadas na Contabilidade de
Custos Industriais, assinale a opção que corresponde,
respectivamente, à classificação dos seguintes itens: Compra de matéria-prima, Utilização de matéria-prima
(transformação), Geração de sucata no processo produtivo, e
Comissão dos Vendedores.
Ano: 2013
Banca:
Marinha
Órgão:
Quadro Complementar
Prova:
Marinha - 2013 - Quadro Complementar - Segundo-Tenente - Ciências Contábeis |
Q419257
Contabilidade de Custos
Com relação à terminologia utilizada pela Contabilidade de Custos, é correto afirmar que
Ano: 2013
Banca:
Marinha
Órgão:
Quadro Complementar
Prova:
Marinha - 2013 - Quadro Complementar - Segundo-Tenente - Ciências Contábeis |
Q419251
Contabilidade de Custos
Correlacione os gastos às suas respectivas classificações, e assinale a opção que apresenta a seqüência correta.
GASTOS
I - Custo
II - Despesa
III- Perda
CLASSIFICAÇÕES
( ) Energia elétrica consumida na produção.
( ) Desenvolvimento de novos produtos.
( ) Salário do pessoal da contabilidade.
( ) Deterioração de estoque de matéria-prima por enchente.
GASTOS
I - Custo
II - Despesa
III- Perda
CLASSIFICAÇÕES
( ) Energia elétrica consumida na produção.
( ) Desenvolvimento de novos produtos.
( ) Salário do pessoal da contabilidade.
( ) Deterioração de estoque de matéria-prima por enchente.
Ano: 2013
Banca:
Marinha
Órgão:
Quadro Complementar
Prova:
Marinha - 2013 - Quadro Complementar - Segundo-Tenente - Ciências Contábeis |
Q419241
Contabilidade de Custos
Coloque V (verdadeiro) ou F (falso) nas afirmativas abaixo, com relação à terminologia utilizada na Contabilidade de Custos, e assinale, a seguir, a opção que apresenta a sequência correta.
( ) Gasto é a compra de um produto ou serviço qualquer, que gera sacrifício financeiro para a entidade.
( ) Custos de produção do período representam a soma dos custos incorridos no período dentro da fábrica.
( ) Custos fixos representam a parcela do custo de um produto que se mantém fixa independentemente do nível de produção.
Ano: 2013
Banca:
Marinha
Órgão:
Quadro Complementar
Prova:
Marinha - 2013 - Quadro Complementar - Segundo-Tenente - Ciências Contábeis |
Q419239
Contabilidade de Custos
O salário da administração, a energia elétrica da fábrica, a compra de matéria-prima e o tempo do pessoal em greve (remunerada) são, respectivamente:
Ano: 2012
Banca:
Marinha
Órgão:
Quadro Técnico
Prova:
Marinha - 2012 - Quadro Técnico - Primeiro Tenente - Administração |
Q322722
Contabilidade de Custos
Qual é o princípio contábil aplicado à contabilidade de custos que consiste no emprego de certo grau de precaução no exercício dos julgamentos feitos pelo Contador, os quais são necessários às estimativas em certas condições de incerteza?
Ano: 2012
Banca:
Aeronáutica
Órgão:
CIAAR
Prova:
CIAAR - 2012 - CIAAR - Primeiro Tenente - Ciências Contábeis |
Q296463
Contabilidade de Custos
A Empresa de Tecnologia Aérea Ltda. produzirá e venderá 60 unidades de turbinas para aviões, em 2012. Sabe-se que o custo unitário total é de R$70.000,00 e o preço de cada turbina está previsto para R$100.000,00. Se o preço de venda representar uma margem de 60% sobre o custo variável unitário,o custo variável e o custo fixo serão, respectivamente,
Q724182
Contabilidade de Custos
Qual a importância de se manter a consistência nos critérios
contábeis, especialmente os relacionados às bases de rateio
de custos?
Q724171
Contabilidade de Custos
Como são denominados os itens cuja venda é esporádica e realizada
por valor não previsível na data em que surgem na
produção, não recebendo custos e não contribuindo para a
diminuição dos custos de produção por meio de sua eventual
receita?
Q724164
Contabilidade de Custos
O método de custeio em que se apropriam todos os custos de
produção (fixos, variáveis, diretos ou indiretos) aos produtos
elaborados denomina-se custeio
Q724152
Contabilidade de Custos
Qual das opções abaixo traduz o conceito de custo?
Q724150
Contabilidade de Custos
A indústria ALFA produz cadernos e estojos escolares. Em
determinado período, produziu 3.000 unidades de caderno e
2.000 unidades de estojo, incorrendo nos seguintes custos:
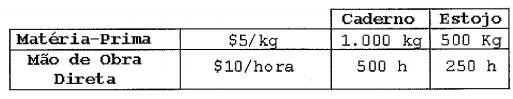
Os Custos Indiretos de Produção (CIP) importaram num total de $3.000 e, junto com os custos de matéria-prima e mão de obra direta, são comuns aos dois produtos. O total dos CIP são apropriados arbitrariamente aos produtos com base no percentual de 50% , ficando $1.500 alocados à produção dos 3.000 cadernos e $1.500 alocados à produção dos 2.000 estojos. Com base nessas informações, qual o custo unitário do caderno e do estojo, respectivamente?
Os Custos Indiretos de Produção (CIP) importaram num total de $3.000 e, junto com os custos de matéria-prima e mão de obra direta, são comuns aos dois produtos. O total dos CIP são apropriados arbitrariamente aos produtos com base no percentual de 50% , ficando $1.500 alocados à produção dos 3.000 cadernos e $1.500 alocados à produção dos 2.000 estojos. Com base nessas informações, qual o custo unitário do caderno e do estojo, respectivamente?
Q724147
Contabilidade de Custos
Com base na classificação de custos, correlacione a nomenclatura
aos conceitos e assinale a opção correta. NOMENCLATURA I - Custo direto II - Custo indireto III- Custo fixo IV - Custo variável
CONCEITOS
( ) Custo que não varia, em certo período, com o aumento ou diminuição do volume elaborado de produtos. ( ) Custo que pode ser diretamente apropriado aos produtos. ( ) Custo que representa a soma da matéria-prima com mão de obra direta. ( ) Custo que varia de acordo com o volume de produção. ( ) Custo que muitas vezes necessita de algum método arbitrário na tentativa de sua alocação a um produto.
Q724145
Contabilidade de Custos
No método de Custeio Direto, somente são alocados aos produtos
os custos:
Q724140
Contabilidade de Custos
Com base ,_________________ a Contabilidade de Custos pode se
desobrigar a um tratamento mais rigoroso de itens cujo valor
monetário é __________________ dentro dos gastos totais de uma
organização.
Qual das opções abaixo complementa corretamente as lacunas?
Q724136
Contabilidade de Custos
Qual das opções representa a diferença entre a margem de
contribuição total e os custos fixos?
Ano: 2011
Banca:
Marinha
Órgão:
CAP
Prova:
Marinha - 2011 - CAP - Cabo - Técnico em Administração Hospitalar |
Q722585
Contabilidade de Custos
Que sistema nas empresas de saúde adota, como um dos passos
para efeito de estruturação, o dimensionamento de volumes
físicos de atendimento e demais insumos por paciente/centro,
como base para a sua avaliação?
Q710126
Contabilidade de Custos
A Base Naval do Rio de Janeiro (BNRJ) tem diversos custos
industriais associados, que devem ser contabilizados de maneira
que tenha o controle de todos os seus gastos. O custo
que independe da quantidade produzida no período e do estoque
dos materiais mantidos pela BNRJ, como o custo do aluguel
de um container, é contabilizado como sendo um custo:

 Conheça nossos planos