Foram encontradas 2.948.714 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Com relação aos papéis de trabalho e aos testes e procedimentos de auditoria, julgue o item a seguir.
Na auditoria das contas de um conselho profissional, os papéis de trabalho podem restringir‑se a anotações compreensíveis apenas por quem os elaborou, desde que as conclusões constem do relatório final.
Acerca da elaboração, da apresentação e da interpretação de relatórios contábeis e financeiros para a tomada de decisão, julgue o item seguinte.
Um índice de liquidez corrente muito superior à média do setor pode indicar a existência de recursos ociosos, razão pela qual a sua interpretação requer a análise conjunta de outros indicadores, como os prazos médios de estocagem e de recebimento.
Acerca da elaboração, da apresentação e da interpretação de relatórios contábeis e financeiros para a tomada de decisão, julgue o item seguinte.
Para demonstrar à diretoria a evolução mensal das despesas administrativas de um conselho ao longo de 24 meses, o gráfico de setores é mais adequado que o de linhas, por evidenciar a tendência do período.
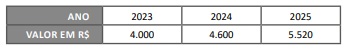
Com base nessa situação hipotética, julgue o item a seguir.
Caso se mantenha em 2026 a taxa de crescimento verificada entre 2024 e 2025, a receita de anuidades projetada para 2026 será de R$ 6.624 mil.
Com base nessa situação hipotética, julgue o item a seguir.
Adotando‑se 2023 como base fixa (índice 100), o índice de 2025 é igual a 138, o que revela crescimento de 38% da receita de 2025 em relação à de 2024.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
O giro do ativo da companhia foi de 0,8, razão pela qual o retorno sobre o ativo total resultou inferior à margem líquida de vendas.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
A rentabilidade do patrimônio líquido da companhia foi de 20%.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
A participação de capitais de terceiros em relação ao capital próprio foi de 50%, o que revela que o patrimônio líquido da companhia superava o seu passivo exigível.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
O índice de liquidez corrente da companhia indica que, para cada R$ 1 de obrigações de curto prazo, havia R$ 1,50 de ativos circulantes.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
O lucro bruto da Cia. Alfa no exercício de 2025 foi de R$ 3.000 mil.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
Na demonstração do valor adicionado, a remuneração paga aos empregados integra a distribuição do valor adicionado, não sendo computada entre os insumos adquiridos de terceiros.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
Na demonstração das mutações do patrimônio líquido, o aumento do capital social mediante incorporação de reservas de lucros altera a composição do patrimônio líquido, sem modificar o seu valor total.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
Na demonstração dos fluxos de caixa elaborada pelo método indireto, a despesa de depreciação do período deve ser deduzida do lucro líquido para a apuração do caixa líquido das atividades operacionais.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
De acordo com a Lei nº 6.404/1976, empréstimo concedido por companhia comercial à sua controlada, com vencimento em 90 dias e não relacionado aos negócios usuais da companhia, deverá ser classificado no ativo circulante.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
Com as alterações promovidas pela Lei nº 11.941/2009, o ativo passou a ser dividido em circulante e não circulante, este composto de realizável a longo prazo, investimentos, imobilizado e intangível.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
O pagamento antecipado de duplicata a fornecedor, com a obtenção de desconto, constitui fato contábil permutativo, uma vez que envolve somente a troca entre elementos do ativo e do passivo.
Com base nessa situação hipotética e desconsiderando‑se os tributos, julgue o item a seguir, em conformidade com a NBC TG 16 – Estoques.
Caso fosse adotado o método PEPS, o lucro bruto apurado na venda seria inferior ao obtido pelo custo médio ponderado móvel, em razão da elevação do custo de aquisição.
Com base nessa situação hipotética e desconsiderando‑se os tributos, julgue o item a seguir, em conformidade com a NBC TG 16 – Estoques.
Adotado o custo médio ponderado, o custo das mercadorias vendidas em março de 2025 será de R$ 1.800.
Com base nessa situação hipotética e no MCASP (11ª edição), julgue o item seguinte.
Caso parte do superávit financeiro seja utilizada para a abertura de créditos suplementares em 2026, o balanço orçamentário de 2026 poderá evidenciar dotação atualizada superior à previsão atualizada da receita, sem que isso configure erro de registro.
Com base nessa situação hipotética e no MCASP (11ª edição), julgue o item seguinte.
O superávit financeiro apurado no balanço patrimonial, passível de utilização como fonte para a abertura de créditos adicionais em 2026, é de R$ 380 mil.

 Conheça nossos planos