Questões de Concurso Para ciências contábeis

Foram encontradas 93.152 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3015701 Auditoria
magine que, após conduzir a auditoria de acordo com as Normas Brasileiras de Auditoria, e coletar evidências adequadas e suficientes, o auditor expede Relatório de Auditoria que contém o seguinte excerto:

Em nossa opinião, exceto pelos possíveis efeitos do assunto descrito na seção a seguir, as demonstrações contábeis consolidadas acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira consolidada da Cia. “ABC” e suas controladas, em 31 de dezembro de 2023, o desempenho consolidado de suas operações e os seus fluxos de caixa consolidados para o exercício findo nessa data, de acordo com as práticas contábeis adotadas no Brasil.

É correto afirmar, com base no trecho acima e na NBC TA 705 - Modificações na Opinião do Auditor Independente, que se trata de um Relatório:
Alternativas
Q3015700 Auditoria
Como parte dos procedimentos para coleta de evidências adequadas e suficientes a fundamentar sua opinião, um auditor examina no Livro Razão a conta-contábil referente a uma aplicação financeira mantida pela entidade auditada, e verifica inconformidades em relação aos números inscritos nos extratos bancários. Informalmente, ele pergunta ao Contador o motivo da discrepância de saldos, e este informa que as receitas financeiras da aplicação ainda não haviam sido totalmente registradas. No caso descrito, e à luz da NBC TA 500 (R1) – Evidência de Auditoria, os procedimentos adotados pelo auditor denominam-se, respectivamente: 
Alternativas
Q3015698 Auditoria
O CPC 00 - Estrutura Conceitual para Relatórios Financeiro, é uma norma contábil emitida pelo Comitê de Pronunciamentos Contábeis (CPC) no Brasil. Esta norma estabelece os conceitos fundamentais que norteiam a elaboração e apresentação dos relatórios financeiros das entidades. De acordo com este documento, são características qualitativas fundamentas da informação financeira útil: 
Alternativas
Q3015697 Contabilidade Geral
 A Cia. New Age é uma empresa do ramo de comércio, que trabalha revendendo itens de vestuário e calçados. Em setembro/2023, a empresa efetuou as seguintes operações:


• Em 01/09, já havia em seu estoque 200 pares do tênis Millenium, avaliados ao custo total de R$ 45.000,00.

• Em 10/09, Cia. New Age adquiriu mais 300 pares do referido tênis, à vista. A Nota Fiscal da operação tinha como valor total R$ 66.000,00. Sabe-se que na operação incidem o IPI, calculado ‘por fora’ à alíquota de 10%, e o ICMS, à alíquota interna de 18%.

• Em 19/09 a empresa efetua uma venda significativa, de 350 pares do Millenium, no valor total de R$ 200.000,00. Haja vista o montante envolvido, ela concede um desconto incondicional de 2% ao comprador. No transporte, foram danificadas dez caixas do tênis, motivo pelo qual a empresa concedeu também um abatimento de R$ 500,00. Na operação incide o ICMS à alíquota interna de 12%.
Em decorrência das operações com mercadorias havidas no mês de setembro/2023, é correto afirmar que a Cia. New Age apresentará em seu Balanço Patrimonial um saldo líquido de: 
Alternativas
Q3015696 Contabilidade Geral
 A Cia. New Age é uma empresa do ramo de comércio, que trabalha revendendo itens de vestuário e calçados. Em setembro/2023, a empresa efetuou as seguintes operações:


• Em 01/09, já havia em seu estoque 200 pares do tênis Millenium, avaliados ao custo total de R$ 45.000,00.

• Em 10/09, Cia. New Age adquiriu mais 300 pares do referido tênis, à vista. A Nota Fiscal da operação tinha como valor total R$ 66.000,00. Sabe-se que na operação incidem o IPI, calculado ‘por fora’ à alíquota de 10%, e o ICMS, à alíquota interna de 18%.

• Em 19/09 a empresa efetua uma venda significativa, de 350 pares do Millenium, no valor total de R$ 200.000,00. Haja vista o montante envolvido, ela concede um desconto incondicional de 2% ao comprador. No transporte, foram danificadas dez caixas do tênis, motivo pelo qual a empresa concedeu também um abatimento de R$ 500,00. Na operação incide o ICMS à alíquota interna de 12%.
Com base nos dados fornecidos, e na metodologia PEPS (primeiro que entra, primeiro que sai), assinale a alternativa que indica o Lucro Bruto auferido pela Cia. New Age em decorrência das citadas operações. 
Alternativas
Q3015695 Contabilidade de Custos
 A Cia. New Age é uma empresa do ramo de comércio, que trabalha revendendo itens de vestuário e calçados. Em setembro/2023, a empresa efetuou as seguintes operações:


• Em 01/09, já havia em seu estoque 200 pares do tênis Millenium, avaliados ao custo total de R$ 45.000,00.

• Em 10/09, Cia. New Age adquiriu mais 300 pares do referido tênis, à vista. A Nota Fiscal da operação tinha como valor total R$ 66.000,00. Sabe-se que na operação incidem o IPI, calculado ‘por fora’ à alíquota de 10%, e o ICMS, à alíquota interna de 18%.

• Em 19/09 a empresa efetua uma venda significativa, de 350 pares do Millenium, no valor total de R$ 200.000,00. Haja vista o montante envolvido, ela concede um desconto incondicional de 2% ao comprador. No transporte, foram danificadas dez caixas do tênis, motivo pelo qual a empresa concedeu também um abatimento de R$ 500,00. Na operação incide o ICMS à alíquota interna de 12%.
De acordo com as informações apresentadas, e à luz do CPC 16 (R1) – Estoques, assinale a alternativa que representa o custo de reconhecimento dos 300 pares de tênis adquiridos em 10/09.  
Alternativas
Q3011068 Contabilidade Pública
A seguir, são apresentadas rubricas de um ente público, correspondentes ao mês de referência e aos onze meses imediatamente anteriores, apurados sob o regime de competência.

• indenização por demissão de servidores: R$ 500.000
• incentivos à demissão voluntária: R$ 300.000
• valores pagos a inativos e pensionistas custeados por contribuições dos segurados: R$ 1.000.000
• auxílio-alimentação: R$ 200.000

Com base nessas informações e de acordo com a Lei de Responsabilidade Fiscal, deve ser computado na apuração da despesa total com pessoal o valor de 
Alternativas
Q3011067 Contabilidade Pública
De acordo com o MCASP 10.ª edição, devem ser inscritas em restos a pagar não processados as despesas empenhadas e não liquidadas até 31 de dezembro do respectivo exercício, desde que 
Alternativas
Q3011066 Contabilidade Pública
Considerando-se que a lei de diretrizes orçamentárias de determinado ente federativo não traga qualquer ressalva diversa da Lei Complementar n.º 101/2000 (Lei de Responsabilidade Fiscal – LRF), se o ente em questão tiver necessidade de realizar limitação de empenho e pagamento durante o exercício financeiro, essa limitação poderá recair sobre despesas 
Alternativas
Q3011064 Contabilidade Pública
São etapas da despesa orçamentária 
Alternativas
Q3011063 Contabilidade Pública
Quanto à origem e à destinação, a segregação de receitas e despesas orçamentárias em recursos não vinculados, recursos vinculados (exceto ao RPPS) e recursos vinculados ao RPPS deve ocorrer 
Alternativas
Q3011062 Contabilidade Pública

      A seguir, são apresentadas informações, com os valores em milhares de reais, a respeito da execução orçamentária e financeira de uma entidade do setor público durante determinado exercício financeiro já encerrado. 
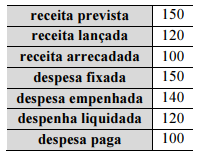

Imagem associada para resolução da questão


Com base nos valores apresentados, é correto afirmar que o resultado orçamentário do exercício apurado no balanço orçamentário da entidade é 

Alternativas
Q3011061 Contabilidade Pública
A respeito da correspondência entre as contas do Plano de Contas Aplicado ao Setor Público (PCASP), assinale a opção correta. 
Alternativas
Q3011060 Contabilidade Pública
No que se refere ao ambiente da informação de custos no setor público, é correto afirmar que o custo do período deve ser apurado pelo regime 
Alternativas
Q3011059 Contabilidade Pública
      Uma entidade governamental detectou que, devido a um erro no sistema de cobrança, um tributo pode ter sido cobrado indevidamente de determinados contribuintes, sendo necessário fazer a restituição. Caso se identifique que a totalidade dos valores cobrados deverá ser restituída, o desembolso esperado será de R$ 1 milhão; caso se identifique que o erro resultou apenas em uma cobrança a maior do tributo, o desembolso esperado será de R$ 500 mil; e, finalmente, caso se identifique que o erro no sistema não afetou a cobrança do tributo, não haverá valor a restituir.
Nessa situação hipotética, caso se estime que 20% dos contribuintes tenham sido indevidamente tributados, 10% tenham sido tributados a maior e 70% não tenham sido afetados, então o valor esperado para a provisão com as restituições será de 
Alternativas
Q3011058 Contabilidade Pública
Considere que determinada entidade governamental, ao constatar que o valor contábil de um bem imobilizado estava superior ao seu valor recuperável, tenha registrado a redução ao valor recuperável do ativo. Nesse caso, no lançamento contábil, deve ser 
Alternativas
Q3011057 Contabilidade Pública

      Na previsão da receita de uma entidade do setor público, foi estimada a arrecadação do imposto sobre propriedade predial e territorial urbana (IPTU), cujo fato gerador ocorrerá no mês de janeiro e cujo recebimento em cota única ocorrerá no mês de abril do mesmo ano.

Considerando-se a situação apresentada no texto 2A3, é correto afirmar que o registro do direito a receber deve acontecer 
Alternativas
Q3011056 Contabilidade Pública

      Na previsão da receita de uma entidade do setor público, foi estimada a arrecadação do imposto sobre propriedade predial e territorial urbana (IPTU), cujo fato gerador ocorrerá no mês de janeiro e cujo recebimento em cota única ocorrerá no mês de abril do mesmo ano.

A receita orçamentária do imposto de que trata o texto deve ser realizada 
Alternativas
Q3011055 Contabilidade Pública
Considere que determinada entidade governamental tenha apropriado a folha de despesas de pessoal do mês corrente, cujo pagamento se dará no mês seguinte. Nesse caso, o registro da variação patrimonial diminutiva deve acontecer 
Alternativas
Q3011054 Contabilidade Geral

      A seguir, são apresentados o balancete de verificação e a DRE (ajustes) relativos a demonstrações contábeis de determinada empresa, para os três últimos exercícios (X1, X2 e X3), em ordem ascendente e em ordem alfabética das contas. 
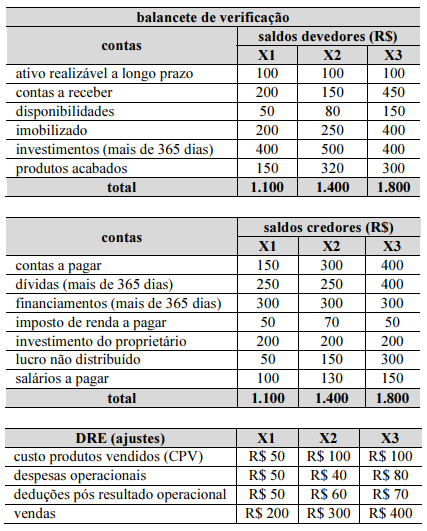


      Considere as seguintes observações, pertinentes para a resolução das questões. • O ciclo operacional e financeiro da empresa é de 365 dias.


• A conta “contas a pagar” é para fornecedores.


• Na análise horizontal (AH), quando não destacado, o ano-padrão (início) é tomado como data base, conforme pacificado pelo mercado.


• Nos cálculos da AH, da análise vertical (AV) e dos indicadores, é recomendado o levantamento do balanço patrimonial na ordem ascendente: do ano 1 (X1) para o ano 3 (X3).


• Todos os cálculos finais devem apresentar os resultados com duas casas decimais.


• Os indicadores devem ser calculados com a utilização de fórmulas-padrão pacificadas no mercado. Por exemplo, no caso de indicadores de rentabilidade, não é necessário levantar o lucro operacional líquido ajustado com a retirada da despesa financeira e dos efeitos do imposto de renda (economia financeira).


• Para o cálculo de investimentos, não é necessária a retirada do passivo de funcionamento (não oneroso).


• Não é exigido cálculo para apurar a eficiência requerida na análise avançada, ou seja, não é necessário levantar as médias (ativo médio, patrimônio líquido médio etc.), salvo quando a fórmula-padrão original assim o exigir (por exemplo,  = 365, em que PME representa o prazo médio de estocagem, EMMP, o estoque médio de matéria-prima, e CA, o consumo anual).
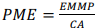
      Um auditor apurou que a empresa referida no texto inflou as vendas de X3 em R$ 300,00 por meio de lançamento fictício em contas a receber de R$ 300,00. Por conseguinte, após a retificação das contas, o resultado menor impactou o patrimônio líquido.
Considerando-se essa situação hipotética e os devidos ajustes para eliminar a desconformidade das demonstrações contábeis da empresa, é correto afirmar que 

Alternativas
Respostas
19941: A
19942: B
19943: C
19944: B
19945: C
19946: A
19947: A
19948: D
19949: A
19950: C
19951: A
19952: A
19953: C
19954: A
19955: B
19956: D
19957: E
19958: C
19959: E
19960: E