Questões de Concurso
Para ciências contábeis
Foram encontradas 93.152 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


No que tange à Prevenção e Gestão de Riscos de Compliance e Fundamentos de Controles Internos (COSO), julgue o item.
O gerenciamento de riscos corporativos requer
que a organização alinhe o apetite a risco e a
estratégia, de modo a fixar objetivos compatíveis
com a estratégia escolhida, bem como desenvolver
mecanismos para administrar os riscos implícitos.
No que tange à Prevenção e Gestão de Riscos de Compliance e Fundamentos de Controles Internos (COSO), julgue o item.
No componente de identificação dos riscos, os
eventos internos e externos que influenciam o
cumprimento dos objetivos de uma organização
devem ser identificados e classificados entre riscos,
desconsiderando eventuais oportunidades.
No que tange à Prevenção e Gestão de Riscos de Compliance e Fundamentos de Controles Internos (COSO), julgue o item.
Entre os objetivos de uma organização, os de
conformidade se referem à utilização eficaz e
eficiente dos recursos.
Uma empresa S.A. produz um único produto nas seguintes condições:
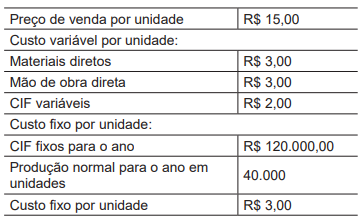
Considere que não existe estoque inicial para janeiro e não há impostos. As únicas despesas são as de vendas e as administrativas no valor de R$ 2.000,00 para cada mês.
Levando-se em conta as informações apresentadas, constata-se que o resultado líquido pelo custeio por absorção e pelo custeio direto são, respectivamente,
Um auditor independente verificou que havia maiores riscos de fraude no reconhecimento do resultado em uma entidade, visto que o bônus da administração era atrelado ao desempenho, medido em termos de crescimento do lucro.
Para considerar o resultado da entidade, a auditoria deve
certificar-se, portanto, que não houve
Um auditor independente executou uma revisão retrospectiva dos julgamentos e premissas da administração relacionadas com as estimativas contábeis refletidas nas demonstrações contábeis do exercício anterior. Ele verificou que o risco de inadimplência, utilizada no cálculo das perdas estimadas com créditos de liquidação duvidosa era estimado em 4% em 2023. No entanto, a administração aplicou a porcentagem de 6% sobre os valores a receber.
Foi percebido pelo auditor que o uso de 6% gerou um efeito que
não era real sobre
De acordo com a NBC TA 240 (R1) – Responsabilidade do Auditor em Relação a Fraude, no Contexto da Auditoria de Demonstrações Contábeis, dois tipos de distorções nas demonstrações contábeis intencionais são pertinentes para o auditor: distorções decorrentes de informações contábeis fraudulentas e da apropriação indevida de ativos.
Nas opções são mostrados exemplos de apropriação indevida de
ativos, com exceção de um. Assinale-o.
Ao auditar o balanço patrimonial de uma sociedade empresária o auditor independente verificou que o saldo do ativo imobilizado aumentou de um período a outro.
Assinale a opção que indica uma informação evidenciada em nota
explicativa que pode justificar o aumento.
Para cada tipo fraude, os fatores de risco podem ser classificados com base em três condições geralmente presentes quando ocorrem distorções relevantes decorrentes de fraude.
Relacione os fatores de risco relativos a distorções relevantes de informações contábeis fraudulentas com um respectivo exemplo.
1. Incentivos/pressões.
2. Oportunidades.
3. Atitudes/racionalizações.
( ) Operações significativas localizadas ou conduzidas no exterior, em jurisdições em que existem ambientes e culturas de negócios diferentes.
( ) Participação ou preocupação excessiva da administração não financeira com a seleção de políticas contábeis ou com a determinação de estimativas significativas.
( ) Alta vulnerabilidade a mudanças rápidas, tais como mudanças na tecnologia, na obsolescência de produtos ou nas taxas de juros.
A numeração correta na ordem apresentada
De acordo com a NBC TA 500 (R1) – Evidência de Auditoria, a evidência de auditoria é necessária para fundamentar a opinião e o relatório do auditor. Ela tem natureza cumulativa e é obtida principalmente a partir dos procedimentos de auditoria realizados durante o curso do trabalho, mas também de outras fontes. Em relação a elas, analise as afirmações a seguir:
I. registros contábeis e outras fontes internas e externas da entidade;
II. informações de auditorias anteriores, que permanecem relevantes e confiáveis;
III. ausência de informações, como a recusa da administração em fornecer uma representação solicitada.
Pode representar evidência de auditoria o que se afirma em
Com relação aos testes de detalhes, assinale V para a afirmativa verdadeira e F para a falsa.
( ) Quanto maior for a distorção tolerável, maior o tamanho da amostra precisa ser.
( ) Quanto mais alta a avaliação do risco de distorção relevante do auditor, menor deve ser o tamanho da amostra.
( ) Quanto maior for o valor da distorção que o auditor espera encontrar na população, menor deve ser o tamanho da amostra para se fazer uma estimativa razoável do valor real de distorção na população.
As afirmativas são, respectivamente:
O auditor independente de uma entidade utiliza amostragem estatística na execução de procedimentos de auditoria.
De acordo com esse tipo de amostragem, os itens da amostra são
selecionados de modo que
Em 31/12/2023, uma sociedade empresária apresentava o seguinte balanço patrimonial:
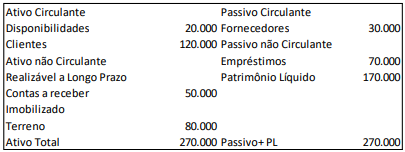
Dos ativos e passivos no balanço patrimonial, a empresa considera que a movimentação da conta clientes tem efeito relevante.
Assinale a opção que indica as contas que devem ser ajustadas a
valor presente, de acordo com a NBC TG 12 (R1) – Ajuste a Valor
Presente.
Em relação à mensuração do valor justo, analise as características a seguir:
I. Condição do ativo.
II. Localização do ativo.
III. Restrições para a venda ou uso do ativo.
De acordo com a NBC TG 46 (R2) – Mensuração do Valor Justo, ao
mensurar o valor justo de um ativo, uma entidade deve considerar
as suas características, se os participantes do mercado, ao
precificar o ativo levarem em consideração o que se afirma em

 Conheça nossos planos