Foram encontradas 93.121 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3058381 Auditoria Governamental
Os fatos novos que ocorrem após o fechamento do exercício contábil são chamados de Eventos Subsequentes. Nestes casos, é feita uma análise sobre como se deve tratar eventos favoráveis ou desfavoráveis. Com base nisso, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente.


( ) A data de aprovação das demonstrações contábeis coincide com a data de encerramento do último período abrangido pelas demonstrações.
( ) Eventos subsequentes incluem eventos ocorridos após a divulgação das demonstrações contábeis e fatos que chegam ao conhecimento do auditor antes da data do relatório.
( ) Caso a administração altere as demonstrações contábeis, o auditor independente deve fornecer novo relatório de auditoria sobre as demonstrações contábeis alteradas.
Alternativas
Q3058346 Contabilidade Pública
Assinale a alternativa correta com relação ao tema notas explicativas, apresentado no Manual de Contabilidade Aplicada ao Setor Público (MCASP 10ª edição).
Alternativas
Q3058345 Contabilidade Pública
De acordo com as rotinas de contabilização constantes no Manual de Contabilidade Aplicada ao Setor Público (MCASP 10ª edição), o registro contábil do empenho da despesa orçamentária (ocorrência do fato gerador da despesa depois do empenho) gera lançamentos contábeis que evidenciam informações de natureza (Natureza da informação):
Alternativas
Q3058344 Contabilidade Pública
De acordo com a classificação da receita orçamentária por natureza, apresentada no Manual de Contabilidade Aplicada ao Setor Público (MCASP 10ª edição), as receitas tributárias compreendem:
Alternativas
Q3058343 Auditoria
Sobre os procedimentos de auditoria interna, previstos na NBC TI 01, assinale a alternativa que indica corretamente aquele que visa à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informação da entidade.
Alternativas
Q3058342 Auditoria
Com relação aos tipos de auditoria, assinale aquele que tem por objetivo examinar a economicidade, eficiência, eficácia e efetividade de organizações, programas e atividades governamentais, com a finalidade de avaliar o seu desempenho e de promover o aperfeiçoamento da gestão pública.
Alternativas
Q3058340 Contabilidade Pública
Assinale a alternativa correta sobre o relatório de Gestão Fiscal (RGF), previsto na Lei de Responsabilidade Fiscal (Lei Complementar federal 101/2000).
Alternativas
Q3058338 Contabilidade Pública
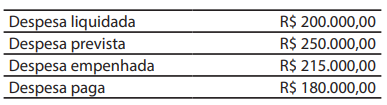
Com relação aos restos a pagar, considere que um determinado Município no dia 31/12/20XX, imediatamente antes de fazer a apuração do valor a ser inscrito em restos a pagar, apresentou os seguintes saldos orçamentários:
Q42.png (387×105)

Com base nessas informações, é correto afirmar que o valor a ser inscrito em “restos a pagar não processados (RPNP)”, em 31/12/20XX, será de:
Alternativas
Q3058337 Contabilidade Pública
Assinale a alternativa que é apresentada pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP 10ª edição) como um exemplo de uma transação sem efeito no fluxo de caixa.
Alternativas
Q3058336 Contabilidade Pública
Assinale a alternativa que indica corretamente um exemplo de receita extraorçamentária (também denominada ingresso extraorçamentário pelo Manual de Contabilidade Aplicada ao Setor Público - MCASP 10ª edição)
Alternativas
Q3058335 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP 10ª edição), assinale a alternativa que indica corretamente o instrumento que é utilizado como mecanismo integrador entre a receita e a despesa e que exerce um duplo papel no processo orçamentário, de forma que, para a receita orçamentária, esse instrumento tem a finalidade de indicar a destinação de recursos para a realização de determinadas despesas orçamentárias; e para a despesa orçamentária, identifica a origem dos recursos que estão sendo utilizados.
Alternativas
Q3058334 Contabilidade Pública
Sobre os princípios orçamentários descritos no Manual de Contabilidade Aplicada ao Setor Público (MCASP 10ª edição), assinale a alternativa que indica corretamente o princípio que obriga o registro de receitas e despesas na Lei do Orçamento Anual (LOA) pelo valor total e bruto, vedadas quaisquer deduções.
Alternativas
Q3058333 Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual, assinale a alternativa que indica corretamente as características qualitativas da informação incluída nos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs).
Alternativas
Q3058332 Contabilidade Pública
De acordo com as regras de lançamentos contábeis referentes a suprimento de fundos, descrita no Manual de Contabilidade Aplicada ao Setor Público (MCASP 10ª edição), assinale a alternativa correta em relação ao registro contábil do momento do pagamento ao suprido.
Alternativas
Q3058327 Auditoria

De acordo com a Lei Complementar n° 093/2023, são macrofunções do sistema de controle interno, compliance e integridade, sob supervisão do órgão central, as atividades de:


1. Auditoria.

2. Corregedoria.

3. Controle institucional e controladoria.

4. Incremento de produtividade e eficiência.

5. Ouvidoria e promoção da transparência.


Assinale a alternativa que indica todas as afirmativas corretas.

Alternativas
Q3058326 Auditoria
De acordo com a Lei Complementar n° 093/2023, uma das atribuições do órgão central do sistema de controle interno é a de determinar a devolução de valores pelos gestores, aplicados em desconformidade com os princípios constitucionais ou normas de gestão financeira e administrativa, desde que seja:

1. Aplicada a penalidade proporcional ao dano causado ao erário.
2. Tipificado especificamente o dispositivo legal violado.
3. Identificado o gestor e o período da gestão.
4. Demonstrado por meio de cálculos o efetivo prejuízo.
5. Autorizado pelo Tribunal de Contas do Estado.

Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q3055042 Auditoria

Acerca de auditoria e perícia contábil, julgue o item a seguir. 


As contingências devem ser reconhecidas nas demonstrações financeiras quando for provável que uma saída de recursos ocorrerá e seu valor puder ser estimado com razoável segurança.

Alternativas
Q3055041 Auditoria

Acerca de auditoria e perícia contábil, julgue o item a seguir. 


A carta de responsabilidade da administração deve ser assinada pelo auditor e pela administração da entidade auditada. 

Alternativas
Q3055040 Auditoria

Acerca de auditoria e perícia contábil, julgue o item a seguir. 


A revisão analítica é um procedimento de auditoria que envolve a comparação de informações financeiras com expectativas desenvolvidas pelo auditor.

Alternativas
Q3055039 Auditoria

Acerca de auditoria e perícia contábil, julgue o item a seguir. 


É desnecessário divulgar nas demonstrações financeiras as transações com partes relacionadas que tenham sido realizadas em condições normais de mercado. 

Alternativas
Respostas
18701: B
18702: E
18703: D
18704: C
18705: E
18706: B
18707: B
18708: A
18709: D
18710: E
18711: C
18712: E
18713: A
18714: C
18715: B
18716: D
18717: C
18718: E
18719: C
18720: E