Foram encontradas 93.085 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3234291 Contabilidade Pública
A Administração Pública, de uma forma geral, não aplicava os critérios de reconhecimento e mensuração dos ativos imobilizado e intangível conforme descrito no MCASP. Por esse motivo, foi necessário introduzir uma data de corte para identificar o início da adoção dos procedimentos de depreciação, amortização e exaustão pelo ente público. Assim, visando auxiliar os entes, o MCASP apresentou o esquema abaixo para a introdução das práticas de avaliação e depreciação/amortização/exaustão.


Imagem associada para resolução da questão


No fluxograma, na caixa em que está representado o teste comparativo entre o valor contábil e o valor justo, o sinal de comparação foi encoberto propositadamente. O sinal que representa, corretamente, o teste a ser realizado é: 
Alternativas
Q3234290 Contabilidade Geral
Há anos, é discutido se o processo de tomada de decisão deve ser baseado no feeling do gestor ou em dados e informações. Considerando que a contabilidade é um importante fornecedor de informações úteis para os gestores tomarem suas decisões, a Estrutura Conceitual para Relatório Financeiro (CPC 00 – R2) apresenta as características qualitativas da informação financeira útil. A capacidade de verificação, uma dessas características,
Alternativas
Q3234289 Contabilidade de Custos
Um dos laboratórios da UFERSA está sob nova coordenação, e o atual coordenador está interessado em desenvolver e implantar um sistema de custos para esse laboratório. Entretanto, as coordenações anteriores nunca gerenciaram seus custos, porque entendiam que isso deveria ser uma preocupação da administração central da instituição e, portanto, o laboratório está ainda num estágio inicial e com menor grau de maturidade em relação aos modelos de gerenciamento de custos. Nesse caso, considerando o que recomenda a NBC TSP 34 – Custos no Setor Público, o método de custeio a ser usado é o
Alternativas
Q3234288 Contabilidade de Custos
A NBC TSP 34 – Custos no Setor Público, de 18 de novembro de 2021, tem por objetivo estabelecer diretrizes e padrões a serem observados pelas entidades do setor público na implementação de sistemas de custos. Acerca da alocação de custos aos objetos de custos, analise as afirmações abaixo.

I Sempre que possível e economicamente viável, a apropriação dos custos indiretos deve ser realizada antes da alocação dos custos diretos.
II A alocação de todos os custos indiretos deve ocorrer por rastreamento, com a utilização de direcionadores de custos.
III A alocação de custos indiretos deve ser dispensada quando for arbitrária e as informações geradas não atendam às características qualitativas bem como às restrições de informações de custos.
IV Os recursos consumidos devem ser atribuídos aos objetos de custos, mesmo que a entidade que se beneficie do consumo não seja a responsável pelo desembolso, parcial ou integral.

Das afirmativas, estão corretas
Alternativas
Q3234282 Contabilidade Pública
Conforme define o MCASP (10ª edição), o Quadro de Ativos e Passivos Financeiros e Permanentes, é parte integrante da estrutura do
Alternativas
Q3234281 Contabilidade Pública
O Quadro de Ativos e Passivos Financeiros e Permanentes evidencia a apuração do
Alternativas
Q3234280 Contabilidade Pública
As contas contábeis do PCASP são identificadas por códigos compostos por sete níveis de desdobramento. Esses níveis, juntos, contêm nove dígitos, como ilustrado na imagem abaixo, retirada do MCASP (10ª edição), que evidencia o registro contábil da compra de uma máquina.


Imagem associada para resolução da questão


O quarto nível de desdobramento da conta “(-) Encargos Financeiros a Apropriar – Interno”, representado pelo algarismo “8” no registro contábil apresentado, representa, na estrutura da conta contábil, o elemento
Alternativas
Q3234279 Contabilidade Pública
O quadro abaixo apresenta o Patrimônio Líquido (PL) da UFERSA e representa um recorte do Balanço Patrimonial referente ao exercício findo em 31/12/2023. 


Imagem associada para resolução da questão


Constata-se que cerca de 26% do PL da UFERSA, em 31/12/2023, se referia ao grupo denominado “Demais Reservas”. Conforme previsto pelo MCASP (10ª edição), esse grupo compreende, por exemplo, reservas
Alternativas
Q3234278 Contabilidade Pública
No setor privado, o papel da Consolidação das Demonstrações Contábeis (CDC) é evidenciar a condição financeira e o resultado operacional de um grupo empresarial consolidado, avaliando esse grupo como uma entidade única, mas composta por mais de uma empresa, sob um controle comum. Por sua vez, no setor público, a CDC agrega os saldos de mais de uma entidade, excluindo as transações recíprocas, de modo a disponibilizar os macroagregados do setor público, proporcionando uma visão global do resultado. No setor público brasileiro, a CDC pode ser realizada 
Alternativas
Q3234276 Contabilidade Pública
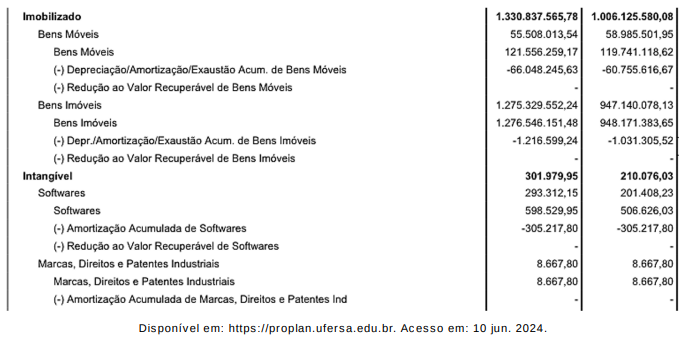
O quadro abaixo representa um recorte do Balanço Patrimonial da UFERSA, referente ao exercício findo em 31/12/2023, no qual estão apresentados os valores dos ativos Imobilizado e Intangível.
Imagem associada para resolução da questão

A partir dos dados apresentados, é possível identificar que não houve registro de redução ao valor recuperável para nenhum item dos grupos dos ativos Imobilizado e Intangível. Para que tivesse havido, em 2023, o registro de uma redução ao valor recuperável de um desses itens patrimoniais seria necessário que 
Alternativas
Q3234274 Contabilidade Pública

A UFERSA, em seu Balanço Patrimonial referente ao exercício findo em 31/12/2023, apresentou a seguinte composição do Ativo Circulante:


Suponha que, no início do ano de 2024, foi verificado que uma parte do estoque existente estava danificada, correspondendo a 10% do saldo do estoque apurado por ocasião do balanço em 31/12/2023. 


Considerando que, na DFC referente ao exercício findo em 31/12/2023, a UFERSA apresentou Fluxo de Caixa das Atividades Operacionais no valor de R$ 12.296.936,06 e Fluxo de Caixa das Atividades de Investimento no valor de R$ 8.956.452,25, conclui-se que o Fluxo de Caixa das Atividades de Financiamento
Alternativas
Q3234273 Contabilidade Pública

A UFERSA, em seu Balanço Patrimonial referente ao exercício findo em 31/12/2023, apresentou a seguinte composição do Ativo Circulante:


Suponha que, no início do ano de 2024, foi verificado que uma parte do estoque existente estava danificada, correspondendo a 10% do saldo do estoque apurado por ocasião do balanço em 31/12/2023. 


Sob o ponto de vista do cálculo do Resultado Patrimonial, a variação patrimonial registrada poderá implicar
Alternativas
Q3234272 Contabilidade Pública

A UFERSA, em seu Balanço Patrimonial referente ao exercício findo em 31/12/2023, apresentou a seguinte composição do Ativo Circulante:


Suponha que, no início do ano de 2024, foi verificado que uma parte do estoque existente estava danificada, correspondendo a 10% do saldo do estoque apurado por ocasião do balanço em 31/12/2023. 


O fato contábil, registrado por meio do lançamento de adequação do saldo do estoque devido à parte que foi danificada, é classificado como 
Alternativas
Q3234271 Contabilidade Pública

A UFERSA, em seu Balanço Patrimonial referente ao exercício findo em 31/12/2023, apresentou a seguinte composição do Ativo Circulante:


Suponha que, no início do ano de 2024, foi verificado que uma parte do estoque existente estava danificada, correspondendo a 10% do saldo do estoque apurado por ocasião do balanço em 31/12/2023. 


Conforme explica o MCASP (10ª edição), ajustar o valor de custo dos estoques para o valor realizável líquido é prática consistente com a ideia de que os ativos não devem ser escriturados por valores superiores àqueles que se espera obter com a venda, a troca, a distribuição ou o uso deles. Sendo assim, para registrar o ajuste de perdas de estoques e adequar o saldo do estoque ao valor realizável líquido, o lançamento contábil deve ser: 
Alternativas
Q3234270 Contabilidade Geral
A NBC PG 100 (R1), de 21 de novembro de 2019, determina que o profissional da contabilidade deve cumprir, no desenvolvimento de seu trabalho, cinco princípios éticos. Entre os princípios éticos listados na NBC PG 100 (R1), estão 
Alternativas
Q3234269 Contabilidade Pública
Segundo o MCASP (10ª edição), Despesas de Exercícios Anteriores são despesas cujos fatos geradores ocorreram em exercícios precedentes àquele em que deva ocorrer o pagamento. Para fins de identificação, elas são consideradas 
Alternativas
Q3233543 Auditoria Governamental
É de suma importância que, no dia a dia, o Agente de Controle Interno do município execute suas atribuições de forma segura, responsável e transparente. Ele deve se atentar, sempre, à legalidade, à legitimidade, à impessoalidade, à moralidade, à publicidade, à economicidade, à eficiência e à efetividade de seus atos. Para tanto, ele deve planejar o seu trabalho. O planejamento do trabalho da auditoria interna compreende os exames preliminares das áreas, das atividades, dos produtos e dos processos, para definir a amplitude e a época do trabalho a ser realizado, de acordo com as diretrizes estabelecidas pela administração da entidade. O planejamento deve considerar os seguintes fatores relevantes, EXCETO: 
Alternativas
Q3233541 Auditoria Governamental
A respeito do Sistema de Controle Interno em âmbito municipal, assinale a afirmativa INCORRETA.
Alternativas
Q3233539 Contabilidade Pública
Sobre as operações de crédito contratuais, analise as afirmativas a seguir.

I. Correspondem às emissões de títulos pela União, Estados, Distrito Federal e Municípios. São as obrigações financeiras internas ou externas assumidas em decorrência da captação de recursos por meio da emissão de títulos públicos.
II. Podem ser contratadas sob diversas modalidades, tais como as exemplificadas pela Lei de Responsabilidade Fiscal, ainda que o contrato seja inominado.
III. Podem decorrer de assunção, reconhecimento ou confissão de dívidas, visto que essas operações são equiparadas a operações de crédito pela Lei de Responsabilidade Fiscal.

Está correto o que se afirma em

Alternativas
Q3233538 Contabilidade Pública
A Constituição Federal estabeleceu, no caput do Art. 168, a sistemática de repasses dos recursos públicos pelo Poder Executivo, aos demais Poderes e órgãos autônomos. Sobre tal assunto, assinale a afirmativa INCORRETA.
Alternativas
Respostas
16661: A
16662: A
16663: A
16664: A
16665: A
16666: A
16667: A
16668: A
16669: A
16670: A
16671: A
16672: A
16673: A
16674: A
16675: B
16676: A
16677: C
16678: A
16679: D
16680: B