Questões de Concurso Para ciências contábeis

Foram encontradas 93.036 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3434481 Contabilidade Geral
Nos termos da NBC TG – Estrutura Conceitual para Relatório Financeiro, editada CFC com base nas normas internacionais, a representação fidedigna da informação contábil nas demonstrações financeiras implica o uso da Prudência, que significa que ativos e ______ não estão ______ e passivos e _______ não estão subavaliados. Assinale a alternativa que correta e sequencialmente preenche as lacunas da sentença anterior.
Alternativas
Q3434480 Contabilidade Pública
O reconhecimento dos efeitos que causam variação no patrimônio deve ser feito com base no Princípio __________, segundo o qual o registro contábil de um fato deve ser efetuado independentemente dos efeitos financeiros a ele relacionados. Assinale a alternativa que corretamente preenche a lacuna.
Alternativas
Q3434479 Contabilidade Geral
À luz da Estrutura Conceitual para Relatório Financeiro, do Conselho Federal de Contabilidade, assinale a alternativa que traduz a correta definição de ‘Passivo’.
Alternativas
Q3434478 Contabilidade Geral
Princípio de Contabilidade que determina que o patrimônio dos sócios não deve se confundir nem se misturar com aquele da entidade a qual integram, uma vez que os patrimônios são autônomos entre si e sua agregação não gera uma nova entidade. Trata-se do: 
Alternativas
Q3434383 Auditoria Governamental
AUDESP (Auditoria Eletrônica de Órgãos Públicos) é um sistema utilizado no Brasil para fiscalização e controle das contas públicas, promovendo transparência e eficiência na gestão dos recursos governamentais. Sobre a (AUDESP), analise as seguintes afirmações e marque V para as verdadeiras ou F para as falsas, e após assinale a alternativa que contenha a sequência CORRETA.

( ) A AUDESP é um projeto exclusivo do governo federal.

( ) O acesso às informações contábeis coletadas pela AUDESP não é restrito apenas aos órgãos fiscalizados.

( ) A AUDESP não utiliza tecnologia da informação em seus procedimentos.

( ) O projeto AUDESP foi iniciado em meados de 2003.

( ) A principal missão da AUDESP é aumentar a carga de trabalho dos órgãos municipais.
Alternativas
Q3434322 Contabilidade Geral
Em conformidade com a Resolução CFC n.º 750/93, que dispõe sobre os Princípios Fundamentais de Contabilidade, a inobservância dos Princípios Fundamentais constitui diversas infrações, aplicando-se diversas penalidades em razão do exercício ilegal da profissão. Diante do contexto, assinale a alternativa que não indica uma das penalidades a serem aplicadas. 
Alternativas
Q3434321 Contabilidade Geral

São resultantes da adoção do Princípio da atualização monetária:


( ) A moeda, embora aceita universalmente como medida de valor, não representa unidade constante em termos do poder aquisitivo.


( ) Para que a avaliação do patrimônio possa manter os valores das transações originais, é necessário atualizar sua expressão formal em moeda nacional, a fim de que permaneçam substantivamente corretos os valores dos componentes, não se aplicando ao patrimônio líquido.


( ) A atualização monetária não representa nova avaliação.


Indique “V” para verdadeiro e “F” para falso. 

Alternativas
Q3434319 Contabilidade Pública

Analise atentamente o trecho a seguir:


“De forma sintética a escrituração consiste no _______ dos ______ contábeis feitos nos livros contábeis respeitando o método de partidas _______ por meio dos ______ contábeis.” Assinale a alternativa que não complete corretamente uma das lacunas do trecho. 

Alternativas
Q3434318 Contabilidade Geral

Registrar todas as transações financeiras e econômicas de uma empresa em livros contábeis. Essa prática é fundamental para manter o controle financeiro e cumprir obrigações legais, como a elaboração de relatórios financeiros e o pagamento de impostos. As contas patrimoniais são as contas que representam e identificam os bens, direitos, obrigações e o patrimônio líquido da empresa. Neste sentido, pode-se afirmar que fazem parte das contas patrimoniais:


I - Ativo: Contas com saldo devedor, aumentam com débito e diminuem com crédito.


II - Passivo: Contas com saldo credor, aumentam com crédito e diminuem com débito.


III - Patrimônio Líquido: Contas com saldo devedor, aumentam com débito e diminuem com crédito.


IV - Redutoras do ativo: Contas com saldo credor, aumentam por crédito e diminuem por débito.


V - Redutoras do passivo/PL: Contas com saldo credor, aumentam com crédito e diminuem com débito. 

Alternativas
Q3434171 Contabilidade Pública
Nos termos da Lei nº 4.320/1964, as dotações destinadas a aquisição de imóveis, ou de bens de capital já em utilização bem como a aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital, são classificadas como:
Alternativas
Q3434170 Contabilidade Pública
À luz da disciplina da Lei nº 4.320/1964, informe se é verdadeiro (V) ou falso (F) para o que se afirma sobre as Demonstrações Contábeis Aplicadas ao Setor Público.

( ) As alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências e insubsistências ativas e passivas, constituirão elementos da conta patrimonial.

( ) O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.

( ) A fim de permitir a apuração do superávit financeiro, o Balanço Patrimonial será segregado em Circulante e Não-Circulante.

A sequência está correta em; 
Alternativas
Q3434167 Contabilidade Pública
Na atual conjuntura da Contabilidade Aplicada ao Setor Público, os registros contábeis devem obedecer à estrutura do Plano de Contas Aplicado ao Setor Público, o qual é segregado: 
Alternativas
Q3434160 Contabilidade Geral
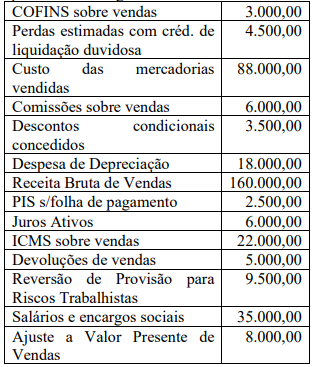
Suponha que no encerramento do exercício de 2023, determinada empresa comercial tenha apresentado as seguintes contas de resultado:


De acordo com os dados fornecidos, assinale a alternativa que indica o resultado do exercício obtido em 2023. 
Alternativas
Q3434159 Contabilidade Geral
Suponha que no encerramento do exercício de 2023, determinada empresa comercial tenha apresentado as seguintes contas de resultado:


De acordo com os dados fornecidos, assinale a alternativa que indica o Resultado com Mercadorias obtido no exercício de 2023.
Alternativas
Q3434158 Contabilidade Geral
Suponha que no encerramento do exercício de 2023, determinada empresa comercial tenha apresentado as seguintes contas de resultado:


De acordo com os dados fornecidos, assinale a alternativa que indica o total das ‘Deduções da Receita Bruta’.
Alternativas
Q3434157 Contabilidade Geral
I. Em 12/10/2022, a Cia. Lótus, empresa do tamo de saúde, possuía em estoque 50 unidades do suplemento Vivamais, seu único produto comercializado, registrado ao custo unitário de R$ 320,00.


II. Em 18 de outubro de 2022, a empresa aumentou seu estoque do produto mencionado ao adquirir mais 105 unidades, totalizando um valor de R$ 33.000,00 na Nota Fiscal. Nessa transação, o Imposto sobre Produtos Industrializados (IPI) foi aplicado à taxa de 10%, destacado devidamente na Nota Fiscal, e o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) foi aplicado à alíquota interna de 12%.


III. Em 28 de outubro de 2022, a empresa vendeu 140 unidades do Vivamais. Após constatar danos em alguns itens durante a entrega, um abatimento de R$ 2.000,00 foi concedido ao comprador. Nesta transação, apenas o ICMS incidiu, sendo aplicada a alíquota interna de 18%.
É correto afirmar que, em decorrência das operações efetuadas em outubro/2022, a Cia. Lótus evidenciará em seu Balanço Patrimonial, em 31/10/2022:
Alternativas
Q3434156 Contabilidade de Custos
I. Em 12/10/2022, a Cia. Lótus, empresa do tamo de saúde, possuía em estoque 50 unidades do suplemento Vivamais, seu único produto comercializado, registrado ao custo unitário de R$ 320,00.


II. Em 18 de outubro de 2022, a empresa aumentou seu estoque do produto mencionado ao adquirir mais 105 unidades, totalizando um valor de R$ 33.000,00 na Nota Fiscal. Nessa transação, o Imposto sobre Produtos Industrializados (IPI) foi aplicado à taxa de 10%, destacado devidamente na Nota Fiscal, e o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) foi aplicado à alíquota interna de 12%.


III. Em 28 de outubro de 2022, a empresa vendeu 140 unidades do Vivamais. Após constatar danos em alguns itens durante a entrega, um abatimento de R$ 2.000,00 foi concedido ao comprador. Nesta transação, apenas o ICMS incidiu, sendo aplicada a alíquota interna de 18%.
Com base nos dados fornecidos, assinale a alternativa que representa o custo das mercadorias vendidas em 28/10/2022, de acordo com a metodologia "PEPS" (primeiro que entra, primeiro que sai).
Alternativas
Q3434155 Contabilidade de Custos
I. Em 12/10/2022, a Cia. Lótus, empresa do tamo de saúde, possuía em estoque 50 unidades do suplemento Vivamais, seu único produto comercializado, registrado ao custo unitário de R$ 320,00.


II. Em 18 de outubro de 2022, a empresa aumentou seu estoque do produto mencionado ao adquirir mais 105 unidades, totalizando um valor de R$ 33.000,00 na Nota Fiscal. Nessa transação, o Imposto sobre Produtos Industrializados (IPI) foi aplicado à taxa de 10%, destacado devidamente na Nota Fiscal, e o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) foi aplicado à alíquota interna de 12%.


III. Em 28 de outubro de 2022, a empresa vendeu 140 unidades do Vivamais. Após constatar danos em alguns itens durante a entrega, um abatimento de R$ 2.000,00 foi concedido ao comprador. Nesta transação, apenas o ICMS incidiu, sendo aplicada a alíquota interna de 18%.
Com referência às informações fornecidas, selecione a opção que represente o valor unitário dos suplementos adquiridos em 01/04/2022. 
Alternativas
Q3432694 Contabilidade Geral

São demonstrações financeiras, EXCETO:

Alternativas
Q3432693 Contabilidade Geral

O conjunto de bens e diretos controlado por uma empresa é: 

Alternativas
Respostas
15541: C
15542: B
15543: D
15544: B
15545: C
15546: D
15547: A
15548: E
15549: D
15550: A
15551: C
15552: C
15553: C
15554: D
15555: A
15556: A
15557: B
15558: E
15559: C
15560: D