Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 93.036 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho da Serra - RS
Prova:
FUNDATEC - 2024 - Prefeitura de São Martinho da Serra - RS - Contador |
Q3556305
Contabilidade Pública
Uma preocupação recorrente no âmbito das prefeituras municipais diz respeito ao
atendimento aos limites mínimos de gastos obrigatórios com saúde (ASPS) e com manutenção e
desenvolvimento do ensino (MDE). Em determinado período de apuração, o Município BRC arrecadou
R$ 95.000.000,00 com receitas resultantes de impostos, compreendidas as provenientes de
transferências. Nesse contexto, para atingir o limite constitucional de gastos com MDE, o montante
mínimo a ser aplicado é de:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho da Serra - RS
Prova:
FUNDATEC - 2024 - Prefeitura de São Martinho da Serra - RS - Contador |
Q3556303
Contabilidade Pública
Ao realizar a conciliação de saldos e contas bancárias da Prefeitura Municipal de VCT,
um profissional da área contábil identificou um saldo de R$ 2.133.254,22 referente a Encargos Sociais
a Pagar. Assinale a alternativa que apresenta a Classe à qual essa conta pertence.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho da Serra - RS
Prova:
FUNDATEC - 2024 - Prefeitura de São Martinho da Serra - RS - Contador |
Q3556302
Contabilidade Geral
Sobre Provisões, Passivos Contingentes e Ativos Contingentes, analise as assertivas a seguir:
I. A determinação de evento tributável para a receita tributária e suas possíveis implicações de evidenciação dos ativos contingentes deve ser tratada como parte de projeto conjunto sobre receitas sem contraprestação.
II. Quando os detalhes da nova lei proposta ainda estiverem por ser finalizados, a obrigação surgirá quando for remotamente certo que tal legislação será promulgada conforme a minuta divulgada.
III. Os únicos passivos reconhecidos no balanço patrimonial da entidade são aqueles existentes na data das demonstrações contábeis.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho da Serra - RS
Prova:
FUNDATEC - 2024 - Prefeitura de São Martinho da Serra - RS - Contador |
Q3556301
Contabilidade Pública
Com base nas Normas de Contabilidade Aplicadas ao Setor Público, assinale a
alternativa correta a respeito da Demonstração de Fluxos de Caixa.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho da Serra - RS
Prova:
FUNDATEC - 2024 - Prefeitura de São Martinho da Serra - RS - Técnico Contábil |
Q3552116
Contabilidade Geral
Qual dessas declarações NÃO é uma obrigação acessória prevista nas legislações
vigentes?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho da Serra - RS
Prova:
FUNDATEC - 2024 - Prefeitura de São Martinho da Serra - RS - Técnico Contábil |
Q3552115
Contabilidade Pública
São lançamentos exclusivos do Setor Público:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho da Serra - RS
Prova:
FUNDATEC - 2024 - Prefeitura de São Martinho da Serra - RS - Técnico Contábil |
Q3552113
Contabilidade Geral
Analise as informações abaixo:
Posição em 31/12/2021:
• Máquinas e equipamentos R$ 30.000,00.
• Fornecedores R$ 57.666,53.
• Clientes R$ 16.333,47.
• PL R$ 845.000,00
Fatos ocorridos em 31/12/2022:
• Integralização de capital mediante depósito bancário no valor de R$ 15.000,00.
• Aquisição, a prazo, de um veículo automotor no valor de R$ 62.500,00 em 5 parcelas sem juros, sendo a primeira em 30 dias.
• Pagamento de uma dívida contraída anteriormente no valor de R$ 3.200,00, utilizando o saldo da conta corrente.
• Recebimento de R$ 8.333,47 de um cliente.
Com base nas informações acima, o valor do ativo em 31/12/2022, após o registro dos fatos contábeis, será de:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho da Serra - RS
Prova:
FUNDATEC - 2024 - Prefeitura de São Martinho da Serra - RS - Técnico Contábil |
Q3552110
Contabilidade Geral
Quem foi a primeira pessoa a escrever sobre o método de partidas dobradas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho da Serra - RS
Prova:
FUNDATEC - 2024 - Prefeitura de São Martinho da Serra - RS - Técnico Contábil |
Q3552109
Contabilidade Geral
Após o encerramento do balanço em 31/12, o contador da empresa Entregas Rápidas
Ltda, apurou um L.L (Lucro Líquido) de R$ 3 milhões, mas não foi o suficiente, e finalizaram o ano
com um PL (Patrimônio Líquido) negativo. Isso significa que:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho da Serra - RS
Prova:
FUNDATEC - 2024 - Prefeitura de São Martinho da Serra - RS - Técnico Contábil |
Q3552108
Contabilidade Geral
Relacione a Coluna 1 à Coluna 2, associando as contas às suas respectivas estruturas
conceituais.
Coluna 1
1. Receita.
2. Despesa.
3. Ativo.
4. Passivo.
5. Patrimônio Líquido.
Coluna 2
( ) Fornecedores.
( ) Salários.
( ) Máquinas e equipamentos.
( ) Lucros e/ou prejuízos acumulados.
( ) Receita vendas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Coluna 1
1. Receita.
2. Despesa.
3. Ativo.
4. Passivo.
5. Patrimônio Líquido.
Coluna 2
( ) Fornecedores.
( ) Salários.
( ) Máquinas e equipamentos.
( ) Lucros e/ou prejuízos acumulados.
( ) Receita vendas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de São Martinho da Serra - RS
Prova:
FUNDATEC - 2024 - Prefeitura de São Martinho da Serra - RS - Técnico Contábil |
Q3552107
Contabilidade Pública
A contabilidade aplicada ao setor público, conforme a resolução CFC nº 1.128/2008,
tem unidades contábeis que são classificadas em:
I. Consolidada – representa a soma ou a agregação do patrimônio de duas ou mais Unidades Contábeis Originárias.
II. Unificada – representa a soma ou a agregação do patrimônio de duas ou mais Unidades Contábeis Descentralizadas.
III. Originária – representa o patrimônio das entidades do setor público na condição de pessoas jurídicas.
IV. Descentralizada – representa parcela do patrimônio de Unidade Contábil Originária.
Quais estão corretas?
Ano: 2024
Banca:
COMPERVE - UFRN
Órgão:
UFERSA
Prova:
COMPERVE - UFRN - 2024 - UFERSA - Economista |
Q3550916
Análise de Balanços
A análise das contas de curto prazo do Balanço Patrimonial, que ofereça uma visão clara
e abrangente da posição de liquidez, é imprescindível para a gestão financeira de
qualquer empresa, independentemente de seu porte ou setor de atuação. Com base
nessa análise, a empresa pode prever necessidades de financiamento e tomar decisões
estratégicas sobre investimentos, buscando um equilíbrio entre liquidez e rentabilidade.
Considerando esse contexto, suponha que o Balanço Patrimonial fictício da Empresa
Fantasia S.A., em 31 de dezembro de 2023, tenha sido o seguinte:
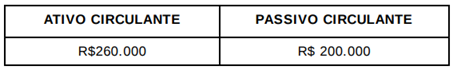
Ao analisar esse cenário, deve-se concluir que a empresa
Ao analisar esse cenário, deve-se concluir que a empresa
Ano: 2024
Banca:
COMPERVE - UFRN
Órgão:
UFERSA
Prova:
COMPERVE - UFRN - 2024 - UFERSA - Economista |
Q3550915
Análise de Balanços
A relação entre o passivo total e o patrimônio líquido é essencial para avaliar a solvência
e os riscos financeiros de uma empresa, guiando decisões estratégicas para equilibrar o
financiamento e maximizar o retorno sobre o capital investido. Sendo assim, ao analisar
a estrutura financeira de uma empresa, um analista observa que o passivo total
representa 40% do seu patrimônio líquido. Com base nessa informação, o analista deve
concluir que a empresa está
Ano: 2024
Banca:
COMPERVE - UFRN
Órgão:
UFERSA
Prova:
COMPERVE - UFRN - 2024 - UFERSA - Economista |
Q3550914
Análise de Balanços
Os indicadores de rentabilidade de uma empresa avaliam sua capacidade de gerar lucros
a partir de suas operações e recursos. Esses indicadores são fundamentais para
entender a eficiência da gestão empresarial. Entre os principais indicadores de
rentabilidade, está a Margem Líquida, que é dada pela relação entre o resultado do lucro
líquido e
Ano: 2024
Banca:
COMPERVE - UFRN
Órgão:
UFERSA
Prova:
COMPERVE - UFRN - 2024 - UFERSA - Economista |
Q3550913
Contabilidade Geral
O Balanço Patrimonial (BP) é um demonstrativo contábil que apresenta a posição
financeira e patrimonial de uma empresa em uma determinada data. O BP é organizado
em três contas: Ativo, Passivo e Patrimônio Líquido. A conta Ativo é subdividida em
Ano: 2024
Banca:
FCC
Órgão:
SEPLAN-PI
Prova:
FCC - 2024 - SEPLAN-PI - Analista Governamental - Especialidade Infraestrutura (Engenharia Civil) |
Q3550542
Contabilidade de Custos
Para o revestimento dos pisos de uma residência com porcelanato, uma construtora considerou R$ 8.000,00 de custos diretos e
R$ 320,00 de custos indiretos. Se o preço desse serviço repassado ao cliente foi de R$ 10.400,00, então, o BDI da construtora é
Ano: 2024
Banca:
FUNATEC
Órgão:
Câmara de Alexânia - GO
Prova:
FUNATEC - 2024 - Câmara de Alexânia - GO - Auditor Legislativo |
Q3550267
Auditoria Governamental
Durante a revisão dos papéis de trabalho, um auditor
percebe que não há documentação suficiente sobre os
procedimentos de controle interno. Assinale
corretamente a consequência mais provável dessa
deficiência.
Ano: 2024
Banca:
FUNATEC
Órgão:
Câmara de Alexânia - GO
Prova:
FUNATEC - 2024 - Câmara de Alexânia - GO - Auditor Legislativo |
Q3550266
Auditoria Governamental
Um auditor está avaliando o sistema de controle interno
de uma agência governamental e observa que a agência
não possui um plano formal de avaliação de risco.
Assinale de forma correta o impacto mais provável
dessa falta.
Ano: 2024
Banca:
FUNATEC
Órgão:
Câmara de Alexânia - GO
Prova:
FUNATEC - 2024 - Câmara de Alexânia - GO - Auditor Legislativo |
Q3550265
Auditoria Governamental
Durante uma auditoria no setor público, o auditor
identificou que uma entidade governamental não está
seguindo um princípio fundamental das normas de
auditoria. O princípio que enfatiza a importância de
executar todas as ações de auditoria de maneira
profissional e objetiva é:
Ano: 2024
Banca:
FUNATEC
Órgão:
Câmara de Alexânia - GO
Prova:
FUNATEC - 2024 - Câmara de Alexânia - GO - Auditor Legislativo |
Q3550261
Auditoria
Assinale a assertiva que apresenta de forma correta o
objetivo principal de um relatório de auditoria.

 Conheça nossos planos