Foram encontradas 93.036 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Os seguintes fatos ocorreram em uma empresa no ano de X1:
· Compra à vista de máquinas para uso na produção: R$ 45.000,00;
· Aquisição de imóvel à vista para ser utilizado como sede da empresa: R$ 80.000,00;
· Pagamento de taxa de manutenção anual do imóvel: R$ 5.000,00;
· Integralização de capital social por meio de entrega de um terreno: R$ 40.000,00;
· Venda de equipamentos de produção, recebida à vista: R$ 99.000,00.
A variação do fluxo de caixa da atividade de investimento, evidenciada na Demonstração dos Fluxos de Caixa da empresa, em 31/12/X1 foi de:
Em 31/12/2023, uma entidade que prestava serviços de consultoria apresentava o seguinte balanço patrimonial:
Ativo Circulante
Disponibilidades: R$ 80.000,00
Total: R$ 80.000,00
Patrimônio Líquido
Capital Social: R$ 80.000,00
Total: R$ 80.000,00
Em 01/01/2024, ela adquiriu uma moto para agilizar as entregas de documentos necessários ao trabalho, por R$ 30.000,00. O valor foi pago em março de 2024.
Os elementos contábeis debitados e creditados, respectivamente, em 01/01/2024, no momento da compra são:
A empresa X é uma fabricante de equipamentos industriais sob encomenda, cujo ciclo de produção e venda é de aproximadamente 500 dias. Esses equipamentos são adquiridos pela empresa Y, que comercializa o produto em 30 dias, leva 50 dias para receber o valor da venda e realiza o pagamento aos fornecedores em 40 dias. Por sua vez, a empresa Z, cliente da empresa Y, utiliza esses equipamentos como parte do seu parque industrial.
Com base nessas informações, a classificação dos equipamentos nas empresas X, Y e Z será, respectivamente:
Uma empresa apresentou as seguintes contas patrimoniais e seus respectivos saldos:
· Caixa e equivalentes de caixa: R$ 20.000,00
· Obrigações sociais e trabalhistas: R$ 30.000,00
· Valores a receber: R$ 70.000,00
· Valores a pagar: R$ 50.000,00
· Depreciação Acumulada: R$ 35.000,00
· Estoques: R$ 45.000,00
· Empréstimos a pagar: R$ 100.000,00
· Máquinas e equipamentos: R$ 90.000,00
· Financiamentos a pagar: R$ 70.000,00
· Móveis e utensílios: R$ 25.000,00
· Impostos a recolher: R$ 7.000,00
· Computadores e periféricos: R$ 10.000,00
· Instalações: R$ 15.000,00
Com base nas informações fornecidas, qual é a situação líquida patrimonial da empresa?
Os empenhos podem ser classificados em ordinário, estimativo ou global.
Com base nessa afirmação, julgue (V) para Verdadeiro e (F) para Falso:
( ) Uma despesa para aquisição de mobiliário, com o valor fixo e previamente determinado em processo licitatório e que será paga de uma só vez, deve ser empenhada como ordinário.
( ) Uma despesa para aquisição de combustíveis para frota oficial do órgão durante todo o exercício, cujo montante não se pode determinar, deve ser empenhada como global.
( ) Uma despesa para a contratação de serviço de fornecimento de energia elétrica durante todo o ano, baseando na média de consumo do ano anterior, deve ser empenhada como estimativo.
( ) Uma despesa contratual, com o valor determinado e sujeita a parcelamento, deve ser empenhada como global.
A análise correta, de cima para baixo, das afirmações acima é:
Na apuração do valor realizável líquido de um estoque em elaboração, é levado em consideração o preço de venda estimado no curso normal dos negócios, deduzido dos gastos necessários para a realização da venda.
Além dessas informações, devem ser considerados, para a referida apuração, os
Observe as informações do quadro a seguir:
Posição em 31/12/1999
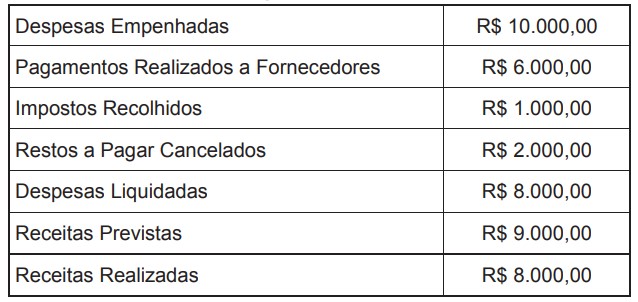
Diante das informações, é adequado afirmar que:
A Lei nº 4.320, de 17 de março de 1964 trata dos estágios da despesa pública.
Sobre os estágios da despesa pública, é adequado afirmar que:
Observe as informações contidas no balanço orçamentário de um órgão público em 31/12/2023 e analise as afirmações a seguir com Verdadeiro (V) ou Falso (F):
BALANÇO ORÇAMENTÁRIO
31/12/2023
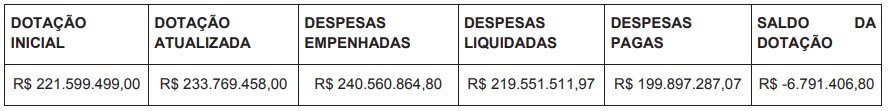
( ) Houve inscrição de restos a pagar não processados a liquidar para o exercício de 2024, no montante de R$ 21.009.352,83.
( ) O saldo de dotação no valor de R$ - 6.791.406,80 refere-se à insuficiência orçamentária do ano de 2023 que deve ser compensada no exercício de 2024.
( ) Houve inscrição de restos a pagar processados a pagar para o exercício de 2024, no montante de R$ 19.654.224,90.
( ) As despesas empenhadas foram superiores à dotação atualizada, por isso, no encerramento do exercício em 31/12/2023, haverá a contabilização em despesas para exercícios posteriores.
A análise correta, de cima para baixo, das afirmações acima é:
O patrimônio de uma entidade é constituído por seus ativos e passivos, e o estudo desses elementos é fundamental para entender a situação financeira da organização.
Com base nos conceitos de ativos e passivos, é adequado afirmar que:
O 13º salário é uma obrigação que deve ser registrada mensalmente pelo regime de competência.
Sobre essa afirmação, considerando somente a ótica patrimonial, é adequado afirmar que:
A aquisição de material de consumo para estoque e posterior distribuição para consumo interno é uma rotina comum dos órgãos da administração pública federal.
Sobre a contabilização, na vertente patrimonial, da movimentação de material de consumo, é adequado afirmar que:
Fornecer informações para a prestação de contas, responsabilização (accountability) e tomada de decisão são os objetivos da informação contábil no âmbito da contabilidade aplicada ao setor público.
Sobre as características qualitativas da informação contábil, que dão o suporte para o cumprimento desses objetivos, é adequado afirmar que:
Na obra “Análise das demonstrações contábeis” (Pereira, 2018), verifica-se que o objetivo geral da análise das demonstrações contábeis é avaliar o desempenho da empresa em um ou mais períodos, para fazer projeções que ajudem na tomada de decisões de investimentos (comparação entre retornos, avaliação de riscos) e financiamento (concessão de crédito, avaliação de risco).
Os passos para uma boa análise das demonstrações contábeis são:
O objetivo geral da análise das demonstrações contábeis consiste em avaliar o desempenho da empresa em um período, para fazer projeções que ajudem na tomada de decisões de investimento (comparação entre retornos; avaliação de riscos); e de financiamento (concessão de crédito; avaliação de risco).
Quais Demonstrações Contábeis são usadas para avaliar uma empresa?
Os gestores do setor público necessitam, no desempenho de suas funções decisórias, de informações consistentes e amplas para cumprir com eficiência, eficácia e efetividade as políticas públicas (Lapsley; Wright, 2004; Machado; Holanda, 2010).
De acordo com o texto, é adequado afirmar que:
No âmbito de um convênio realizado entre dois órgãos públicos federais distintos, o órgão “Alpha” realiza a doação de um bem móvel para o órgão “Delta”.
Qual é o tipo de transferência adequado para os registros contábeis patrimoniais a serem realizados no órgão “Alpha”?
Leia a seguinte definição para responder à questão.
Na obra “Contabilidade social e ambiental introdutória: evidenciação e gestão” (Carneiro, 2023), verifica-se que a contabilidade ambiental é o destaque dado pela ciência aos registros e às evidenciações da entidade referentes aos fatos relacionados com o meio ambiente. Não se configura em nenhuma nova técnica ou ciência, a exemplo da auditoria, mas em uma vertente da Contabilidade, em que se estudam fatos específicos, como o caso da área ambiental. Não se refere a uma nova contabilidade, representa, sim, uma especialização da contabilidade tradicional.
Analise os seguintes itens:
I. Fornecedores ou Serviços Ambientais.
II. Multas por Danos Ambientais.
III. Impostos Verdes.
IV. Provisões Ambientais.
V. Financiamento Ambiental.
De acordo com a Contabilidade Ambiental, são exemplos de Passivo Ambiental:

 Conheça nossos planos