Questões de Concurso Para ciências contábeis

Foram encontradas 92.944 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3236444 Auditoria Governamental
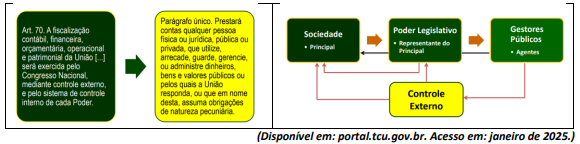
O auditor de controle interno municipal deverá compreender plenamente os aspectos legais e infralegais inerentes ao controle externo, especialmente no que se refere à Constituição Federal de 1988 e à Lei Orgânica do Tribunal de Contas da União (TCU). Assim, tendo em vista a figura a seguir e, ainda, sobre o controle interno e controle externo da administração pública, marque V para as afirmativas verdadeiras e F para as falsas.

Imagem associada para resolução da questão


( ) Auditoria interna é parte do sistema de controle interno da organização, mas não é sua a responsabilidade pelos controles internos; essa responsabilidade é dos gestores.

( ) Não se deve confundir o controle interno administrativo com o órgão ou unidade de controle interno ou de auditoria interna, cuja função é avaliar a qualidade dos outros controles implantados pelos gestores.

( ) A responsabilidade das unidades/órgãos de controle ou auditoria interna é avaliar a consistência, a qualidade e a suficiência dos controles internos implantados pelos gestores.

( ) Órgãos ou unidades de controle interno não são unidades administrativas, haja vista estarem incumbidos, exclusivamente, de prestar apoio às atividades de controle externo exercidas pelos Tribunais de Contas.


A sequência está correta em
Alternativas
Q3236443 Auditoria Governamental
Preocupados em fazer com que o sistema de controle interno municipal cumpra sua real função na administração e para que o órgão de controle interno cumpra suas metas, os servidores públicos, responsáveis pelo controle interno de determinado município, elaboraram uma lista contendo tudo o que estaria sujeito à verificação direta do órgão de controle interno. Alguns itens da referida lista se encontram relacionados a seguir; analise-os.

I. Sistemas administrativos e operacionais utilizados na gestão orçamentária, financeira, patrimonial, operacional e de pessoal.
II. Execução dos planos, programas, projetos e atividades que envolvam aplicação de recursos públicos.
III. Aplicação dos recursos do erário municipal transferidos a entidades públicas ou privadas.
IV. Contratos firmados por gestores públicos com entidades públicas ou privadas para prestação de serviços, execução de obras e fornecimento de materiais.
V. Exclusivamente procedimentos de dispensas ou inexigibilidades de processos licitatórios para aquisição de bens e serviços.
VI. Instrumentos e sistemas de guarda e conservação dos bens e do patrimônio público municipal.
VII. Atos administrativos que resultem em direitos para o poder público municipal, sendo dispensados os atos que resultem em obrigações.
VIII.Arrecadação, restituição e renúncias de receitas de tributos da competência do município, do estado e da União.

Considerando que a Auditoria de Controle Interno municipal efetuou uma correta avaliação, certamente ela apontou que alguns dos itens listados anteriormente apresentam equívocos. Assinale a alternativa em que se encontram relacionados os itens INCORRETOS.
Alternativas
Q3236442 Contabilidade Pública
O auditor de controle interno de determinado município, ao executar suas atribuições de verificação, acompanhamento e providências para correção dos atos administrativos e de gestão fiscal produzidos pelos órgãos e autoridades no âmbito do Poder Executivo Municipal, observou que alguns créditos tributários e não tributários em favor da Fazenda Pública, não recebidos no prazo para pagamento definido em lei, após apuração de certeza e liquidez, foram erroneamente inscritos. A fim de efetuar a devida correção, o auditor esclareceu que a correta inscrição deverá ser em:
Alternativas
Q3236441 Contabilidade Pública
Considere que os servidores de determinada prefeitura municipal estão com dificuldades de compreender os procedimentos necessários e legais a serem adotados na arrecadação da receita orçamentária. O chefe do Poder Executivo, preocupado com a situação, determinou que os auditores municipais de controle interno efetuassem uma avaliação, a fim de sanar as dúvidas e sugerir procedimentos que auxiliassem os servidores na condução das atividades diárias em relação às providências a serem adotadas na arrecadação. Após uma avaliação diagnóstica, os auditores concluíram que o maior problema estava relacionado às fases da receita pública, especificamente quanto ao momento do registro da receita orçamentária. Após os devidos esclarecimentos, é correto afirmar que o registro da receita orçamentária deverá ser efetuado na fase de:
Alternativas
Q3236439 Auditoria Governamental
A implantação de um sistema de controle interno municipal tem por finalidade sistematizar e implementar as práticas de todos os envolvidos na administração, visando ao cumprimento dos princípios fundamentais da administração pública. O sistema de controle interno busca verificar a pertinência e a eficiência dos controles realizados pelos diversos setores da administração. Por sua vez, a auditoria de controle interno tem atribuições bem mais amplas e, por isso, deve estar atenta aos fundamentos legais e técnicos da contabilidade pública. A esse respeito, analise as afirmativas a seguir.

I. Dentre os objetivos da contabilidade pública, descortina-se a necessidade de evidenciar, com qualidade, os fenômenos patrimoniais e a busca por um tratamento contábil padronizado dos atos e fatos administrativos no âmbito do setor público, o que torna imprescindível a elaboração de um plano de contas com abrangência nacional, que obriga todos os entes federativos e todos os poderes. Esse plano apresenta metodologia, estrutura, regras, conceitos e funcionalidades que possibilitam a obtenção de dados que atendam aos diversos usuários da informação contábil.

II. O objetivo da elaboração e da divulgação da informação contábil é disponibilizar informações para fins de prestação de contas, de responsabilização (accountability) e para tomada de decisão. As características qualitativas das informações contábeis são atributos que as tornam úteis para os usuários.

III. Quanto aos aspectos conceituais do que sejam características qualitativas das informações contábeis, tem-se que ela é integrada e funciona em conjunto com as características quantitativas. Na prática, talvez não seja possível alcançar todas as características qualitativas e, nesse caso, um equilíbrio ou compensação entre algumas delas poderá ser necessário.


Está correto o que se afirma em
Alternativas
Q3236438 Auditoria Governamental
As entidades do setor público possuem características que as diferem das demais entidades, entre as quais se destacam: importância do orçamento público; natureza dos programas; longevidade do setor público; natureza e propósito dos ativos e passivos no setor público; e papel regulador de algumas entidades do setor público. É nesse contexto que a auditoria de controle interno municipal de determinada cidade tem buscado compreender o porquê de inúmeras falhas na apuração e na evidenciação, por meio da contabilidade, dos indicadores legalmente estabelecidos, em que se destacam os indicadores da despesa com pessoal, das operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, que têm por finalidade verificar o equilíbrio das contas públicas. Considerando o caso hipotético em comento, no que diz respeito a possíveis falhas nas escriturações e nas demonstrações contábeis, a preocupação da auditoria de controle interno municipal está voltada para qual aspecto da contabilidade pública?
Alternativas
Q3236437 Auditoria
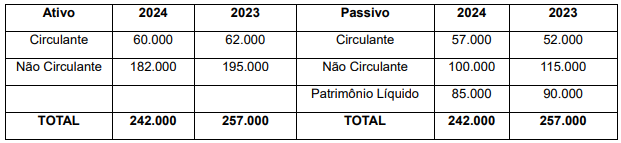
Uma Sociedade Empresária Limitada deverá contratar um prestador de serviço de Auditoria Independente. José Roberto, interessado nesse serviço, fez uma pesquisa aprofundada na qual verificou que não se trata de uma entidade regulada pela Comissão de Valores Mobiliários (CVM), Banco Central do Brasil (BCB), Superintendência de Seguros Privados (Susep) e Superintendência Nacional de Previdência Complementar (Previc). A seguir, tem-se o balanço patrimonial comparativo e sintetizado da sociedade em milhares de reais (R$):

Imagem associada para resolução da questão


À luz da Lei nº 11.638/2007, as Demonstrações Contábeis dessa entidade devem ser auditadas por auditor independente registrado no(a):
Alternativas
Q3236434 Contabilidade Pública
O Relatório de Gestão Fiscal (RGF) é um dos instrumentos de Transparência da Gestão Fiscal criado pela Lei de Responsabilidade Fiscal (LRF). O RGF objetiva o controle, o monitoramento e a publicidade do cumprimento dos limites estabelecidos pela LRF referentes a Despesas com Pessoal, Dívida Consolidada Líquida, Concessão de Garantias e Contratação de Operações de Crédito. No âmbito municipal, o RGF será emitido, ao final de cada quadrimestre, pelos titulares dos Poderes Executivos e Legislativo. Sobre o RGF, assinale a afirmativa correta.
Alternativas
Q3236163 Contabilidade Geral
O Balanço Patrimonial é um demonstrativo contábil essencial para avaliar a situação financeira das organizações, pois apresenta seus ativos, passivos e patrimônio líquido, permitindo uma análise detalhada da estrutura econômica da entidade. O passivo representa as obrigações presentes da empresa, decorrentes de eventos passados, que exigirão a transferência de recursos econômicos no futuro. Com base nessa definição, NÃO corresponde a um elemento do passivo:
Alternativas
Q3236162 Contabilidade Pública
Na contabilidade aplicada ao setor público, os fatos contábeis são eventos que afetam o patrimônio da entidade e podem ser classificados em permutativos, modificativos ou mistos. Considere a seguinte situação hipotética:
Um município adquire equipamentos de informática para a Secretaria de Administração no valor de R$ 50.000,00, realizando o pagamento à vista com recursos disponíveis em caixa. Essa aquisição tem como objetivo modernizar os processos administrativos, sem impactar o patrimônio líquido da entidade.
Com base nessa operação, assinale a alternativa correta quanto à classificação do fato contábil.
Alternativas
Q3236158 Contabilidade Pública
Uma prefeitura municipal elaborou, no início do exercício financeiro, um planejamento estratégico para três anos, com metas de redução de despesas correntes em 15% e aumento da arrecadação tributária em 20%. Para tanto, foram projetados os resultados esperados em função de diversas hipóteses de trabalho, como o aumento da eficiência na arrecadação de tributos e a renegociação de contratos com fornecedores. Ao final do primeiro ano, a prefeitura comparou os resultados alcançados com os projetados, identificando que as despesas correntes foram reduzidas em apenas 8%, enquanto a arrecadação cresceu 10%. Diante disso, os gestores ajustaram as projeções e as estratégias para os anos seguintes. Com base no caso apresentado e nas formas de análise das demonstrações financeiras, assinale a afirmativa correta.
Alternativas
Q3236151 Auditoria
Um órgão público está finalizando seu balanço patrimonial para o encerramento do exercício fiscal. Durante o processo de apuração, o gestor contábil identificou um grande volume de despesas referentes à manutenção de redes hidráulicas que ocorreu, mas que ainda não haviam sido lançadas no sistema. Diante disso, ele optou por registrar imediatamente, garantindo que todas as informações financeiras fossem apresentadas de forma íntegra e tempestiva. Com base no caso descrito, o procedimento adotado pelo gestor reflete diretamente a aplicação de qual princípio contábil?
Alternativas
Q3235460 Contabilidade Pública
Suponha que em determinado município mineiro diversos médicos efetivos estão pedindo demissão, uma vez que os salários pagos oferecidos são baixos. Para não interromper a prestação dos serviços de saúde, o Poder Executivo abriu procedimento de credenciamento e está contratando médicos temporários para atender à demanda. Nos termos do MCASP (2023), as despesas decorrentes desses contratos deverão ser contabilizadas no seguinte elemento de despesa:
Alternativas
Q3235459 Contabilidade Geral
Em 31/12/2023, o Poder Executivo de Andorinha levantou o Balanço Patrimonial consolidado do município, com base na Lei nº 4.320/1964. Do documento foram extraídos os seguintes dados: 
Imagem associada para resolução da questão
Nesse caso hipotético, é correto concluir que o Passivo Permanente do município, em 31/12/2023, equivale a:
Alternativas
Q3235456 Contabilidade Geral
De acordo com a NBC TSP 15 – Benefícios a Empregados, planos de benefícios pós-emprego nos quais a entidade paga contribuições fixas à entidade separada (fundo), não tendo nenhuma obrigação legal ou não formalizada de pagar contribuições adicionais, se o fundo não possuir ativos suficientes para pagar todos os benefícios aos empregados relativamente aos seus serviços dos períodos corrente e anteriores, define:
Alternativas
Q3235454 Contabilidade Pública

O MCASP (2023) apresenta uma orientação para a classificação quanto à natureza da Despesa Orçamentária. Entre elas, cita-se a necessidade de identificação do elemento de despesa, ou seja, o objeto fim do gasto. Relacione adequadamente os itens aos respectivos elementos de despesa.


1. Investimentos.

2. Inversões Financeiras.

3. Amortização da Dívida.

4. Juros e Encargos da Dívida.

( ) Descontos da Dívida Mobiliária.

( ) Aquisição de Títulos de Crédito.

( ) Passagens e Despesas com Locomoção.

( ) Correção Monetária ou Cambial da Dívida Contratual Resgatada.


A sequência está correta em 

Alternativas
Q3235453 Contabilidade Pública

Determinada entidade pública realizou um financiamento para aquisição de um terreno, no valor de R$ 800.000,00, destinado à construção de uma escola. Sabe-se que o pagamento será realizado em doze prestações mensais, prazo equivalente ao estimado para a conclusão da obra. Os juros compostos são pré-fixados e correspondem a 1% a.m. Trata-se do Sistema de Prestação Constante (SPC) e sem carência. De acordo com o que preconiza o MCASP (2023) sobre a natureza da informação patrimonial, analise as afirmativas a seguir.


I. Na aquisição do bem, o ente público deverá registrar o terreno, em contrapartida ao passivo correspondente no valor de R$ 852.948,37.


II. Os encargos deverão ser reconhecidos no passivo, seguido da conta retificadora, a fim de que a apropriação ocorra mensalmente no valor de R$ 52.948,37.


III. Sempre ao final do mês, além dos lançamentos referentes ao pagamento, deverá ser realizado o seguinte lançamento, referente à apropriação mensal dos juros ao resultado do exercício: Débito da Variação Patrimonial Diminutivas Financeiras a crédito da conta retificadora denominada Encargos Financeiros a Apropriar Curto Prazo (P).


Está INCORRETO o que se afirma apenas em

Alternativas
Q3235452 Contabilidade Pública
A contribuição patronal corresponde à contribuição previdenciária devida pelo ente ao Regime Próprio de Previdência Social (RPPS) em decorrência da sua condição de empregador. À luz do MCASP (2023), NÃO corresponde a um lançamento no RPPS referente à arrecadação da aludida contribuição previdenciária:
Alternativas
Q3235451 Contabilidade Pública
De acordo com o MCASP (2023), “o recebimento antecipado de valores de empresa em que o poder público detenha, direta ou indiretamente, a maioria do capital social com direito a voto, salvo lucros e dividendos, na forma da legislação”, exemplifica uma operação:
Alternativas
Q3235450 Contabilidade Pública

De acordo com o MCASP (2023), “as taxas cobradas pela União, pelos Estados, pelo Distrito Federal e pelos Municípios, no âmbito das respectivas atribuições, são, também, espécie de tributo na classificação orçamentária da receita”. Diante do exposto, marque V para as afirmativas verdadeiras e F para as falsas.


( ) A taxa está sujeita ao princípio constitucional da reserva legal e, sob a ótica orçamentária, classificam-se em: Taxas de Fiscalização e Taxas de Serviço.


( ) Taxas são tributos vinculados porque o aspecto material do fato gerador é prestação estatal específica diretamente referida ao contribuinte, em forma de contraprestação de serviços.


( ) Podem ser tributos de arrecadação não-vinculada, pois as receitas auferidas por meio das taxas se encontram afetas a determinada despesa, salvo se a lei que instituiu o referido tributo assim determinou.


A sequência está correta em

Alternativas
Respostas
13081: A
13082: D
13083: A
13084: C
13085: A
13086: A
13087: A
13088: B
13089: B
13090: A
13091: D
13092: C
13093: D
13094: B
13095: C
13096: D
13097: A
13098: B
13099: D
13100: C