Questões de Concurso Para ciências contábeis

Foram encontradas 92.944 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3239819 Contabilidade Geral
Em relação ao balancete de verificação, assinalar a alternativa CORRETA.
Alternativas
Q3239817 Contabilidade Geral
Uma empresa utiliza o sistema de inventário permanente. Quando essa empresa faz uma compra de mercadorias para compor esse estoque, com incidência do Imposto sobre Circulação de Mercadorias e Serviços (ICMS), em qual natureza e grupo de conta precisa ser contabilizado esse imposto: 
Alternativas
Q3239451 Auditoria
A auditoria de regularidade e a auditoria operacional têm objetivos distintos dentro da auditoria interna. Qual das alternativas abaixo descreve corretamente a principal diferença entre essas duas modalidades de auditoria? 
Alternativas
Q3239449 Auditoria
O plano de auditoria baseado no risco é uma abordagem que leva em consideração a probabilidade e o impacto dos riscos identificados. Qual dos seguintes aspectos é mais diretamente abordado por essa metodologia?
Alternativas
Q3239445 Auditoria
As Normas de Auditoria do Setor Público (NBASP) têm por objetivo alinhar os trabalhos de fiscalização dos Tribunais de Contas brasileiros a um padrão metodológico internacionalmente aceito: os pronunciamentos profissionais da Organização Internacional das Entidades fiscalizadoras Superiores (INTOSAI). Neste contexto, a NBASP 10 traz os princípios que devem ser observados pelo Tribunal de Contas para preservar a sua independência institucional. Um destes princípios, é a independência dos Tribunais de Contas para o desempenho de suas competências. Sobre este princípio, analise as assertivas:

I. Os Tribunais de Contas podem sofrer ingerência por parte da Administração Pública sobre o desempenho das suas funções.
II. Os Tribunais de Contas não podem ser obrigados a modificar ou se abster de realizar determinadas auditorias, nem tampouco retirar ou alterar constatações, conclusões, determinações e recomendações.

Das assertivas, pode-se afirmar que:
Alternativas
Q3239444 Auditoria
No âmbito das Normas de Auditoria do Setor Público (NBASP), a NBASP 12 apresenta os princípios que devem ser observados pelo Tribunal de Contas para demonstrar o valor e o benefício da sua atuação para a sociedade, o que tem impactos na relevância social dos seus trabalhos e relatórios. Nos termos da norma, pode-se afirmar que, entre seus princípios, estão, EXCETO:
Alternativas
Q3239443 Auditoria
A caracterização de achados de auditoria é uma parte crucial para documentar falhas, irregularidades e ineficiências durante o processo de auditoria. Com base nisso, analise as assertivas abaixo sobre a matriz de achados na auditoria:

I. A matriz de achados tem como objetivo principal categorizar as falhas, analisar suas causas e propor ações corretivas ou preventivas, garantindo a melhoria contínua dos processos.
II. A matriz de achados organiza de forma estruturada as evidências coletadas durante a auditoria, sem necessariamente vincular as falhas a responsáveis ou sugerir medidas corretivas.
III. A matriz de achados auxilia no processo de responsabilização, vinculando as falhas identificadas aos respectivos responsáveis, além de sugerir medidas corretivas baseadas nas evidências coletadas.

Das assertivas, é correto afirmar que: 
Alternativas
Q3239442 Auditoria Governamental
A INTOSAI (International Organization of Supreme Audit Institutions) estabelece princípios e diretrizes importantes para a prática da auditoria governamental. A norma ISSAI 1 apresenta os princípios fundamentais que orientam a atuação das instituições de auditoria governamental. Qual das alternativas abaixo está INCORRETA em relação aos princípios estabelecidos pela ISSAI 1? 
Alternativas
Q3239440 Auditoria
O COSO Internal Control - Integrated Framework (ICIF) é um dos modelos mais amplamente utilizados para avaliação e melhoria do controle interno nas organizações. Ele estabelece um conjunto de componentes e princípios que devem ser seguidos para garantir a eficácia dos processos de controle. Qual das alternativas abaixo descreve corretamente um dos componentes-chave do COSO ICIF?
Alternativas
Q3239438 Auditoria
O risco de auditoria é um conceito central no processo de planejamento da auditoria. Em relação à matriz de planejamento de auditoria, qual das alternativas abaixo descreve corretamente a utilização dessa ferramenta?
Alternativas
Q3239286 Contabilidade Pública
Sobre as classes e os grupos do balanço orçamentário do PCASP, assinalar a alternativa CORRETA.
Alternativas
Q3239285 Contabilidade Geral
Em relação ao lucro real, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente.  
( ) Quando uma empresa muda a forma de tributação de um ano para outro, passando do lucro real para lucro presumido, os valores diferidos (excluídos da base para tributação posterior) no lucro real devem ser incluídos na primeira apuração do lucro presumido, independentemente, do registro ou não desses valores no LALUR.
( ) As variações monetárias, em razão da taxa de câmbio, referentes aos saldos de valores a apropriar decorrentes de ajuste a valor presente deverão ser computadas na determinação do lucro real.
( ) O contribuinte não poderá reconhecer, na apuração do lucro real, os valores contabilizados como redução ao valor recuperável de ativos que não tenham sido objeto de reversão, quando ocorrer a alienação ou baixa do bem correspondente. 
Alternativas
Q3239284 Contabilidade Pública

A respeito das receitas públicas, analisar os itens.


I. As receitas correntes são provenientes de tributos.


II. As receitas agropecuárias e de serviços são receitas de capital.


III. Nas receitas de operações intraorçamentárias, não ocorre a entrada de recursos.


Está CORRETO o que se afirma: 

Alternativas
Q3239279 Análise de Balanços
A respeito das notas explicativas às demonstrações contábeis, assinalar a alternativa CORRETA. 
Alternativas
Q3239273 Contabilidade Pública
Considerando a Lei nº 4.320/1964 − Normas Gerais de Direito Financeiro, o controle externo tem por objetivo verificar a probidade da administração, a guarda e o legal emprego das verbas públicas. Com base nisso, é CORRETO afirmar que: 
Alternativas
Q3239272 Contabilidade Geral

De acordo com o Código de Ética do Contador, o contador externo não deve desprestigiar a profissão ao fazer o marketing dos serviços profissionais. Os contadores externos devem ser honestos e verdadeiros e não fazer:


I. Declarações exageradas sobre: os serviços oferecidos, as qualificações que têm ou a experiência obtida.


II. Referências depreciativas ou comparações infundadas com o trabalho de outro profissional.


Está CORRETO o que se afirma:

Alternativas
Q3236873 Contabilidade de Custos
Em um grande projeto de infraestrutura, a SEMCONGER solicitou uma análise detalhada dos custos executados com base na curva ABC. A tabela apresenta o valor inicial de cada insumo do projeto e o percentual de execução observado até o momento:


Imagem associada para resolução da questão


Considerando que o total de custos executados será utilizado para a análise da curva ABC e, ainda, a ordem de valor de execução, assinale o valor dos 80% mais significativos desses custos.
Alternativas
Q3236581 Contabilidade Pública
O Chefe do Poder Executivo do município de Nova Iguaçu pretende alienar determinados bens imóveis pertencentes à municipalidade, bem como adquirir outros. Na qualidade de analista de controle interno jurídico, lhe foi solicitado emissão de parecer sobre as previsões da Lei nº 4.320/1964, que estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos estados, dos municípios e do Distrito Federal, acerca de bens imóveis. Sobre as disposições da Lei nº 4.320/1964 acerca de bens imóveis, assinale a alternativa INCORRETA.
Alternativas
Q3236446 Auditoria Governamental
O Modelo de Três Linhas, do Institute of Internal Auditors-IIA, ajuda as organizações a identificarem estruturas e processos que melhor auxiliam no atingimento dos objetivos e facilitam uma forte governança e gerenciamento de riscos. A auditoria interna presta avaliação e assessoria independentes e objetivas sobre adequação e eficácia da governança e do gerenciamento de riscos. Isso é feito através da aplicação competente de processos sistemáticos e disciplinados, expertise e conhecimentos. Tício atuará como auditor na HJK Indústria e Comércio S.A. e buscará estabelecer a independência da auditoria interna em relação a responsabilidades da gestão, que é fundamental para sua objetividade, autoridade e credibilidade, por meio das seguintes ações/fatores descritos no Modelo de Três Linhas, EXCETO:
Alternativas
Q3236445 Auditoria Governamental
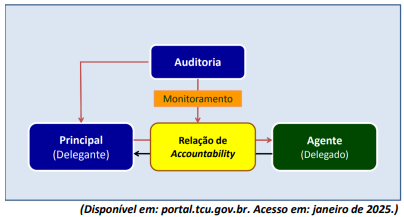
Imagem associada para resolução da questão


O “conflito de agência” aparece quando o bem-estar de uma parte (denominada principal) depende das decisões tomadas por outra parte (denominada agente). “Agente” é a parte responsável pela gestão do patrimônio do “principal”. O “agente” recebe uma delegação de recursos e de poderes, e tem, por dever dessa delegação, que gerenciar tais recursos e exercer tais poderes mediante estratégias e ações para atingir objetivos, com uma obrigação constante de prestar contas para quem lhe fez a delegação. Tendo por base a figura e os conceitos disponibilizados e devidamente explicados anteriormente, quanto ao sistema de controle governamental – visão geral; criação e atribuições; e formas de controle interno e de auditoria de controle interno, analise as afirmativas a seguir.

I. O “conflito de agência” influenciou decisivamente o surgimento das funções de controle interno e de auditoria, bem como o desenvolvimento dessas funções como instrumentos de monitoramento das relações de accountability (responsabilização), sobretudo em função de distanciamento entre o “principal” e o gestor do patrimônio, do crescimento econômico, do patrimônio administrado, do aumento da complexidade e da regulação dos negócios.

II. Auditoria é um instrumento de governança para reduzir “conflitos de agência”. É um mecanismo do “agente”, não do “principal”.

III. Na administração pública, o “principal”, ao fazer uma delegação de recursos e de poderes, busca na confirmação de um terceiro (controlador interno e auditor de controle interno), que deve agir de forma independente e imparcial, a asseguração de que tais recursos estão sendo geridos mediante estratégias e ações adequadas para atingir os objetivos regularmente estabelecidos.


Está correto o que se afirma em

Alternativas
Respostas
13061: D
13062: A
13063: B
13064: B
13065: A
13066: D
13067: C
13068: C
13069: A
13070: C
13071: C
13072: D
13073: C
13074: A
13075: C
13076: C
13077: A
13078: B
13079: B
13080: C