Foram encontradas 92.812 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


• Passivo oneroso (empréstimos e financiamentos, curto +longo): R$ 12.000
• Passivo de arrendamentos (CPC 06): R$ 3.000
• Caixa e equivalentes: R$ 2.500
• Patrimônio líquido: R$ 10.000
• EBITDA: R$ 5.000 (exclui despesas de depreciação e amortização; inclui efeito de arrendamentos no EBITDA, como usual)
• Despesa financeira (juros) total: R$ 1.100 (inclui juros de arrendamentos)
Assinale a alternativa que apresenta, aproximadamente, nessa ordem, os indicadores:
I Dívida líquida / EBITDA;
II Dívida líquida / Patrimônio líquido;
III Cobertura de juros (EBITDA / juros).
Considerando CPC 46 (IFRS 13) e CPC 48 (IFRS 9), assinale a alternativa correta quanto ao reconhecimento inicial, ao tratamento de dividendos, à classificação hierárquica do valor justo e à apresentação das variações de valor justo:
• Capital social: R$ 10.000 (sem alterações no ano);
• Lucro líquido do exercício: R$ 2.400;
• Ajustes de avaliação patrimonial (ORA) positivos no ano(FVOCI): R$ 300;
• Reserva legal no início: R$ 1.800;
• Não há outras reservas de lucros no início;
• Imposto de renda e contribuição (corrente e diferido) já refletidos no lucro;
• Não há “lucros a realizar” nem prejuízos acumulados;
• Não houve eventos subsequentes que restrinjam a distribuição.
Com base nessas informações, assinale a alternativa que apresenta, respectivamente, a dotação para a reserva legal do exercício e o dividendo obrigatório a ser proposto.
• Lucro de Beta (após impostos): R$ 1.000
• Dividendos declarados e pagos por Beta: R$ 300
• Transações intercompanhias:
• Downstream: Alfa vendeu mercadorias a Beta por 400 commargem bruta de 25%. Ao final do período, 40% dessasmercadorias permanecem no estoque de Beta.
• Upstream: Beta vendeu imobilizado para Alfa gerandoganho de R$ 120 sobre o valor contábil. Alfa depreciará esseimobilizado linearmente em 4 anos e adquiriu no meio doperíodo (depreciação no ano: R$ 15).
Assinale a alternativa que apresenta o efeito líquido no resultado da Investidora Alfa (MEP) e o saldo final do investimento em Beta no balanço de Alfa ao final do exercício X.
Nesse caso, acerca da mensuração a valor justo no encerramento, assinale a alternativa correta.
Políticas de classificação pelo CPC 03:
• Juros pagos: classificar em Financiamento.
• Dividendos recebidos: classificar em Investimento.
• Dividendos pagos (se houver): classificar em Financiamento.
• Arrendamentos: classificar o pagamento do principal em Financiamento; a parcela de juros dos arrendamentos segue a mesma política de “juros pagos”.
Dados fornecidos para o exercício 20X1 (em R$):
Lucro líquido do período: 800
Depreciação (não caixa): 300
Perda por impairment de intangível (não caixa): 120
Equivalência patrimonial reconhecida na DRE (não caixa): −80
Dividendos recebidos de investida: 50
Juros pagos (inclui juros de dívidas e de arrendamentos): 220
Pagamento do principal de arrendamentos: 180
Ganho reconhecido em ORA por instrumento FVOCI: 70
Variações no capital de giro (saldos finais − iniciais):
Contas a receber: −400 (redução)
Estoques: +150 (aumento)
Fornecedores: −200 (redução)
Salários a pagar: +60 (aumento)
Impostos a recolher: +90 (aumento)
Com base nessa situação hipotética, assinale a alternativa que apresenta o valor do fluxo de caixa de atividades operacionais do período.
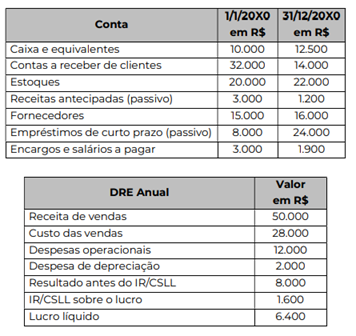
Considere as informações de uma empresa apresentadas acima em contas de Balanço Patrimonial e Demonstração do Resultado do Exercício e assinale a alternativa que apresenta o valor recebido de clientes em 20x0.
Consideradas as normas gerais de direito financeiro para elaboração e controle dos orçamentos, julgue o item a seguir, à luz das disposições da Lei n.º 4.320/1964.
As dotações destinadas pelo governo para cobrir a diferença entre os preços de mercado e os preços de revenda de gêneros alimentícios são consideradas subvenções econômicas.
Consideradas as normas gerais de direito financeiro para elaboração e controle dos orçamentos, julgue o item a seguir, à luz das disposições da Lei n.º 4.320/1964.
As taxas são receitas originárias, porquanto decorrem da exploração do patrimônio do Estado.
I. É uma obrigação presente, derivada de evento passado, cuja extinção deve resultar na entrada de recursos da entidade.
II. Uma característica essencial para a existência de um Passivo é que a entidade tenha a possibilidade de incorrer em uma obrigação futura.
III. Para satisfazer a definição de Passivo, é necessário que a obrigação passada surja como resultado de um evento futuro e necessite da saída de recursos da entidade para ser extinta.
Está INCORRETO o que se afirma em
I. Podem auxiliar os usuários na avaliação da extensão na qual as receitas, as despesas, os fluxos de caixa e o desempenho da entidade estão em conformidade com os orçamentos aprovados.
II. Possibilitam avaliar os ativos e os passivos que orientam as avaliações dos usuários em relação à capacidade operacional da entidade ou aos riscos financeiros que podem impactar no fornecimento dos serviços.
III. Contêm informações que possibilitam verificar se a entidade observou a legislação vigente e outros regulamentos que regem a captação e a utilização de recursos financeiros.
Está correto o que se afirma em
De acordo com os conceitos de Contabilidade Pública, como deve ser classificado o valor arrecadado com essa transação?

 Conheça nossos planos