Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.790 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877633
Contabilidade Pública
Considerando um processo de aquisição de materiais
para os laboratórios, o IFAM deve percorrer uma sequência de atos administrativos que garantam a correta contabilização do gasto e a conformidade com as
normas de finanças públicas.
Sobre os estágios da execução da despesa e da receita pública, é correto afirmar que(,)
Sobre os estágios da execução da despesa e da receita pública, é correto afirmar que(,)
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877630
Contabilidade Geral
De acordo com Crepaldi (2023), o planejamento tributário é uma necessidade premente para os contribuintes e consiste na escolha de uma ação, não simulada e anterior à ocorrência do fato gerador, visando
à economia de tributos.
No âmbito da gestão e da estruturação de negócios, sobre as distinções entre elisão, evasão e elusão fiscal, é correto afirmar que
No âmbito da gestão e da estruturação de negócios, sobre as distinções entre elisão, evasão e elusão fiscal, é correto afirmar que
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877624
Contabilidade de Custos
Uma indústria que deseja planejar suas operações
para o próximo exercício necessita identificar o volume de vendas necessário para cobrir não apenas
os seus custos e despesas fixas, mas também para
garantir uma remuneração mínima sobre o capital
próprio investido.
De acordo com a análise da relação custo/volume/ lucro, é correto afirmar que o indicador que atende especificamente a esse objetivo de planejamento denomina-se
De acordo com a análise da relação custo/volume/ lucro, é correto afirmar que o indicador que atende especificamente a esse objetivo de planejamento denomina-se
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877623
Contabilidade de Custos
O Custeio Baseado em Atividades, conhecido como
ABC (Activity-Based Costing), procura reduzir sensivelmente as distorções provocadas pelo rateio arbitrário dos custos indiretos. Na aplicação do ABC,
identificam-se as atividades relevantes, atribui-se os
custos às atividades e, posteriormente, as atividades
são atribuídas aos objetos de custo.
Nesse contexto, a ferramenta fundamental utilizada para estabelecer o fator que determina ou influencia a maneira como os produtos “consomem” as atividades é denominada
Nesse contexto, a ferramenta fundamental utilizada para estabelecer o fator que determina ou influencia a maneira como os produtos “consomem” as atividades é denominada
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877622
Contabilidade de Custos
As legislações societária e fiscal brasileiras, bem como
as normas brasileiras de contabilidade, estabelecem
um método de custeio obrigatório, que, de acordo
com Martins (2025, p. 25), “consiste na atribuição de
todos os custos de produção aos bens elaborados, e
só os de produção; todos os gastos relativos ao esforço de produção são distribuídos para todos os produtos ou serviços feitos”.
A esse respeito, é correto afirmar que esse é o Método de Custeio(-)
A esse respeito, é correto afirmar que esse é o Método de Custeio(-)
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877621
Contabilidade de Custos
Diversos fatores afetam os preços de diferentes tipos
de produtos, como a procura, a concorrência, o clima
e a sazonalidade. Portanto, as possibilidades de atribuição de valor devem ser analisadas, sempre com
base no custo, sendo as principais: Preço Específico;
o Primeiro que Entra é o Primeiro que Sai (PEPS); a
Última a Entrar é a Primeira a Sair (UEPS); e Média
Ponderada Móvel (MPM).
Sobre a atribuição de preços aos inventários, é correto afirmar que,
Sobre a atribuição de preços aos inventários, é correto afirmar que,
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877620
Contabilidade de Custos
Considere uma indústria de móveis que apresenta os
seguintes itens de custos em determinado período.
I- Madeira: matéria-prima principal utilizada na confecção dos armários.
II- Energia Elétrica: consumida pelas máquinas de corte e lixamento, sem medidores individuais por produto.
III- Salário dos Supervisores: responsáveis pela coordenação geral de toda a linha de produção da fábrica.
IV- Depreciação das Máquinas: calculada pelo método das cotas constantes (linear).
A sequência que menciona, respectivamente, a classificação correta desses itens está indicada em:
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877619
Contabilidade de Custos
De acordo com a terminologia contábil básica em
custos industriais, complete as lacunas do texto, com
as nomenclaturas corretas.
A correta classificação dos dispêndios de uma entidade é fundamental para a avaliação de estoques e a apuração do resultado. Enquanto o conceito de __________ se refere ao gasto ativado em função da vida útil do item adquirido ou de benefícios atribuíveis a futuro(s) período(s), o conceito de __________ trata de bem ou serviço consumido direta ou indiretamente para a obtenção de receitas. Já a terminologia __________ é conceituada como bem ou serviço consumido de forma anormal, involuntária, aleatória e imprevisível, enquanto __________ se refere ao gasto relativo a bem ou serviço utilizado na produção de outros bens ou serviços.
A sequência que preenche corretamente as lacunas do texto é:
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877618
Análise de Balanços
Texto associado
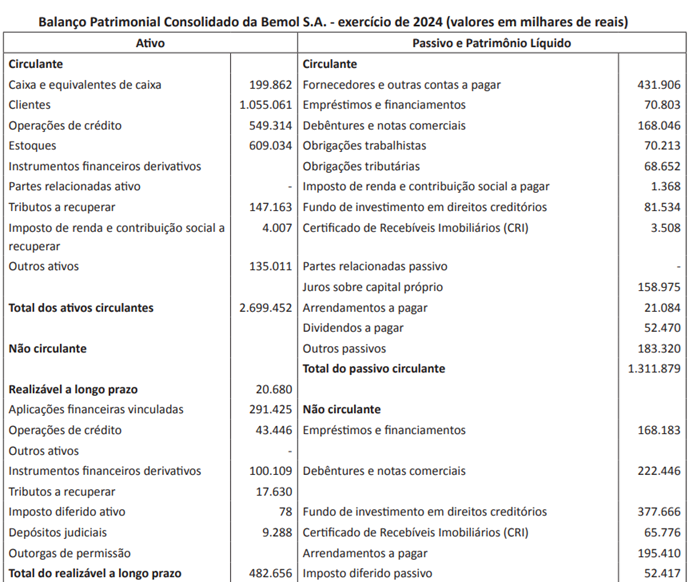
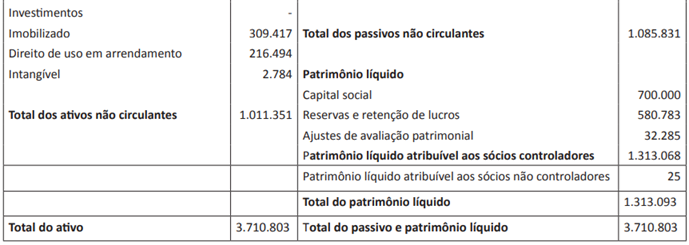
A QUESTÃO SE REFERE AO TEXTO E AO BALANÇO PATRIMONIAL A SEGUIR.
A Bemol S.A. é uma sociedade por ações de capital fechado, com sede na cidade de Manaus, que tem como
objetivo a representação, importação, distribuição e venda de móveis, eletrodomésticos, eletroeletrônicos, aparelhos de telefonia celular, dentre outros produtos, nacionais e importados.
Além do Balanço Patrimonial consolidado da Bemol
S.A., em 31/12/2024, considere as seguintes informações da Demonstração dos Resultados consolidada (em milhares de reais):
- Receita Líquida de Vendas: 3.933.579,00;
- Custo dos serviços prestados e mercadorias vendidas: 2.563.418,00;
- Lucro Líquido do exercício: 303.585,00.
Apresenta, correta e respectivamente, os índices percentuais (%) de Margem Bruta (MB), Margem Líquida (ML), Retorno sobre o Ativo (ROA) e Retorno sobre o Patrimônio Líquido (ROE) da companhia a sequência indicada em
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877617
Análise de Balanços
Texto associado
A QUESTÃO SE REFERE AO TEXTO E AO BALANÇO PATRIMONIAL A SEGUIR.
A Bemol S.A. é uma sociedade por ações de capital fechado, com sede na cidade de Manaus, que tem como
objetivo a representação, importação, distribuição e venda de móveis, eletrodomésticos, eletroeletrônicos, aparelhos de telefonia celular, dentre outros produtos, nacionais e importados.
Os indicadores de endividamento e estrutura de capital permitem avaliar a dependência da empresa em
relação a recursos externos para financiar suas atividades.
Baseado no Balanço Patrimonial consolidado da Bemol S.A., em 31/12/2024, o Índice de Endividamento Geral, em percentual (%), da companhia no período é de, aproximadamente,
Baseado no Balanço Patrimonial consolidado da Bemol S.A., em 31/12/2024, o Índice de Endividamento Geral, em percentual (%), da companhia no período é de, aproximadamente,
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877616
Análise de Balanços
Texto associado
A QUESTÃO SE REFERE AO TEXTO E AO BALANÇO PATRIMONIAL A SEGUIR.
A Bemol S.A. é uma sociedade por ações de capital fechado, com sede na cidade de Manaus, que tem como
objetivo a representação, importação, distribuição e venda de móveis, eletrodomésticos, eletroeletrônicos, aparelhos de telefonia celular, dentre outros produtos, nacionais e importados.
A análise de liquidez avalia a capacidade da entidade
em cumprir suas obrigações financeiras em diferentes horizontes temporais.
Com base no Balanço Patrimonial consolidado da Bemol S.A. referente ao exercício de 2024, apresenta correta e respectivamente os índices de Liquidez Corrente (LC) e Liquidez Seca (LS) da companhia a sequência indicada em
Com base no Balanço Patrimonial consolidado da Bemol S.A. referente ao exercício de 2024, apresenta correta e respectivamente os índices de Liquidez Corrente (LC) e Liquidez Seca (LS) da companhia a sequência indicada em
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877615
Contabilidade Geral
Uma entidade de capital aberto deve elaborar, ao final de seu exercício financeiro, o conjunto completo
de demonstrações contábeis em conformidade com o
CPC 26 (R1) – Apresentação das Demonstrações Contábeis. Dentre esses relatórios, um deve obrigatoriamente apresentar a composição dos recursos próprios
da entidade, divulgando separadamente as alterações
resultantes de lucros ou prejuízos, outros resultados
abrangentes e transações com os proprietários.
Com base nas exigências do CPC 26 (R1), é correto afirmar que a demonstração contábil, cuja finalidade é evidenciar as informações descritas, é
Com base nas exigências do CPC 26 (R1), é correto afirmar que a demonstração contábil, cuja finalidade é evidenciar as informações descritas, é
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877614
Contabilidade Geral
Com base no CPC 26 (R1), avalie o que se afirma sobre
os grupos do balanço patrimonial.
I- O ativo deve ser classificado como circulante quando se espera que seja realizado após doze meses da data do balanço.
II- O ativo não circulante deve ser subdividido em realizável a longo prazo, investimentos, imobilizado e intangível.
III- O passivo deve ser classificado como circulante quando se espera que seja liquidado durante o ciclo operacional normal da entidade.
IV- Todos os passivos que não satisfazem os critérios de classificação como circulantes devem ser classificados como não circulantes.
Está correto apenas o que se afirma em
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877613
Contabilidade Geral
Com base no CPC 00 (R2), avalie o que se afirma sobre os elementos das demonstrações contábeis.
I- Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II- Passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
III- Patrimônio líquido é participação residual nos passivos da entidade após a dedução de todos os seus ativos.
IV- Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
V- Despesas são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, inclusive aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
Está correto apenas o que se afirma em
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877612
Contabilidade Geral
De acordo com o Regime de Competência de Exercícios, as receitas e as despesas são consideradas em
função do seu fato gerador e não em função do recebimento da receita ou pagamento da despesa, em
dinheiro.
Sobre os lançamentos contábeis com base no Regime de Competência de Exercícios, é correto afirmar que, quando ocorre
Sobre os lançamentos contábeis com base no Regime de Competência de Exercícios, é correto afirmar que, quando ocorre
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877611
Contabilidade Geral
De acordo com o CPC 00 (R2), são características qualitativas fundamentais a relevância e representação
fidedigna e características qualitativas de melhoria a
comparabilidade, capacidade de verificação, tempestividade e compreensibilidade.
Sobre as características qualitativas, é correto afirmar que(,)
Sobre as características qualitativas, é correto afirmar que(,)
Ano: 2026
Banca:
FCM
Órgão:
IF-AM
Prova:
FCM - 2026 - IF-AM - Professor EBTT - Área/Disciplina: Contabilidade |
Q3877610
Contabilidade Geral
A Estrutura Conceitual para Relatório Financeiro, CPC
00 (R2), descreve o objetivo e os conceitos para elaboração do relatório financeiro para fins gerais.
Segundo o CPC 00 (R2), é correto afirmar que o objetivo do relatório financeiro para fins gerais é
Segundo o CPC 00 (R2), é correto afirmar que o objetivo do relatório financeiro para fins gerais é
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Contador |
Q3876593
Contabilidade Pública
Um Ente Público realizou o pagamento de uma despesa antecipada no mês de outubro
de 2025. O valor pago totaliza R$ 36.000,00 e corresponde a um período de 12 (doze) meses
de seguro dos veículos oficiais do Ente Público. Sabendo que o valor é idêntico e
proporcional para todos os meses da vigência do contrato, que inicia em 01/11/2025 e
termina em 31/10/2026, assinale a alternativa CORRETA:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Contador |
Q3876592
Contabilidade Pública
No mês de novembro de 2025 a Prefeitura Municipal recebeu valores relativos a tributos
não recebidos na época correta (exercício de 2024) e que foram inscritos em dívida ativa.
Considerando que não houve nenhum registro contábil no mês de novembro no que se
refere a dívida ativa, é CORRETO afirmar que:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Contador |
Q3876591
Contabilidade Pública
A Lei Complementar Federal nº 101/2000 trata das normas de planejamento, controle e
transparência das contas públicas, permitindo previsibilidade e equilíbrio aos Entes
Públicos. Um dos importantes instrumentos de controle instituído pela Lei Complementar
Federal nº 101/2000 é a Receita Corrente Liquida. Assinale a alternativa que apresenta um
componente que será considerado para apuração da Receita Corrente Líquida dos Entes
Públicos:

 Conheça nossos planos