Questões de Concurso
Para ciências contábeis
Foram encontradas 92.789 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956743
Contabilidade Geral
Em 15/12/2025, uma empresa realizou uma venda a prazo no valor total de US$ 200.000 (duzentos mil dólares). Sabendo que
a cotação do dólar era R$ 5,20 em 15/12/2025, passou para R$ 5,50 em 31/12/2025 e que a cotação média do mês de dezembro de 2025 foi R$ 5,30, a empresa reconheceu, no mês de dezembro de 2025, receita de vendas no valor de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956742
Contabilidade Geral
Texto associado
Atenção: Utilize os dados a seguir para responder à questão.
Em 31/12/2023, a Cia. Investidora adquiriu 90% das ações da empresa Flores S.A., pagando o valor de R$ 60.000.000 à vista e
passando a deter seu controle. Na data da aquisição, o Patrimônio Líquido contabilizado da empresa Flores S.A. era R$ 40.000.000 е
o valor justo líquido dos ativos e passivos identificáveis, de acordo com o laudo de avaliação, era R$ 50.000.000, sendo essa diferença correspondente ao valor de um terreno que havia sido adquirido em 2018. Durante o ano de 2024, a empresa Flores S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
• Prejuízo do ano de 2024: R$ 4.000.000.
• Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 2.000.000.
Com base nas informações apresentadas, os valores reconhecidos na conta Investimentos em Controladas, nos Balanços
Patrimoniais individuais da Cia. Investidora em 31/12/2023 e 31/12/2024 foram, respectivamente, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956741
Contabilidade Geral
Texto associado
Atenção: Utilize os dados a seguir para responder à questão.
Em 31/12/2023, a Cia. Investidora adquiriu 90% das ações da empresa Flores S.A., pagando o valor de R$ 60.000.000 à vista e
passando a deter seu controle. Na data da aquisição, o Patrimônio Líquido contabilizado da empresa Flores S.A. era R$ 40.000.000 е
o valor justo líquido dos ativos e passivos identificáveis, de acordo com o laudo de avaliação, era R$ 50.000.000, sendo essa diferença correspondente ao valor de um terreno que havia sido adquirido em 2018. Durante o ano de 2024, a empresa Flores S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
• Prejuízo do ano de 2024: R$ 4.000.000.
• Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 2.000.000.
Sabendo que a Participação dos Não Controladores da Cia. Controlada foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da empresa adquirida e que a Cia. Investidora não reconheceu nenhuma perda por redução ao valor recuperável (impairment) em relação ao investimento na empresa Flores S.A., ao elaborar as Demonstrações Financeiras Consolidadas em 31/12/2024, o valor reconhecido no grupo Ativo Intangível, na conta Ágio pago por Expectativa de
Rentabilidade Futura, foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956740
Contabilidade Geral
Para consolidar um investimento em uma empresa no exterior, é necessária a conversão das demonstrações contábeis da empresa investida para a moeda funcional da investidora. Em relação ao processo de conversão,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956739
Contabilidade Geral
A empresa Só Financiamentos S.A. realizou, em 31/12/2024, um contrato de arrendamento de uma máquina que será utilizada
em suas operações. A vida útil econômica estimada para a máquina é 10 anos e não terá valor de revenda. O contrato será
pago em 5 prestações anuais, iguais e consecutivas de R$ 561.568, a taxa implícita do contrato é 4% a.a. e a primeira prestação
vencerá em 31/12/2025. Sabendo-se que, na data de início do contrato, o valor justo da máquina era R$ 2.600.000, o valor
presente das prestações do contrato era R$ 2.500.000 e que a empresa pretende ficar com a máquina no final do prazo do
contrato, a empresa Só Financiamentos S.A. reconheceu
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956738
Contabilidade Geral
No dia 31/12/2022, uma empresa realizou uma aplicação financeira no valor de R$ 1.000.000 remunerados à taxa de juros compostos de 10% ao ano e com vencimento para 31/12/2026. Os títulos foram classificados como mensurados ao valor justo por
meio de outros resultados abrangentes e os valores justos de mercado desses títulos em 31 de dezembro de cada ano são apresentados a seguir:
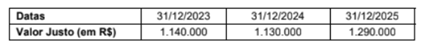
Sabendo que esses títulos foram resgatados pela empresa em 31/12/2025 pelo valor justo na data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, decorrentes exclusivamente dessa aplicação financeira, foram, respectivamente, em reais,
Sabendo que esses títulos foram resgatados pela empresa em 31/12/2025 pelo valor justo na data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, decorrentes exclusivamente dessa aplicação financeira, foram, respectivamente, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955904
Auditoria
Durante a auditoria das demonstrações contábeis da sociedade empresária Alfa S.A., o auditor independente identificou riscos relevantes associados às contas de Clientes (Contas a Receber), especialmente quanto à possibilidade de superavaliação
de saldos e reconhecimento indevido de receitas no período. Em razão desses riscos, o auditor precisou definir a natureza, a
época e a extensão dos procedimentos de auditoria, bem como avaliar se as evidências obtidas eram suficientes e apropriadas
para fundamentar sua opinião, com base nas Normas Brasileiras de Contabilidade de Auditoria - NBC TA, e em especial na
NBC TA 500 (R1).
Ao longo do trabalho, o auditor realizou procedimentos analíticos, testes de controles internos e testes substantivos, incluindo confirmações externas, análise de documentos fiscais e confrontação de registros contábeis com informações de terceiros.
Nesse sentido,
Ao longo do trabalho, o auditor realizou procedimentos analíticos, testes de controles internos e testes substantivos, incluindo confirmações externas, análise de documentos fiscais e confrontação de registros contábeis com informações de terceiros.
Nesse sentido,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955900
Contabilidade Geral
A empresa Cacau & Cia. apresentou as seguintes informações, referentes ao ano de 2025, cujos valores estão expressos em reais:
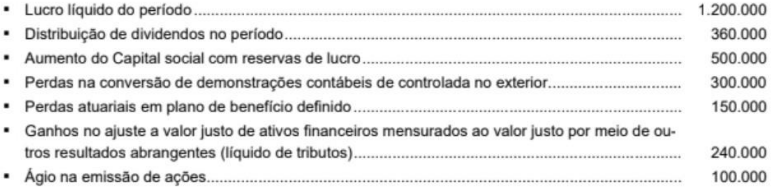
O resultado abrangente total apresentado na Demonstração do Resultado Abrangente no exercício de 2025 foi, em reais,
O resultado abrangente total apresentado na Demonstração do Resultado Abrangente no exercício de 2025 foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955899
Contabilidade Geral
O Balanço Patrimonial da empresa Touro S.A. apresentava, em 31/12/2024, o valor contábil de um ativo intangível com vida útil
indefinida, coma seguinte composição, em reais:
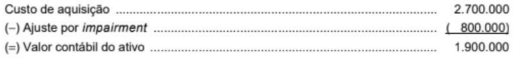
Para a realização do teste de redução ao valor recuperável de ativos (teste de "impairment") em 31/12/2025, a empresa obteve as seguintes informações sobre esse ativo intangível:

O valor apresentado para esse ativo intangível, no Balanço Patrimonial da empresa Touro S.A., em 31/12/2025, foi, em reais,
Para a realização do teste de redução ao valor recuperável de ativos (teste de "impairment") em 31/12/2025, a empresa obteve as seguintes informações sobre esse ativo intangível:
O valor apresentado para esse ativo intangível, no Balanço Patrimonial da empresa Touro S.A., em 31/12/2025, foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955897
Contabilidade Geral
Em relação aos ativos intangíveis, é certo que:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955896
Contabilidade Geral
O Patrimônio Líquido de uma empresa, em 31/12/2024, era composto das contas a seguir, com os valores expressos em reais:
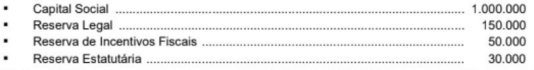
No ano de 2025, esta empresa apurou um lucro líquido de R$ 300.000 e o seu estatuto estabelece a seguinte destinação:
• Reserva Legal: constituída nos termos da Lei nº 6.404/1976.
• Dividendos Mínimos Obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei nº 6.404/1976.
• Retenção de Lucros: saldo remanescente.
Sabe-se que, do lucro líquido apurado, R$ 50.000 foram decorrentes de incentivos fiscais recebidos pela empresa que, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei referente aos dividendos.
Com base nessas informações,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955892
Contabilidade Geral
Em 01/01/2024, uma empresa de extração mineral adquiriu uma máquina por R$ 40.000.000, à vista, para utilizar em sua
atividade operacional. A empresa estima que utilizará esta máquina por 5 anos e, no final deste prazo, a máquina será descartada, pois não terá qualquer utilidade e nem valor de revenda no mercado. A utilização da máquina ocorre de forma contínua
durante 24 horas por dia, em função da atividade da empresa, e a depreciação é calculada pelo método das quotas constantes.
No final do 5º ano, a empresa deverá desmontar a máquina e restaurar o local onde está instalada, sendo que, para tal, projeta gastos que serão pagos em uma única parcela de R$ 2.800.000 no final do 5º ano. A taxa de juros livre de risco para a empresa, projetada para os próximos 5 anos, é 40%.
Com base nessas informações, o valor contábil da máquina apresentado no Balanço Patrimonial de 31/12/2024 é, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955891
Contabilidade Geral
A empresa Venda Garantida S.A. iniciou suas atividades em dezembro de 2025 e, de acordo com sua política de vendas,
concede aos compradores uma garantia contra defeitos de fabricação de seus produtos pelo prazo de até dois anos após a data
da venda. Durante o mês de dezembro de 2025, a empresa vendeu um total de R$ 3.000.000, para serem recebidos durante
2026, e estimou, com a utilização de um modelo estatístico validado e com alto grau de confiabilidade, que os gastos com peças
e serviços para fazer frente às garantias concedidas correspondem a 2% do total das vendas realizadas. A empresa estima
também que 3% do total das vendas não serão recebidos.
Com base nessas informações, a empresa Venda Garantida S.A. reconheceu na Demonstração do Resultado de 2025,
Com base nessas informações, a empresa Venda Garantida S.A. reconheceu na Demonstração do Resultado de 2025,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955888
Contabilidade Geral
Em 2025, uma determinada empresa comercial vendeu R$ 2.400.000 de seus produtos. Adicionalmente, durante 2025, reconheceu as seguintes operações: devoluções de vendas = R$ 90.000; abatimento sobre vendas = R$ 120.000; comissões sobre as
vendas realizadas = R$ 60.000; impostos sobre vendas = R$ 310.000; estimativa para perdas com créditos de liquidação duvidosa = R$ 30.000; fretes sobre vendas = R$ 40.000.
Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita líquida e um lucro bruto, respectivamente, em reais, de
Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita líquida e um lucro bruto, respectivamente, em reais, de
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Hotelaria |
Q3955301
Contabilidade de Custos
No gerenciamento de A&B em meios de hospedagem, a técnica
de Menu Engineering (Engenharia de Cardápio) é essencial para
otimizar a lucratividade (Davis, B, 2012). Em uma análise de
desempenho do Departamento de Alimentos e Bebidas, foi
identificado que um hotel apresentou um Custo de Mercadoria
Vendida (CMV) real de 32%, enquanto o CMV teórico, apurado a
partir das fichas técnicas padronizadas, é de 28%.
Considerando os princípios de engenharia de cardápio, gestão de custos, controles internos e práticas de stewardship, qual interpretação técnica avançada descreve de forma mais adequada a discrepância de quatro pontos percentuais entre os indicadores?
Considerando os princípios de engenharia de cardápio, gestão de custos, controles internos e práticas de stewardship, qual interpretação técnica avançada descreve de forma mais adequada a discrepância de quatro pontos percentuais entre os indicadores?
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Gerais (P1) |
Q3954861
Auditoria
O COSO (The Commitee of Sponsoring Organizations), criado em 1985, é uma entidade privada sem fins lucrativos e com
objetivo de aperfeiçoar a qualidade de relatórios financeiros, em especial quanto à ocorrência de fraudes. Com a obra de 2004
Enterprise Risk Management- Integrated Framework, o COSO realizou um trabalho voltado para o gerenciamento de riscos
corporativos e, nesse contexto, a representação gráfica então apresentada consiste
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Venda Nova do Imigrante - ES
Prova:
Instituto Consulplan - 2026 - Prefeitura de Venda Nova do Imigrante - ES - Auditor Fiscal de Tributos |
Q3954493
Contabilidade Pública
Analise o gráfico a seguir.
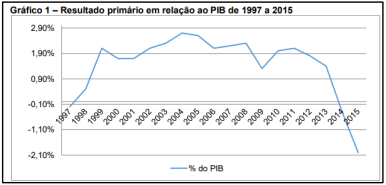
(Revista da Universidade Estadual de Londrina. Gráfico construído com base em dados obtidos junto ao Tesouro Nacional.)
Considerando as informações contidas no gráfico, bem como conhecimentos sobre as contas públicas (déficit público; resultado primário, nominal e operacional), assinale a afirmativa INCORRETA.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Venda Nova do Imigrante - ES
Prova:
Instituto Consulplan - 2026 - Prefeitura de Venda Nova do Imigrante - ES - Auditor Fiscal de Tributos |
Q3954472
Contabilidade Pública
É correto afirmar que no lançamento contábil da liquidação da despesa concomitante ao reconhecimento da variação patrimonial diminutiva da despesa com pessoal tem-se lançamentos apenas em informações de natureza:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Venda Nova do Imigrante - ES
Prova:
Instituto Consulplan - 2026 - Prefeitura de Venda Nova do Imigrante - ES - Auditor Fiscal de Tributos |
Q3954471
Contabilidade Pública
Em relação ao resultado orçamentário, marque V para as afirmativas verdadeiras e F para as falsas.
( ) O balanço orçamentário pode demonstrar uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada em decorrência da utilização do superávit financeiro de exercícios futuros para abertura de créditos adicionais.
( ) O desequilíbrio entre a previsão atualizada da receita e a dotação atualizada no balanço orçamentário ocorre porque o superávit financeiro de exercícios anteriores, quando utilizado como fonte de recursos para abertura de créditos adicionais, deve ser demonstrado como parte da receita orçamentária do balanço orçamentário que integra o cálculo do resultado orçamentário.
( ) O balanço orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que correspondem ao excesso ou insuficiência de arrecadação.
( ) O equilíbrio entre receita prevista e despesa fixada no balanço orçamentário pode ser verificado (sem influenciar o seu resultado) somando-se os valores da linha Total e da linha Saldos de Exercícios Anteriores, constantes da coluna Previsão Atualizada, e confrontando-se esse montante com o total da coluna Dotação Atualizada.
A sequência está correta em
Ano: 2026
Banca:
IBAM
Órgão:
Prefeitura de Mauá - SP
Prova:
IBAM - 2026 - Prefeitura de Mauá - SP - Técnico em Contabilidade |
Q3954347
Contabilidade Geral
As demonstrações contábeis são relatórios estruturados
que visam fornecer informações sobre a posição
financeira e o desempenho da entidade para auxiliar os
usuários na tomada de decisões. Acerca das finalidades
específicas de cada demonstração, registre (V), para as
afirmativas verdadeiras, e (F), para as falsas.
(__) O Relatório da Administração possui caráter discursivo e permite que os gestores expliquem os resultados alcançados e os projetos futuros, não se confundindo com as demonstrações financeiras propriamente ditas.
(__) A Demonstração do Resultado do Exercício tem por finalidade precípua evidenciar o fluxo financeiro de entradas e saídas de caixa, determinando a liquidez imediata da organização ao fim do período.
(__) As Notas Explicativas são parte integrante das demonstrações e visam fornecer informações adicionais que não foram apresentadas no corpo dos relatórios, mas que são relevantes para a compreensão destes.
(__) A Demonstração do Valor Adicionado é obrigatória para todas as sociedades limitadas de pequeno porte, visando detalhar a margem de lucro operacional bruto destinada ao pagamento de dividendos mínimos.
Assinale a alternativa que apresenta a sequência correta.

 Conheça nossos planos