Questões de Concurso
Para ciências contábeis
Foram encontradas 92.789 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957788
Contabilidade Geral
Uma sociedade empresarial tributada pelo lucro real apresentou,
ao fim do exercício, as seguintes informações:
• o lucro contábil antes do IRPJ e da CSLL foi de R$ 800.000,00.
• na apuração fiscal, foram identificadas as seguintes diferenças entre a contabilidade e a legislação tributária:
- multas fiscais não dedutíveis reconhecidas como despesas no valor de R$ 40.000,00;
- depreciação contábil superior à fiscal em R$ 60.000,00 (diferença temporária dedutível futura);
- provisão para contingência trabalhista reconhecida contabilmente no valor de R$ 100.000,00, dedutível apenas quando paga;
- receita de equivalência patrimonial reconhecida contabilmente no valor de R$ 50.000,00 (não tributável);
• alíquotas aplicáveis: - IRPJ: 25% - CSLL: 9%
Considere que não existem saldos anteriores de tributos diferidos.
De acordo com a CPC 32 – Tributos sobre o Lucro, qual o valor total da despesa tributária reconhecida no resultado do período?
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957787
Contabilidade Geral
Uma entidade sem finalidade de lucro, classificada como
Organização da Sociedade Civil (OSC), recebeu, em janeiro de
2025, um recurso financeiro decorrente de termo de parceria com
o poder público. O instrumento estabelece que os valores devem
ser aplicados, exclusivamente, em um projeto social específico,
com prestação de contas ao fim de 12 meses. No momento do
recebimento, não houve ainda a execução das atividades
previstas.
Considerando os normativos vigentes aplicáveis às entidades do Terceiro Setor no Brasil, especialmente a ITG 2002 (R1), assinale a alternativa que apresenta o tratamento contábil mais adequado ao reconhecimento inicial desse recurso.
Considerando os normativos vigentes aplicáveis às entidades do Terceiro Setor no Brasil, especialmente a ITG 2002 (R1), assinale a alternativa que apresenta o tratamento contábil mais adequado ao reconhecimento inicial desse recurso.
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957786
Contabilidade Geral
João acaba de ser nomeado contador-chefe de uma fundação de
direito privado dedicada à assistência social. Durante os
trabalhos de encerramento do primeiro exercício social sob sua
gestão, ele percebeu que a contabilidade da instituição vinha
adotando práticas semelhantes às das sociedades empresárias
tradicionais e que precisa, com urgência, estruturar as
demonstrações contábeis e ajustar o reconhecimento de
transações para se alinhar às normativas do Terceiro Setor.
Para adequar estritamente as demonstrações contábeis dessa fundação às determinações da Norma Brasileira de Contabilidade aplicada a Entidades sem Finalidade de Lucros (ITG 2002 – R1), João deve considerar que
Para adequar estritamente as demonstrações contábeis dessa fundação às determinações da Norma Brasileira de Contabilidade aplicada a Entidades sem Finalidade de Lucros (ITG 2002 – R1), João deve considerar que
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957785
Contabilidade Geral
Uma associação sem finalidade de lucros recebeu, no exercício,
doações com aplicação específica em projeto social, utilizou
trabalho voluntário em suas atividades e apurou superávit ao fim
do período, sendo parte desse valor vinculada à finalidade
determinada pelo doador.
Considerando a necessidade de registrar corretamente esses fatos contábeis de acordo com as disposições da ITG 2002 (R1) aplicáveis às entidades do Terceiro Setor, a equipe contábil deve considerar que
Considerando a necessidade de registrar corretamente esses fatos contábeis de acordo com as disposições da ITG 2002 (R1) aplicáveis às entidades do Terceiro Setor, a equipe contábil deve considerar que
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957784
Contabilidade Pública
Um município apresentou, ao longo do exercício financeiro, as
seguintes movimentações relacionadas à conta Caixa e
Equivalentes de Caixa (Valores em reais – R$):
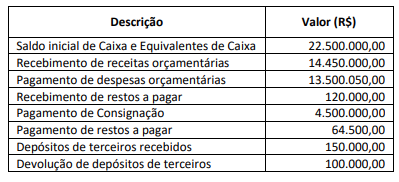
Considerando-se, exclusivamente, as movimentações apresentadas, o saldo de Caixa e Equivalentes de Caixa ao fim do período corresponde a:
Considerando-se, exclusivamente, as movimentações apresentadas, o saldo de Caixa e Equivalentes de Caixa ao fim do período corresponde a:
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957783
Auditoria Governamental
Uma equipe de auditoria interna governamental avaliou um
programa municipal de concessão de subsídios ao transporte
coletivo urbano. O programa previa metas de ampliação do
acesso da população de baixa renda, com repasses mensais às
empresas operadoras, mediante comprovação de cumprimento
de indicadores de desempenho.
Durante os trabalhos, foram identificados os seguintes aspectos:
1. os repasses financeiros estavam devidamente autorizados e registrados, conforme a legislação vigente;
2. os indicadores utilizados para liberação dos recursos eram baseados em informações fornecidas pelas próprias empresas, sem validação independente;
3. houve aumento relevante dos gastos públicos com o programa, sem evidência consistente de ampliação proporcional do acesso ao serviço;
4. inexistiam procedimentos formais de monitoramento contínuo dos resultados por parte da administração pública.
Considerando a atuação da auditoria no setor público, sob a perspectiva de conformidade, de gestão de riscos e de avaliação de desempenho, dadas as afirmativas,
I. A regularidade formal dos repasses financeiros é suficiente para caracterizar a adequada aplicação dos recursos públicos, desde que observadas as normas legais e orçamentárias.
II. A ausência de validação independente dos indicadores utilizados para liberação de recursos representa fragilidade de controle, devendo ser considerada na avaliação do risco de distorção e de ineficiência do programa.
III. O aumento dos gastos, desacompanhado de evidências de melhoria nos resultados, indica necessidade de avaliação de economicidade e da eficácia, independentemente da conformidade legal dos atos.
IV. A inexistência de monitoramento contínuo limita a capacidade de gestão do programa e reduz a confiabilidade das informações utilizadas para tomada de decisão e de prestação de contas.
verifica-se que estão corretas apenas
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957782
Contabilidade Pública
Considere os dados apresentados, referente ao exercício
financeiro de um município de um determinado estado brasileiro:
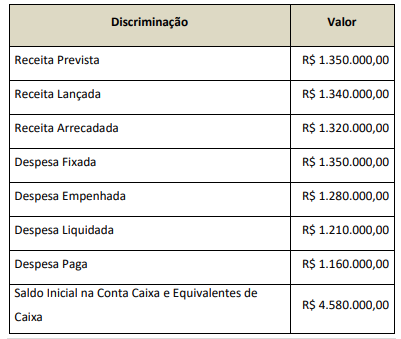
Durante o exercício de 2024, além das transações referentes ao orçamento e à sua execução, o ente público pagou restos a pagar processados no valor de R$ 220.000,00; reconheceu a redução da dívida fundada externa em decorrência da variação cambial no valor de R$ 9.000,00; reconheceu a depreciação dos bens móveis no valor de R$ 25.000,00; e recebeu depósitos em caução no valor de R$ 55.000,00.
Com base nessas informações, é correto afirmar que, em 2024, o/a
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957781
Auditoria Governamental
Os controles internos, a auditoria interna e a gestão de riscos
integram o sistema de governança e constituem instrumentos
essenciais para assegurar a conformidade legal e o alcance dos
objetivos institucionais.
Considerando esse contexto e as disposições da Instrução Normativa Conjunta MP/CGU Nº 01/2016, assinale a alternativa correta.
Considerando esse contexto e as disposições da Instrução Normativa Conjunta MP/CGU Nº 01/2016, assinale a alternativa correta.
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957780
Auditoria Governamental
Em uma entidade pública estadual, a unidade de auditoria
avaliou um programa governamental voltado à aquisição de
insumos hospitalares. Durante os trabalhos, foram identificados:
(I) cumprimento formal das normas legais de contratação;
(II) atrasos recorrentes na entrega dos materiais; e (III) aumento
de custos em relação ao planejamento inicial, sem evidências de
melhoria proporcional nos resultados do programa.
Considerando-se o papel da auditoria no setor público de gestão, a atuação mais adequada da auditoria nesse contexto é:
Considerando-se o papel da auditoria no setor público de gestão, a atuação mais adequada da auditoria nesse contexto é:
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957779
Auditoria
Uma equipe de auditoria independente, ao avaliar o processo de
mensuração de perdas esperadas em instrumentos financeiros,
identificou que a administração utiliza modelos com premissas
altamente sensíveis a variáveis macroeconômicas e com baixo
histórico de validação independente. Durante os testes, foram
observadas inconsistências entre cenários projetados e dados
externos disponíveis, embora os controles internos associados
ao processo estejam formalmente implementados.
Considerando a necessidade de integrar avaliação de risco, evidência de auditoria e julgamento profissional, dadas as afirmativas,
I. A existência de controles formalmente implementados reduz a necessidade de procedimentos substantivos adicionais, desde que tais controles estejam desenhados de acordo com as políticas internas da entidade.
II. Diante de elevada incerteza de estimativa e sensibilidade a premissas, o auditor deve intensificar a natureza e a extensão dos procedimentos, podendo recorrer a especialistas e desenvolver expectativas independentes para confrontar os modelos da administração.
III. Inconsistências entre premissas utilizadas pela administração e dados externos confiáveis constituem indícios de possível viés, devendo ser consideradas na avaliação do risco de distorção relevante, inclusive quanto à possibilidade de viés gerencial.
IV. O uso de modelos complexos pela administração transfere para esta a responsabilidade pela razoabilidade das estimativas, limitando a atuação do auditor à verificação da consistência matemática dos cálculos realizados.
verifica-se que estão corretas apenas
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957778
Auditoria
Em uma organização de médio porte, a auditoria interna foi
incumbida de avaliar a adequação dos controles relacionados ao
processo de compras. Durante o planejamento dos trabalhos, o
auditor definiu procedimentos considerando riscos identificados,
materialidade e necessidade de obter evidência apropriada e
suficiente.
À luz da NBC TI 01, a atuação da auditoria interna, nesse contexto, deve priorizar a
À luz da NBC TI 01, a atuação da auditoria interna, nesse contexto, deve priorizar a
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957777
Auditoria
Acerca do planejamento da auditoria das demonstrações
contábeis, dadas as afirmativas,
I. O auditor deve avaliar a ocorrência de distorções relevantes.
II. O auditor deve estabelecer uma estratégia global de auditoria, definindo o alcance, a época e a direção dos trabalhos, de modo a orientar o desenvolvimento do plano de auditoria.
III. O auditor deve compreender o ambiente regulatório aplicável à entidade.
IV. Após iniciar a etapa de planejamento de determinada auditoria, o auditor deve estabelecer o entendimento dos termos do trabalho.
verifica-se que estão corretas apenas
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957776
Contabilidade de Custos
Uma fábrica produz e comercializa um único produto, vendido,
em média, por R$ 250,00 por unidade. Sobre o preço de venda
incidem:
• impostos sobre vendas: 15%;
• comissões sobre vendas: 8%.
Considere, ainda, as seguintes informações:
• imposto de renda (IR): 25% sobre o lucro;
• custo variável de produção (matéria-prima, embalagem etc.): R$ 150,00 por unidade;
• custos fixos de produção do período: R$ 7.600,00;
despesas fixas do período: R$ 1.600,00.
A empresa adota custeio por processo. Em determinado período, não havia estoques iniciais. Nesse período:
• 400 unidades foram iniciadas na produção;
• 360 unidades foram concluídas;
• 320 unidades foram vendidas;
• 40 unidades permaneceram em elaboração ao fim do período, com grau de acabamento de 50%.
Para fins dessa questão, considere que todos os elementos de custos são incorridos, uniformemente, ao longo do processo produtivo. Assinale a alternativa correta a esse respeito.
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957775
Contabilidade de Custos
Considere as informações disponibilizadas pela Controladoria de
uma empresa local para o planejamento financeiro do próximo
exercício, admitindo-se que a organização produz e comercializa
um único produto:
• custo variável unitário (CVu): R$ 72,00;
• impostos sobre vendas: 15% do preço de venda;
• margem de contribuição unitária (PV – CVu – impostos), já líquida dos impostos sobre vendas, equivale a 45% do preço de venda;
• margem de segurança: 400 unidades;
• grau de alavancagem operacional (GAO): 1,9.
Com base nessas informações, assinale a alternativa que representa a margem de contribuição total estimada pela empresa.
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957774
Contabilidade de Custos
A contabilidade de custos apresenta particularidades no
custeamento dos produtos, a depender do sistema produtivo
adotado pela empresa, destacando-se as distinções entre a
produção por ordem e a produção contínua. Considerando as
regras de apropriação e de avaliação aplicáveis a esses
sistemas, dadas as afirmativas,
I. Na produção por ordem, os custos são acumulados em uma conta específica para cada encomenda, a qual só é encerrada quando a ordem estiver concluída, permanecendo os custos no ativo na forma de bens em elaboração, caso o período contábil termine antes de sua finalização.
II. Na apuração de custos por processo (produção contínua), a avaliação do custo unitário é feita, obrigatoriamente, mediante a acumulação individualizada e específica dos custos de cada unidade, sendo vedada a utilização da apuração de custo médio do período.
III. O equivalente de produção, muito utilizado na produção contínua, é um artifício conceitual que representa o número de unidades que seriam totalmente iniciadas e acabadas se todo o custo do período fosse aplicado, exclusivamente, a elas.
IV. Nas encomendas de longo prazo de execução, na produção por ordem, a contabilidade de custos exige que o resultado seja apropriado, exclusivamente, após o término e a entrega do bem, não se admitindo, em nenhuma hipótese, a apropriação proporcional à parte executada em cada período.
verifica-se que estão corretas apenas
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957773
Contabilidade de Custos
Em relação aos métodos de custeio, dadas as afirmativas,
I. A avaliação dos estoques, pelo custeio variável, contempla todos os gastos variáveis de produção.
II. Os estoques, pelo custeio por absorção, apresentam, em sua composição, todos os custos de produção.
III. A diferença no valor do resultado operacional apresentado entre os custeios por absorção e variável está relacionada ao tratamento dos custos fixos de produção.
IV. Em empresas com atividades sazonais, considerando-se que, nos meses em que não haja demanda, ocorra produção, mas não vendas, os resultados mensais apurados tendem a oscilar mais no custeio variável e menos no custeio por absorção.
verifica-se que está/ão correta/s
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957772
Contabilidade de Custos
Considere os dados da empresa Cruzeiro do Sul:
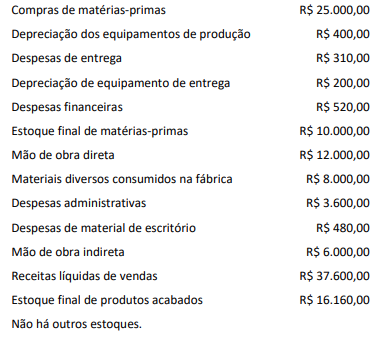
Com base nos dados da empresa Cruzeiro do Sul na fabricação de diversos produtos em 2025, assinale a alternativa correta.
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957771
Contabilidade Geral
Dadas as afirmativas quanto aos deveres e vedações
estabelecidos no Código de Ética Profissional do Contador (NBC
PG 01),
I. O contador tem o dever de aplicar as salvaguardas previstas pela profissão toda vez que identificar ou for alertado da existência de ameaças, devendo tomar medidas razoáveis para evitar ou para minimizar conflito de interesses.
II. No desempenho de suas funções, é permitido ao contador orientar o cliente ou o empregador contra Normas Brasileiras de Contabilidade, desde que haja um acordo de confidencialidade prévio e expresso entre as partes.
III. É dever do profissional manifestar, imediatamente, em qualquer tempo, a existência de impedimento para o exercício da profissão.
IV. É facultado ao contador renunciar à liberdade profissional, caso o empregador imponha restrições que possam prejudicar a eficácia e a correção de seu trabalho, contanto que o valor do serviço seja devidamente reajustado em contrato.
verifica-se que estão corretas apenas
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957770
Contabilidade de Custos
Na Fábrica de Móveis Madeira Nobre, um estudante de
contabilidade foi designado para classificar algumas situações
conforme a terminologia adotada por Alexandre Assaf Neto,
cujas obras são amplamente adotadas nos cursos de
bacharelado em ciências contábeis. Apresenta-se um quadro que
contém na primeira coluna a situação observada e na segunda
coluna a terminologia que o estudante deve utilizar.
Coluna I – Situação Observada
1. Comissão de vendedores e conta de luz do escritório.
2. Madeira estragada por enchente.
3. Salário dos marceneiros.
4. Pagamento em dinheiro de uma nota fiscal de insumos.
5. Compra de uma nova serra circular industrial.
Coluna II – Terminologia
( ) Custo
( ) Despesa
( ) Investimento
( ) Perda
( ) Desembolso
Assinale a alternativa que apresenta a sequência correta, associando a segunda coluna de acordo com a primeira.
Ano: 2026
Banca:
COPEVE-UFAL
Órgão:
IFAL
Prova:
COPEVE-UFAL - 2026 - IFAL - Professor EBTT - Contabilidade |
Q3957769
Contabilidade Geral
A NBC TG 26 (R5) determina que a demonstração do resultado
abrangente apresente o resultado do período e os outros
resultados abrangentes, que correspondem a receitas e
despesas reconhecidas diretamente no patrimônio líquido, sem
transitar pelo resultado do exercício. Nesse contexto, dadas as
afirmativas,
I. A demonstração do resultado abrangente inclui o resultado líquido do período apurado na demonstração do resultado.
II. Outros resultados abrangentes representam receitas e despesas reconhecidas diretamente no patrimônio líquido, conforme previsto em normas específicas.
III. A demonstração do resultado abrangente substitui a demonstração do resultado do exercício.
IV. A parcela de outros resultados abrangentes de investimentos avaliados pelo método da equivalência patrimonial pode ser reconhecida no resultado abrangente.
V. Ajustes de avaliação patrimonial decorrentes de determinados instrumentos financeiros podem compor outros resultados abrangentes.
verifica-se que estão corretas

 Conheça nossos planos