Foram encontradas 92.789 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3962920 Contabilidade Geral
A NBC TG 26 estabelece como as informações contábeis devem ser organizadas, apresentadas e divulgadas por meio das demonstrações contábeis das entidades. Acerca das notas explicativas, está correto o que se afirma em:
Alternativas
Q3962919 Contabilidade Geral
Assinale a alternativa que, de acordo com a NBC PG 100, apresenta a atitude a ser adotada pelo profissional contábil, quando houver risco ao cumprimento dos princípios fundamentais de ética para os profissionais da contabilidade.
Alternativas
Q3962918 Auditoria
A NBC TP 01 estabelece as diretrizes para a perícia contábil. Segundo o disposto nesta norma, assinale a alternativa que apresenta as características do Perito Contador.
Alternativas
Q3962681 Contabilidade Pública
Os créditos adicionais classificam-se em suplementares, especiais e extraordinários. A abertura dos créditos suplementares e especiais depende da existência de recursos disponíveis para atender à despesa e será precedida de exposição justificada.
Consideram-se recursos para a abertura dos créditos suplementares e especiais, desde que não comprometidos:

1. O resultado orçamentário do exercício positivo, deduzido das obrigações de curto prazo.
2. O superávit financeiro apurado em balanço patrimonial do exercício anterior.
3. Os provenientes de excesso de arrecadação.
4. A existência de reservas de capital no patrimônio líquido.

Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q3962680 Contabilidade Pública
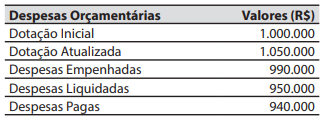
As seguintes informações foram extraídas do balanço orçamentário de um ente da federação ao final de um exercício financeiro.

Imagem associada para resolução da questão

O valor inscrito em restos a pagar processados foi de:
Alternativas
Q3962679 Contabilidade Pública
No orçamento público, o programa é o instrumento de organização da atuação governamental que articula um conjunto de ações que concorrem para a concretização de um objetivo comum preestabelecido, visando à solução de um problema ou ao atendimento de determinada necessidade ou demanda da sociedade. São exemplos desses programas:

Imagem associada para resolução da questão Programa de Educação Infantil com Qualidade: ampliação de vagas em creches e pré-escolas, construção e reforma de Centros de Educação Infantil (CEIs).
Imagem associada para resolução da questão Programa Criança Feliz/Proteção à Infância: acompanhamento de gestantes e crianças na primeira infância.
Imagem associada para resolução da questão Programa de Saneamento Básico e Limpeza Urbana: ampliação da rede de esgoto e coleta de lixo.

Aos programas são relacionadas ações sob a forma de:
Alternativas
Q3962678 Contabilidade Pública

Ao final de um exercício financeiro, um município apresentou os seguintes valores relativos a ingressos de recursos.
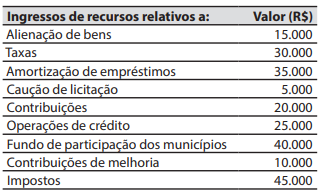

Imagem associada para resolução da questão


O valor do total dos ingressos de recursos classificados na categoria econômica de receitas de capital foi de:

Alternativas
Q3962677 Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal), o projeto de lei orçamentária anual, elaborado de forma compatível com o plano plurianual e com a lei de diretrizes orçamentárias, conterá a reserva de contingência, cuja forma de utilização e montante, definido com base na receita corrente líquida, serão estabelecidos na lei de diretrizes orçamentárias, destinada:
Alternativas
Q3962676 Contabilidade Pública

Caso


Para responder à questão, considere o Balanço Patrimonial do Município Exemplo em 31/12/2025.
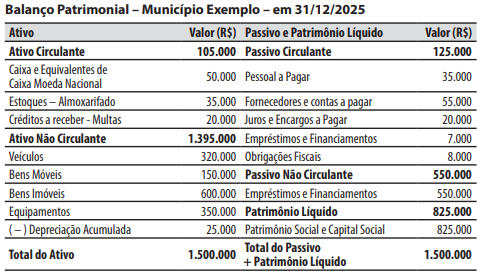


No decorrer de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Arrecadação e recolhimento dos valores registrados na conta “Créditos a receber - Multas”, no valor de R$ 10.000.


2. Empenho e liquidação da folha de pagamento dos servidores, no valor de R$ 25.000.


3. Lançamento, arrecadação e recolhimento de taxas, no valor de R$ 15.000.


4. Pagamento da obrigação registrada na conta “Pessoal a Pagar”, no valor de R$ 35.000.


5. Consumo de materiais que estavam registrados na conta “Estoques – Almoxarifado”, no valor de R$ 20.000.

A respeito dos conhecimentos sobre a escrituração contábil das operações ocorridas no decorrer de janeiro de 2026, é correto afirmar que:
Alternativas
Q3962675 Contabilidade Pública

Caso


Para responder à questão, considere o Balanço Patrimonial do Município Exemplo em 31/12/2025.


No decorrer de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Arrecadação e recolhimento dos valores registrados na conta “Créditos a receber - Multas”, no valor de R$ 10.000.


2. Empenho e liquidação da folha de pagamento dos servidores, no valor de R$ 25.000.


3. Lançamento, arrecadação e recolhimento de taxas, no valor de R$ 15.000.


4. Pagamento da obrigação registrada na conta “Pessoal a Pagar”, no valor de R$ 35.000.


5. Consumo de materiais que estavam registrados na conta “Estoques – Almoxarifado”, no valor de R$ 20.000.

A respeito das operações ocorridas no decorrer de janeiro de 2026, é correto afirmar que a operação:
Alternativas
Q3962674 Contabilidade Pública

Caso


Para responder à questão, considere o Balanço Patrimonial do Município Exemplo em 31/12/2025.


No decorrer de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Arrecadação e recolhimento dos valores registrados na conta “Créditos a receber - Multas”, no valor de R$ 10.000.


2. Empenho e liquidação da folha de pagamento dos servidores, no valor de R$ 25.000.


3. Lançamento, arrecadação e recolhimento de taxas, no valor de R$ 15.000.


4. Pagamento da obrigação registrada na conta “Pessoal a Pagar”, no valor de R$ 35.000.


5. Consumo de materiais que estavam registrados na conta “Estoques – Almoxarifado”, no valor de R$ 20.000.

Em 31/01/2026, no Balanço Patrimonial, o valor do total do Passivo + Patrimônio Líquido foi de:

Alternativas
Q3962673 Contabilidade Pública

As informações abaixo foram extraídas de um edital de licitação de um município brasileiro.
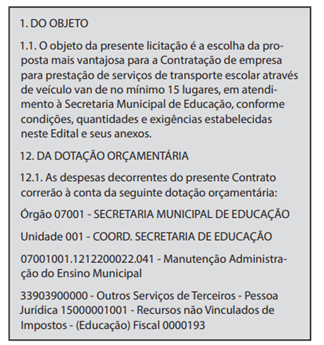

Q22.png (324×345)


A respeito dessas informações e dos conhecimentos sobre as classificações das despesas públicas, é correto afirmar que:

Alternativas
Q3962672 Contabilidade Pública
Um município realizou a transferência de recursos para cobrir despesas de custeio de uma instituição privada de caráter assistencial e sem finalidade lucrativa (asilo de idosos).

Nesse caso, de acordo com a Lei nº 4.320/1964, essa transferência é considerada uma:
Alternativas
Q3962467 Contabilidade Pública
A contabilidade aplicada ao setor público passou por evolução conceitual relevante nas últimas décadas, incorporando o enfoque patrimonial.

Nesse contexto, é correto afirmar que a principal finalidade da contabilidade pública é:
Alternativas
Q3962465 Contabilidade Pública
A depreciação, no âmbito da contabilidade pública, representa:
Alternativas
Q3962459 Auditoria Governamental
Em um município de pequeno porte, a atuação do controle interno deve observar os princípios constitucionais e adaptar sua estrutura à realidade administrativa local.

Nesse contexto, a organização do sistema de controle interno deve ser:
Alternativas
Q3962402 Análise de Balanços
A respeito dos fundamentos básicos de administração financeira, da administração de pessoas e da administração de materiais, julgue o item seguinte.
O índice de liquidez corrente é um indicador de solvência de longo prazo que mensura a capacidade da organização de liquidar as suas obrigações totais, por meio da utilização de seus ativos imobilizados.
Alternativas
Q3962317 Contabilidade Pública
Ao final do exercício financeiro, as despesas regularmente empenhadas, mas não pagas até 31 de dezembro do exercício financeiro vigente, são inscritas como:
Alternativas
Q3961399 Auditoria
    Durante auditoria no passivo não circulante, foi detectada a existência de empréstimos vultosos com empresas em paraísos fiscais (offshores), cujos juros são pagos mensalmente e tributos apurados e não recolhidos, mas o principal nunca é amortizado. O auditor identificou que os recursos entraram por meio de “empréstimos de sócios” não formalizados.
Nessa situação, a estrutura possui indícios de 
Alternativas
Q3961398 Contabilidade Geral
    Uma companhia aberta, que detém participações em coligadas avaliadas pelo MEP, apurou lucro líquido de R$ 1.000.000, dos quais R$ 400.000 referem-se a ganho por equivalência patrimonial. A administração destinou R$ 300.000 para a reserva de lucros a realizar, alegando que apenas as variações monetárias de ativos de longo prazo (R$ 100.000) compunham o lucro não realizado financeiramente.
Nessa situação hipotética, considerando a legislação vigente, o auditor deve concluir que 

Alternativas
Respostas
4781: A
4782: D
4783: B
4784: C
4785: A
4786: E
4787: C
4788: D
4789: B
4790: E
4791: A
4792: B
4793: D
4794: A
4795: D
4796: D
4797: E
4798: A
4799: B
4800: E