Foram encontradas 92.768 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Consideram-se recursos para a abertura dos créditos suplementares e especiais, desde que não comprometidos:
1. O resultado orçamentário do exercício positivo, deduzido das obrigações de curto prazo.
2. O superávit financeiro apurado em balanço patrimonial do exercício anterior.
3. Os provenientes de excesso de arrecadação.
4. A existência de reservas de capital no patrimônio líquido.
Assinale a alternativa que indica todas as afirmativas corretas.
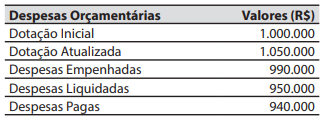
O valor inscrito em restos a pagar processados foi de:
 Programa de Educação Infantil com Qualidade:
ampliação de vagas em creches e pré-escolas,
construção e reforma de Centros de Educação
Infantil (CEIs).
Programa Criança Feliz/Proteção à Infância:
acompanhamento de gestantes e crianças na primeira infância.
Programa de Saneamento Básico e Limpeza
Urbana: ampliação da rede de esgoto e coleta
de lixo.
Aos programas são relacionadas ações sob a forma de:
Ao final de um exercício financeiro, um município apresentou os seguintes valores relativos a ingressos de recursos.
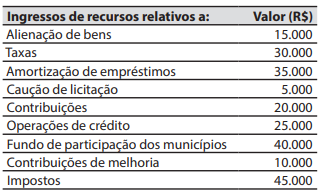
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas de capital foi de:
Caso
Para responder à questão, considere o Balanço Patrimonial do Município Exemplo em 31/12/2025.
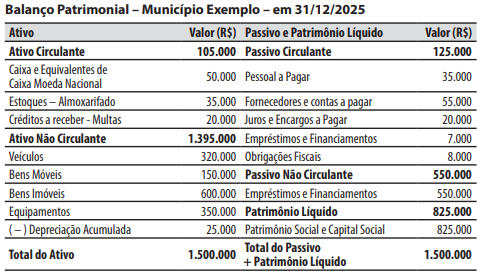
No decorrer de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Arrecadação e recolhimento dos valores registrados na conta “Créditos a receber - Multas”, no valor de R$ 10.000.
2. Empenho e liquidação da folha de pagamento dos servidores, no valor de R$ 25.000.
3. Lançamento, arrecadação e recolhimento de taxas, no valor de R$ 15.000.
4. Pagamento da obrigação registrada na conta “Pessoal a Pagar”, no valor de R$ 35.000.
5. Consumo de materiais que estavam registrados na conta “Estoques – Almoxarifado”, no valor de R$ 20.000.
Caso
Para responder à questão, considere o Balanço Patrimonial do Município Exemplo em 31/12/2025.
No decorrer de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Arrecadação e recolhimento dos valores registrados na conta “Créditos a receber - Multas”, no valor de R$ 10.000.
2. Empenho e liquidação da folha de pagamento dos servidores, no valor de R$ 25.000.
3. Lançamento, arrecadação e recolhimento de taxas, no valor de R$ 15.000.
4. Pagamento da obrigação registrada na conta “Pessoal a Pagar”, no valor de R$ 35.000.
5. Consumo de materiais que estavam registrados na conta “Estoques – Almoxarifado”, no valor de R$ 20.000.
Em 31/01/2026, no Balanço Patrimonial, o valor do total do Passivo + Patrimônio Líquido foi de:
As informações abaixo foram extraídas de um edital de licitação de um município brasileiro.
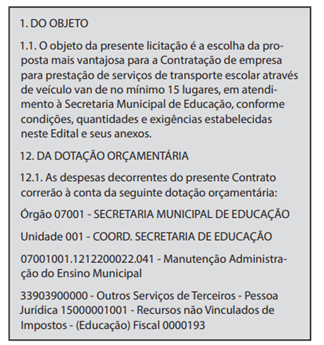
A respeito dessas informações e dos conhecimentos sobre as classificações das despesas públicas, é correto afirmar que:
Nesse caso, de acordo com a Lei nº 4.320/1964, essa transferência é considerada uma:
Nesse contexto, é correto afirmar que a principal finalidade da contabilidade pública é:
Nesse contexto, a organização do sistema de controle interno deve ser:
O índice de liquidez corrente é um indicador de solvência de longo prazo que mensura a capacidade da organização de liquidar as suas obrigações totais, por meio da utilização de seus ativos imobilizados.
Nessa situação, a estrutura possui indícios de
Nessa situação hipotética, considerando a legislação vigente, o auditor deve concluir que
1 Inclusões Indevidas: No montante de R$ 5.000.000, estão incluídos R$ 600.000 de ICMS recuperável sobre matérias-primas e R$ 400.000 de gastos com armazenamento de produtos que já estavam em condições de venda (estágio final).
2 Sinistro: O custo incorpora R$ 200.000 referentes a perdas anormais de insumos causadas por uma falha crítica no sistema de refrigeração, não inerente ao processo produtivo regular.
3 Valor de Mercado: O valor de venda estimado para este lote é de R$ 5.200.000, porém a empresa incorrerá em comissões de venda de 10% e fretes de entrega de 5% sobre o valor bruto.
Considerando as informações apresentadas e a base normativa aplicável à auditoria de estoques, assinale a opção correta.

 Conheça nossos planos