Foram encontradas 92.768 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


- Ativo Circulante: 240.000,00 - Estoques: 90.000,00 - Passivo Circulante: 150.000,00 - Receita Líquida de Vendas: 800.000,00 - Custo das Mercadorias Vendidas: 520.000,00 - Despesas Operacionais (exceto financeiras): 160.000,00 - Despesas Financeiras: 40.000,00 - Lucro Líquido do Exercício: 56.000,00
Com base exclusivamente nesses dados, determine:
• Liquidez Seca • Margem Operacional • Margem Líquida
Assinale a alternativa que apresenta corretamente os três indicadores, respectivamente:
Além disso, no encerramento do exercício, a companhia enfrenta as seguintes situações:
1. Um processo judicial movido por um ex-cliente, cuja perda é considerada possível, segundo os advogados.
2. Uma multa ambiental já aplicada por órgão regulador, ainda em fase de recurso, cuja perda é considerada provável e mensurável.
3. Uma campanha pública divulgada pela empresa, prometendo atualização gratuita vitalícia para um novo produto ainda não vendido, gerando expectativa válida no mercado.
Com base exclusivamente nessas informações, a empresa deve reconhecer contabilmente como provisão:
Lucro líquido do período. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 25.000,00 Depreciação do imobilizado. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 5.400,00 Ganho na venda de imobilizado. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1.200,00 Equivalência patrimonial (resultado positivo). . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 2.200,00
Variações nas contas operacionais do capital de giro:
• Clientes aumentaram . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 4.800,00 • Estoques diminuíram . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 3.000,00 • Fornecedores aumentaram. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 2.700,00 • Salários a pagar diminuíram . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 900,00
Considerando o método indireto e as classificações informadas, o fluxo de caixa líquido gerado pelas atividades operacionais em 2024 foi
• Novas integralizações de capital - 48.000,00 • Gastos com emissão de ações - 1.200,00 • Ações em tesouraria adquiridas - 3.600,00 • Ações em tesouraria vendidas (custo: 3.600) - 4.200,00 • Constituição de reserva legal - 2.100,00 • Dividendos distribuídos - 18.000,00 • Lucro líquido do exercício - 6.000,00
Outras mutações reconhecidas diretamente no Patrimônio Líquido (líquidas de tributos):
• Ajuste de avaliação patrimonial – ganho com instrumentos financeiros - 1.500,00 • Perda atuarial em plano de pensão com benefício definido - 2.400,00 • Ganho na conversão de demonstrações contábeis do exterior – 900,00 • Ajuste acumulado de hedge de fluxo de caixa (perda) – 600,00
Considerando exclusivamente essas informações, o Resultado Abrangente Total do período é de:
A Indústria Delta S.A. apresentou os seguintes saldos no encerramento de 2024 (valores em R$):
Ativo Circulante
Disponíveis: 5.400,00
Clientes: 9.000,00
Estoques: 12.000,00
Passivo Circulante
Fornecedores: 10.800,00
Salários a pagar: 2.700,00
Empréstimos bancários: 3.600,00
Informações adicionais
• Estoque inicial: R$ 9.600,00
• Clientes iniciais: R$ 7.200,00
• Fornecedores iniciais: R$ 8.640,00
• Receita líquida de vendas no período: R$ 36.000,00
• Custo das Mercadorias Vendidas (CMV): R$ 24.000,00
• Compras do período: R$ 26.160,00
• Todas as vendas e compras foram realizadas a prazo
• Ano comercial: 360 dias
Considerando unicamente as informações apresentadas, o Ciclo Financeiro da empresa é, aproximadamente, de
• Foram recebidos R$ 38.000,00 referentes a vendas realizadas em dezembro de 2023.
• Do total das vendas realizadas em dezembro de 2024, R$ 52.000,00 só serão recebidos em janeiro de 2025.
• Foram pagos em dezembro de 2024 salários referentes a janeiro de 2025, no valor de R$ 9.600,00.
• Os salários de dezembro de 2024, no valor de R$ 21.000,00, só serão pagos em janeiro de 2025.
• A empresa recebeu, em outubro de 2024, R$ 24.000,00 por serviços que serão prestados entre janeiro e março de 2025.
• A depreciação do exercício de 2024, ainda não registrada, é de R$ 27.400,00.
Após todos os ajustes realizados pelo regime de competência, qual é o Lucro Líquido?
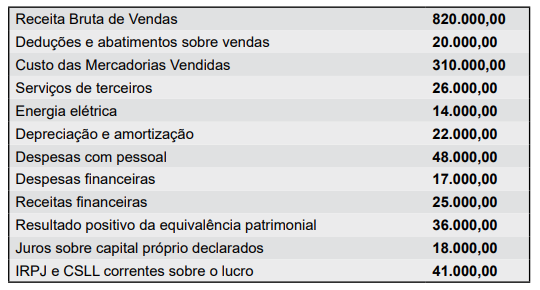
Com base exclusivamente na Demonstração do Valor Adicionado (DVA), assinale a alternativa que apresenta, respectivamente:
Valor Adicionado Bruto; Valor Adicionado Líquido Produzido pela Entidade; e Valor Adicionado Total a Distribuir.
I. Despesa orçamentária não efetiva é aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade. Constitui fato contábil permutativo.
II. A despesa orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.
III. O conjunto de informações que constitui a natureza de despesa orçamentária forma um código estruturado que agrega a categoria econômica, o grupo, a modalidade de aplicação e o elemento.
Estão corretas as afirmativas.
I. O modelo de gerenciamento de custos, desenvolvido pela entidade ou suas unidades para seus centros de responsabilidade, tem por intuito a identificação, a atribuição, a acumulação, a evidenciação e a análise dos custos, para subsidiar o alcance dos objetivos do sistema de custos.
II. A aplicação consistente das normas e políticas contábeis pelas entidades contribui para a qualidade da informação comparável, ao tratar os fenômenos contábeis de forma padronizada e permitir a identificação dos fatores relacionados ao desempenho da entidade.
III. Os bens e serviços que representam entregas que satisfaçam necessidades da sociedade são objetos de custos final, por exemplo: bens e serviços de saúde, de segurança pública, de saneamento, de educação, entre outros.
Estão corretas as afirmativas
Caixa e equivalentes de caixa. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 18.600,00 Aplicações financeiras com resgate em 90 dias. . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 12.300,00 Aplicações financeiras com vencimento em 2027 . . . . . . . . . . . . . . . . . . . . . . . . . R$ 21.900,00 Clientes . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 36.000,00 Estoques de mercadorias. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 27.300,00 Adiantamento a fornecedores (entrega em 2025). . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 6.900,00 Despesas antecipadas – seguros (até dez/2025). . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 4.800,00 Impostos a recuperar no próximo exercício . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 5.700,00 Impostos diferidos ativos (realização após 2026) . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 14.400,00 Investimentos em controladas . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 42.000,00 Imobilizado. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 96.000,00 Intangível. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 28.500,00 Capital social. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 150.000,00
Considerando exclusivamente essas informações, o total do Ativo Circulante é:
Despesa financeira. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 28.000,00 Receita bruta de vendas . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 620.000,00 Despesas administrativas. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 70.000,00 Ganho na venda de investimento. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 18.000,00 Custo das mercadorias vendidas. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 310.000,00 Imposto de renda e contribuição social. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 32.000,00 Deduções e impostos sobre vendas. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 100.000,00 Receita financeira. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 14.000,00 Despesas com vendas. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 90.000,00 Perda estimada com contingência judicial . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 22.000,00
Considerando exclusivamente essas informações, o valor do lucro antes do Imposto de Renda e da Contribuição Social é:
I. A empresa optou por alterar a forma de mensuração de estoques, mas apresentou nota explicativa, detalhando a mudança e seus efeitos, permitindo a comparação com períodos anteriores.
II. Determinado ativo foi registrado pelo valor estimado com base em premissas técnicas consistentes, mesmo não havendo valor exato disponível.
III. A administração decidiu omitir uma contingência relevante para evitar impacto negativo na imagem da companhia.
IV. As demonstrações foram divulgadas apenas meses após o encerramento do exercício, quando as informações já tinham perdido utilidade para os usuários.
De acordo com o CPC 00 (R2), as características qualitativas fundamentais e de melhoria da informação contábil estão corretamente associadas em:
I. Um equipamento adquirido será utilizado na produção por vários anos e gerará benefícios econômicos futuros para a entidade.
II. A empresa recebeu um adiantamento de clientes por serviços que ainda serão prestados no próximo exercício.
III. A companhia realizou gastos significativos com treinamento de funcionários, que deverão melhorar a eficiência da equipe nos próximos anos.
IV. A entidade firmou um contrato altamente vantajoso, que deverá gerar lucros futuros, mas ainda não houve nenhum evento que gere direito presente.
De acordo com os conceitos de ativo e passivo definidos no CPC 00 (R2), devem ser reconhecidos no balanço patrimonial os seguintes pontos:

 Conheça nossos planos