Questões de Concurso
Para ciências contábeis
Foram encontradas 92.711 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


I. Variações Patrimoniais Aumentativas, Controles da Aprovação do Planejamento e Orçamento, e Controles Credores possuem mesma Natureza de Saldo.
II. Variações Patrimoniais Diminutivas, Controles da Aprovação do Planejamento e Orçamento, e Controles Devedores possuem a mesma Natureza de Saldo.
III. Variações Patrimoniais Aumentativas, Controles da Execução do Planejamento e Orçamento, e Controles Credores possuem mesma Natureza de Saldo.
IV. Variações Patrimoniais Aumentativas, Controles da Aprovação do Planejamento e Orçamento, e Controles Devedores possuem mesma Natureza de Saldo.
Assinale a alternativa CORRETA:
I. As disponibilidades de caixa da União serão depositadas na conta única do Banco Central; as dos Estados, do Distrito Federal, dos Municípios e dos órgãos ou entidades do Poder Público e das empresas por ele controladas, em instituições financeiras oficiais, ressalvados os casos previstos em lei.
II. A movimentação da Conta Única do Tesouro Nacional é efetuada de forma direta no SIAFI sob forma de acesso on-line, utilizando como Agente Financeiro, qualquer outro banco, com exceção aos bancos que compõem Sistema de Pagamentos Brasileiro (SPB).
III. A Conta Única do Tesouro Nacional, mantida no Banco Central do Brasil, é utilizada para registrar a movimentação dos recursos financeiros de responsabilidade dos órgãos e entidades da Administração Pública e das pessoas jurídicas de direito privado que façam uso do SIAFI por meio de acordo de cooperação técnica firmado com a STN.
IV. O Guia de Recolhimento da União (GRU) é o único documento utilizado para realizar a movimentação, na conta única, dos recursos financeiros de responsabilidade dos órgãos e entidades da Administração Pública e das pessoas jurídicas de direito privado.
Assinale a alternativa CORRETA:
I. os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em Lei.
II. os provenientes da venda de bens móveis ou imóveis, operações de crédito, amortização de dívidas e transferências de capital, sem destinação constitucional ou legal definida, como educação, saúde e cultura.
III. os provenientes de atividades operacionais próprias, conforme previsto na Lei Complementar n o 101/2000, com finalidade de aumento no orçamento da administração pública.
IV. o produto de operações de credito autorizadas, em forma que juridicamente possibilite ao poder executivo realizá-las.
Assinale a alternativa CORRETA:
Para responder à questão, considere o demonstrativo a seguir, relativo à execução das despesas orçamentárias da Entidade Pública XYZ em 31 de dezembro de 2024.
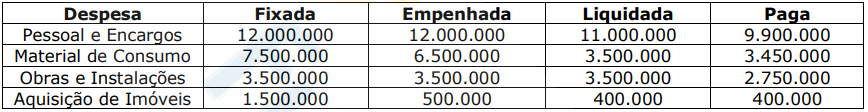
Para responder à questão, considere o demonstrativo a seguir, relativo à execução das despesas orçamentárias da Entidade Pública XYZ em 31 de dezembro de 2024.
Com referência na NBC TSP 01/2016, analise as assertivas a seguir quanto ao reconhecimento contábil de receita de transação sem contraprestação:
I. O controle do ativo ocorre quando a entidade pode utilizar ou se beneficiar dele em busca de seus objetivos e pode excluir, ou regular, o acesso de outras partes àquele benefício.
II. Ao determinar se uma especificação é condição ou restrição, é necessário que se considere taxativamente a forma da especificação e não meramente sua essência.
III. Os recebimentos antecipados, sendo montantes recebidos antes do evento tributável, não podem ter origem em tributos.
IV. O anúncio da intenção de transferir recursos para entidade do setor público é, por si só, suficiente para se identificarem os recursos como controlados pelo recebedor.
Quais estão corretas?
A respeito da apresentação das demonstrações contábeis, de acordo com a NBC TSP 26(R5), analise as assertivas a seguir:
I. A entidade deve apresentar com igualdade de importância todas as demonstrações contábeis que façam parte do conjunto completo de demonstrações contábeis.
II. Os relatórios e as demonstrações apresentados fora das demonstrações contábeis estão fora do âmbito das normas emitidas pelo CFC.
III. A entidade cujas demonstrações contábeis estão em conformidade com as normas, as interpretações e os comunicados técnicos do CFC deve declarar de forma explícita e sem reservas essa conformidade nas notas explicativas.
IV. Ativos e passivos, ou receitas e despesas, não devem ser compensados mesmo quando exigido ou permitido por norma, interpretação ou comunicado técnico.
Quais estão INCORRETAS?

 Conheça nossos planos