Questões de Concurso
Para ciências contábeis
Foram encontradas 92.711 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Considerando que no ano de 2025 não houve operações entre as duas companhias, em relação ao investimento na companhia Campeche, a companhia Jurerê reconheceu uma receita de:
Caso 3
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
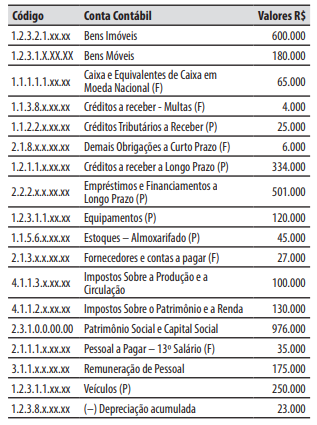
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.
3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.
4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.
5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.
6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.
Caso 3
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.
3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.
4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.
5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.
6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.
Caso 2
Para responder à questão, considere a seguinte relação de contas contábeis de um município em 30/11/2025.
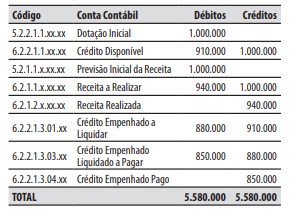
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Lançamento, arrecadação e recolhimento de receita de impostos, no valor de R$ 30.000.
2. Empenho e liquidação da despesa com pessoal e encargos sociais, no valor de R$ 20.000.
3. Pagamento de uma obrigação, que já havia sido empenhada e liquidada, no valor de R$ 10.000.
4. Ingresso na conta corrente bancária do município, de recurso referente à caução de licitação, no valor de R$ 5.000.
5. Reconhecimento da depreciação de veículos, no valor de R$ 25.000.
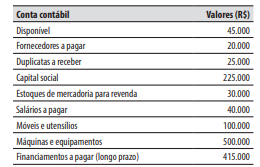
NÃO contém conceito correto sobre a análise de uma empresa a partir de suas demonstrações financeiras a afirmação de que
A categoria de índices financeiros responsável por essa análise é denominada corretamente por
I.Receitas representam aumentos nos benefícios econômicos durante o período contábil, resultando em aumentos do patrimônio líquido, exceto aportes dos sócios.
II.Despesas são reduções nos benefícios econômicos sob a forma de saída de recursos ou aumento de passivos, que resultam em decréscimo do patrimônio líquido.
III.O resultado do período é apurado pelo confronto entre receitas e despesas, sendo transferido para o ativo circulante para aumentar a liquidez imediata.
Está correto o que se afirma em:
(__)A exaustão é calculada com base na relação entre a quantidade de recursos extraídos no período e a capacidade total estimada do depósito ou floresta.
(__)O registro contábil da exaustão reduz o valor contábil do recurso mineral no Ativo Não Circulante e gera um custo ou despesa no resultado do exercício.
(__)Prédios e instalações situados em uma mina devem sofrer exaustão se sua vida útil for superior ao período de exploração total da jazida mineral.
(__)A taxa de exaustão deve ser acelerada para o dobro do valor normal caso a empresa utilize turnos dobrados de trabalho na extração manual de minérios.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
I.O valor depreciável é o custo de um ativo, ou outro valor que substitua o custo, menos o seu valor residual estimado ao final da vida útil.
II.A depreciação de um ativo inicia-se quando ele está disponível para uso e não cessa quando o ativo se torna ocioso, a menos que o método de unidades produzidas seja utilizado.
III.O terreno onde está edificada a sede da empresa deve sofrer depreciação acelerada em decorrência do desgaste natural provocado por variações climáticas sazonais.
Está correto o que se afirma em:
I.O valor justo é o preço que seria recebido pela venda de um ativo ou pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado.
II.O valor de custo histórico deve ser mantido invariavelmente no balanço, sendo proibido qualquer ajuste por perda por desvalorização em ativos imobilizados.
III.O valor realizável líquido é o preço de venda estimado no curso normal dos negócios deduzido dos custos estimados de conclusão e dos custos estimados necessários para a venda.
Está correto o que se afirma em:
I.Os usuários externos, como investidores e credores, focam em informações que permitam avaliar a capacidade da entidade de gerar fluxos de caixa e pagar dívidas.
II.Os usuários internos, como gerentes e diretores, utilizam a contabilidade como instrumento de planejamento, controle e avaliação do desempenho das unidades operacionais.
III.O governo é classificado como um usuário interno, pois detém o poder de legislar sobre as normas de escrituração e de intervir na gestão direta das empresas privadas.
Está correto o que se afirma em:
I.O balancete de verificação garante que todos os lançamentos foram efetuados nas contas corretas, eliminando a possibilidade de erros de classificação contábil.
II.A igualdade entre a soma dos saldos devedores e credores no balancete comprova que o método das partidas dobradas foi respeitado durante o período de escrituração.
III.Erros de omissão de um lançamento completo ou a inversão total de contas com saldos de mesma natureza podem não ser detectados apenas pela análise do balancete.
Está correto o que se afirma em:
(__)O lucro apurado no exercício deve permanecer obrigatoriamente na conta de Apuração do Resultado do Exercício − ARE sem ser distribuído ou reservado.
(__)O encerramento das contas de resultado consiste em transferir seus saldos para a conta de Apuração do Resultado do Exercício − ARE no início do próximo período.
(__)As contas patrimoniais não são encerradas ao final do exercício, pois seus saldos são transportados para o início do período contábil subsequente.
(__)A incorporação de reservas ao capital social transfere valores de reservas de lucros ou reservas de capital para o capital social, aumentando-o.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
(__)A conta Perdas Estimadas em Créditos de Liquidação Duvidosa é uma conta redutora do ativo que possui saldo de natureza credora.
(__)A constituição da estimativa de perda deve ser baseada em dados estatísticos e histórico de inadimplência da entidade para garantir a fidedignidade.
(__)O lançamento contábil de constituição da perda envolve um débito em conta de despesa no resultado e um crédito na conta retificadora do ativo.
(__)O reconhecimento da perda estimada permite que a empresa aumente artificialmente o valor dos seus direitos a receber para melhorar os índices de liquidez.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:

 Conheça nossos planos