Questões de Concurso
Para ciências contábeis
Foram encontradas 92.711 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.
Uma sociedade anônima regulada pela Comissão de Valores Mobiliários (CVM) adotou modelo de reavaliação para ativo imobilizado, tendo registrado incremento de R$ 19 milhões em valor justo (menos custos de venda de R$ 2,6 milhões) em 31/12/2025, e estendeu essa mensuração a todos os componentes de ativos circulantes e não circulantes no balanço patrimonial. Nesse caso, a mensuração universal pelo valor justo está em conformidade com a estrutura conceitual para relatórios financeiros.
No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.
Uma sociedade anônima listada na B3 que possui plano de benefícios definidos apurou ganho atuarial não realizado de R$ 2,5 milhões, devido à redução de taxa de desconto de 7,5% para 7,2%. Nesse caso, o ganho atuarial deve ser reconhecido exclusivamente na demonstração do resultado abrangente, sem necessidade de sua contabilização no resultado do exercício em períodos subsequentes.
No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.
Uma agroindústria que, em 2025, apresentou demonstração de valor agregado (DVA) no valor de R$ 28 milhões (R$ 18 milhões gerados e R$ 10 milhões transferidos) reteve R$ 11 milhões para reinvestimento, tendo excluído depreciação acelerada de R$ 1,2 milhão sobre insumos transferidos da composição. Nesse caso, a exclusão da depreciação acelerada está de acordo com as normas vigentes.
No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.
Uma companhia listada na B3 apurou lucro de R$ 22 milhões em 2025, transferiu R$ 11 milhões para reserva legal e destinou R$ 6 milhões a dividendos. Nesse caso, a companhia necessariamente deve apresentar, na demonstração das mutações do patrimônio líquido, as movimentações de 2025 detalhadas e em coluna comparativa com as do ano de 2024.
Os seguintes dados foram extraídos da contabilidade de uma entidade empresarial no último exercício social.
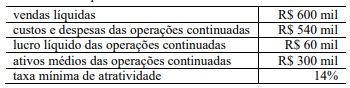
Considerando essa situação hipotética, julgue o item a seguir.
Suponha que a citada entidade empresarial mantenha R$ 300 mil nos atuais investimentos, com retorno de R$ 60 mil, e aceite um novo investimento de R$ 100 mil que ofereça R$ 15 mil de retorno. Nessa situação, considerada a taxa mínima de atratividade de 14%, haverá queda do ROI e do EVA, em comparação à situação inicial.
Os seguintes dados foram extraídos da contabilidade de uma entidade empresarial no último exercício social.
Considerando essa situação hipotética, julgue o item a seguir.
O valor econômico agregado (EVA) pelas operações foi de R$ 16 mil.
Os seguintes dados foram extraídos da contabilidade de uma entidade empresarial no último exercício social.
Considerando essa situação hipotética, julgue o item a seguir.
O retorno sobre investimentos (ROI) da entidade foi de 20%.
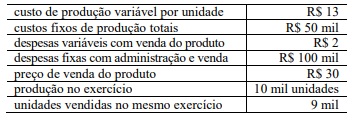
Com base nessa situação hipotética, julgue o item que se segue.
O estoque final de produtos acabados, se apurado segundo o método do custeio por absorção, foi de 18 mil.
Com base nessa situação hipotética, julgue o item que se segue.
A margem de contribuição unitária do produto foi de R$ 17.
Com base nessa situação hipotética, julgue o item que se segue.
Nas condições descritas, para atingir o ponto de equilíbrio contábil, essa entidade precisaria obter uma receita de menos de R$ 300 mil com a venda do produto.
Quanto a conceitos básicos de contabilidade de custos, julgue o item a seguir.
O gasto para aquisição de insumos produtivos ou administrativos conceitua-se como desembolso.
Quanto a conceitos básicos de contabilidade de custos, julgue o item a seguir.
O custo do produto vendido é uma despesa.
Quanto a conceitos básicos de contabilidade de custos, julgue o item a seguir.
A aquisição de matérias-primas destinadas ao processo produtivo futuro é denominada investimento.
Acerca do patrimônio e da situação patrimonial dos entes contábeis, julgue o item seguinte.
Denomina-se passivo a descoberto a situação patrimonial na qual o montante do patrimônio líquido se apresenta com sinal devedor.
Acerca do patrimônio e da situação patrimonial dos entes contábeis, julgue o item seguinte.
Ativo é o conjunto de bens e direitos adquiridos pela entidade e capaz de gerar benefícios econômicos para essa entidade.
Acerca do patrimônio e da situação patrimonial dos entes contábeis, julgue o item seguinte.
Patrimônio líquido é o conjunto de contas representativas dos direitos dos sócios e proprietários na entidade.
Em relação às demonstrações contábeis aplicáveis às entidades comerciais, de serviços e industriais, julgue os item que se segue.
O balanço patrimonial representa, de forma dinâmica e comparativa, a situação patrimonial da entidade desde o último período contábil reportado até a data de levantamento do novo balanço.
Em relação às demonstrações contábeis aplicáveis às entidades comerciais, de serviços e industriais, julgue os item que se segue.
A apresentação dos outros resultados abrangentes dentro da demonstração de mutações do patrimônio líquido não dispensa a apresentação em separado da demonstração dos outros resultados abrangentes.
Em relação às demonstrações contábeis aplicáveis às entidades comerciais, de serviços e industriais, julgue os item que se segue.
O custo das mercadorias vendidas deve ser reconhecido na demonstração do resultado do exercício como dedução do montante da receita líquida obtida com as vendas de mercadorias.
A respeito de aspectos relativos à administração financeira e orçamentária, julgue o item seguinte.
O leasing financeiro é classificado contabilmente como uma despesa operacional pura, não devendo figurar no balanço patrimonial nem como um ativo de direito de uso nem como um passivo financeiro.

 Conheça nossos planos