Questões de Concurso
Para ciências contábeis
Foram encontradas 92.711 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


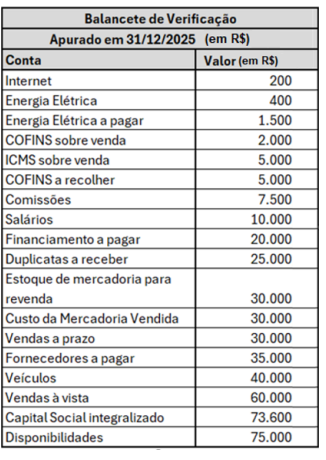
Com base nas informações do balancete de informação, foi elaboradora a Demonstração de Resultado do mesmo período, a partir da qual é possível concluir que
Certa companhia, legalmente habilitada para realizar a compensação de impostos, apresentou algumas informações do livro razão da conta contábil do Programa de Integração Social (PIS), que estão a seguir:
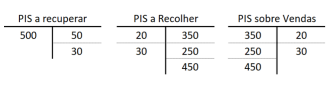
Com base nas informações apresentadas, após a devida compensação de impostos, é correto afirmar que
Certa companhia apresentou o seguinte balancete de verificação, apurado em 31/12/2025:
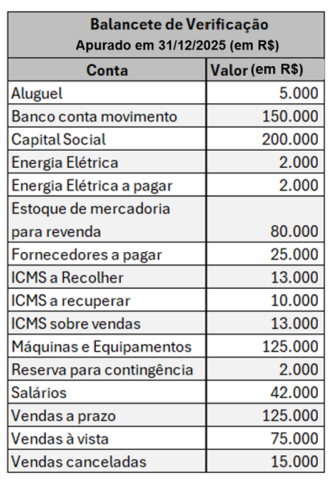
Com base no balancete de verificação apresentado, é correto afirmar que
I. A Dívida Ativa é uma fonte potencial de fluxos de caixa, reconhecida contabilmente no ativo e que pode ser classificada como dívida pública.
II. Dívida Ativa Tributária é o crédito da Fazenda Pública, proveniente de obrigação legal relativa a tributos e respectivos adicionais e multas, e dívida Ativa não Tributária são os demais créditos da Fazenda Pública, tais como os provenientes de empréstimos compulsórios e contribuições estabelecidas em lei.
III. A inscrição do crédito em dívida ativa configura fato contábil aumentativo, pois altera o valor do patrimônio líquido do ente público.
Considere o seguinte Balanço Patrimonial:
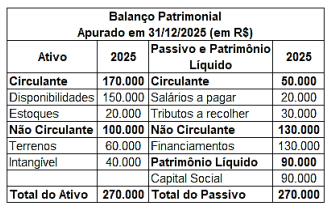
Em janeiro de 2026, aconteceram os seguintes fatos contábeis:
• 02/01/2026 – houve o pagamento de despesa com aluguel no valor de R$ 5.000, via PIX;
• 05/01/2026 – houve o pagamento do valor total dos salários a pagar, via PIX;
• 07/01/2026 – houve uma venda à vista, de todos os itens que estavam em estoque, no valor de R$ 75.000.
• 10/01/2026 – houve a aquisição de um computador, no valor de R$ 5.000, pagos via PIX; • 15/01/2026 – houve a aquisição de mercadorias para revenda, sendo 50 unidades, no valor de R$ 20 cada unidade. O pagamento foi combinado a prazo junto ao fornecedor.
• 20/01/2026 – houve o pagamento da fatura de internet da empresa, no valor de R$ 100, via PIX;
• 25/01/2026 – houve o pagamento da fatura de energia da empresa, no valor de R$ 1.500, via PIX;
• 31/01/2026 – houve o reconhecimento da folha de pagamento dos colaboradores da empresa, no valor de R$ 22.000.
Após realizar todos os registros dos fatos incorridos em janeiro de 2026, desconsiderando os efeitos tributários, é correto afirmar que
Um servidor de um instituto federal extraiu as seguintes informações da Demonstração do Fluxo de Caixa (DFC):
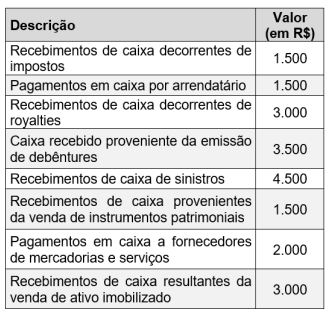
Com base nas informações fornecidas, assinale a alternativa correta.
Considere as seguintes informações extraídas do Balanço Orçamentário (BO) de um instituto federal, referentes ao exercício financeiro de 2025:
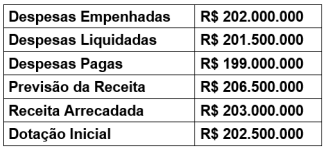
Com base nessas informações, é correto afirmar que o resultado da execução orçamentária foi
I. O PCASP realiza a segregação das informações fiscais dos órgãos públicos, sendo que as contas contábeis são classificadas segundo a natureza das informações.
II. O PCASP realiza o registro de procedimentos contábeis gerais em observância às normas internacionais, como as provisões, os créditos tributários e não tributários, os estoques, os ativos imobilizados e intangíveis.
III. O PCASP realiza a segregação das informações orçamentárias e patrimoniais, sendo que as contas contábeis são classificadas segundo a natureza das informações que evidenciam, podendo ser orçamentária, patrimonial e de controle.
I. A entidade deve informar separadamente os ativos e os passivos, as receitas e as despesas. A compensação desses elementos no balanço patrimonial ou na demonstração do resultado, exceto quando refletir a essência da transação ou outro evento, prejudica a capacidade dos usuários de compreender as transações, outros eventos e condições que tenham ocorrido e de avaliar os futuros fluxos de caixa da entidade.
II. O Balanço Orçamentário é composto pelo Quadro Principal, pelo Quadro da Execução dos Restos a Pagar Não Processados e pelo Quadro da Execução dos Restos a Pagar Processados. Para sua elaboração são utilizadas as classes de contas 1 a 4 do PCASP.
III. Conforme previsto no art. 43 da Lei nº 4.320/1964, o superávit financeiro apurado em balanço patrimonial do exercício anterior constitui fonte para abertura de crédito adicional. No Balanço Orçamentário, tais valores devem ser considerados como receita orçamentária do exercício de referência e serão computados no cálculo do déficit ou superávit orçamentário.
( ) O PCASP segrega as contas-contábeis de acordo com a natureza das informações que estas evidenciam. Desta forma, compõem o PCASP as contas de caráter orçamentário, patrimonial, financeiro e de compensação.
( ) Na estrutura do PCASP, as contas contábeis são identificadas por códigos com 7 níveis de desdobramento, compostos por 9 dígitos.
( ) A fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, com a adequada elaboração das DCASP e do BSPN, foi criado no PCASP um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Este mecanismo consiste na utilização do 5º nível (Subtítulo) das classes 1, 2, 3 e 4 do PCASP (contas de natureza patrimonial) para identificar os saldos recíprocos.
I. Valor contábil é o montante pelo qual um ativo é reconhecido após a dedução da depreciação acumulada e das perdas acumuladas por redução ao valor recuperável.
II. Valor recuperável é o menor valor entre o valor justo do ativo gerador de caixa líquido de despesas de venda e o seu valor em uso.
III. Valor residual do ativo é o montante estimado que a entidade obteria com a alienação do ativo, após deduzir as despesas estimadas de venda, caso o ativo já tivesse a idade, a condição e o tempo de uso esperados para o fim de sua vida útil.
( ) O adiantamento constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa orçamentária, nesta ordem: empenho, liquidação e pagamento.
( ) O servidor em alcance poderá receber novo adiantamento, em casos excepcionais, e mediante autorização específica do ordenador de despesas.
( ) Cada ente da Federação deve regulamentar o seu regime de adiantamento, observando as peculiaridades de seu sistema de controle interno, de forma a garantir a correta aplicação do dinheiro público.

 Conheça nossos planos