Questões de Concurso
Para ciências contábeis
Foram encontradas 92.602 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


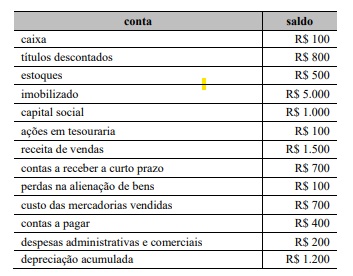
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
O total do saldo das contas credoras soma menos de R$ 4.500.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas de natureza devedora totalizam saldo superior a R$ 7.000.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas do ativo circulante totalizam R$ 1.300.
Julgue o item subsequente, referente a atos e fatos administrativos.
A transação que modifique a qualidade do patrimônio de uma entidade sem modificar seu montante é um fato administrativo permutativo.
Julgue o item subsequente, referente a atos e fatos administrativos.
A venda de mercadorias à vista com lucro é um fato administrativo misto.
Julgue o item subsequente, referente a atos e fatos administrativos.
A assinatura de contrato para prestação de serviços de manutenção predial no qual se almeje a margem de lucro de 35% é um fato administrativo modificativo aumentativo.
A propósito do patrimônio como objeto da contabilidade, julgue o item a seguir.
Diz-se que a entidade apresenta passivo a descoberto quando o saldo do seu patrimônio líquido é devedor.
A propósito do patrimônio como objeto da contabilidade, julgue o item a seguir.
O montante da participação dos sócios ou acionistas no ativo líquido da entidade equivale aos passivos.
Quanto aos conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
A contabilidade é uma ciência social.
Quanto aos conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
Controlar o patrimônio de uma entidade é a finalidade primordial da contabilidade.
No que se refere às políticas contábeis, à mudança de estimativa e à retificação de erro no setor público, julgue o próximo item.
A reapresentação retrospectiva para a correção de um erro material de período anterior deve ser excluída do superávit ou do déficit do período no qual o erro foi descoberto.
No que se refere às políticas contábeis, à mudança de estimativa e à retificação de erro no setor público, julgue o próximo item.
Se for impraticável determinar o efeito cumulativo de mudança de política contábil, a norma permite aplicar a alteração sem ajustar os saldos de abertura do patrimônio líquido.
À luz do disposto nas normas brasileiras de contabilidade aplicadas ao setor público sobre a apresentação das demonstrações contábeis, julgue o item a seguir.
Para que um investimento seja classificado como equivalente de caixa de acordo com a norma relativa à demonstração dos fluxos de caixa, exige-se que ele possua um prazo de vencimento original superior a um ano a partir da data de sua aquisição.
À luz do disposto nas normas brasileiras de contabilidade aplicadas ao setor público sobre a apresentação das demonstrações contábeis, julgue o item a seguir.
A divergência de bases entre orçamento e demonstrações contábeis exige a divulgação da conciliação dos valores realizados nas notas explicativas às demonstrações contábeis.
À luz do disposto nas normas brasileiras de contabilidade aplicadas ao setor público sobre a apresentação das demonstrações contábeis, julgue o item a seguir.
Empréstimo vencido por quebra de compromisso antes da data-base deve ser classificado como não circulante caso o credor aceite, após a data, não exigir pagamento antecipado.
Conforme o disposto na norma de redução a valor recuperável de ativo gerador de caixa no ambiente do setor público, julgue o item subsecutivo.
O valor justo e o valor em uso de uma carteira de ativos geradores de caixa são conceitos convergentes, de modo que ambos refletem as suposições que os participantes do mercado usariam para precificar o ativo.
Conforme o disposto na norma de redução a valor recuperável de ativo gerador de caixa no ambiente do setor público, julgue o item subsecutivo.
O teste anual de redução ao valor recuperável de unidade geradora de caixa com ágio pode ocorrer a qualquer momento no ano, desde que na mesma época; no entanto, se o ágio for adquirido no ano corrente, o teste deve ser feito antes do fim deste período.
Com base nas disposições da norma de ativo imobilizado aplicada ao setor público, julgue o item seguinte.
A permuta de ativo imobilizado é mensurada pelo valor corrente se houver natureza comercial; caso contrário, usa-se o valor contábil do ativo cedido.
Com base nas disposições da norma de ativo imobilizado aplicada ao setor público, julgue o item seguinte.
Esses ativos continuam acumulando custos no valor contábil mesmo estando no local e nas condições operacionais pretendidas pela administração.
Com base nas disposições da norma de ativo imobilizado aplicada ao setor público, julgue o item seguinte.
A exigência de depreciação persiste quando o valor corrente excede o contábil, desde que o valor residual seja menor ou igual ao valor contábil.

 Conheça nossos planos